Инвестору: акции, облигации и фондыБазовыйУрок 46 из 53 · Дополнительные темы · Инвестору: акции и дивиденды
Фонды на индекс МосБиржи (БПИФ)
Что вы покупаете вместе с паем, куда деваются дивиденды, сколько стоит фонд и как сравнить фонды между собой
 Константин Ремезов
Коротко
БПИФ на индекс МосБиржи — это фонд, который держит акции примерно в тех же долях, что и индекс. Вы покупаете пай на бирже, как акцию, и становитесь совладельцем всего портфеля сразу. Крупные фонды на российские акции обычно не выплачивают дивиденды, а вкладывают их обратно, поэтому сравнивать фонд нужно с индексом полной доходности. За управление фонд каждый год берёт часть имущества — она уже сидит в цене пая. Выбирать стоит не по названию, а по тому, насколько фонд отстаёт от индекса за несколько лет.
Что нужно знать заранее:Как купить акции
Что такое БПИФ простыми словами
Управляющая компания собирает деньги многих людей в один фонд и покупает на них акции — в фонде на индекс МосБиржи примерно в тех же долях, что в самом индексе. Вы покупаете пай — долю в этом общем портфеле.
Пай торгуется на Московской бирже, как обычная акция: ищете фонд в приложении брокера по тикеру или названию, выставляете заявку, пай появляется на счёте. Один пай у разных фондов стоит по-разному — от нескольких рублей до сотен рублей. Поэтому весь индекс можно купить на пару сотен рублей.
Сделать то же самое самому сложнее. В индексе несколько десятков компаний, акции продаются лотами, а доли меняются: биржа пересматривает состав индекса, цены одних бумаг растут быстрее других. Фонд подстраивает портфель сам.
Что фонд не делает: он не выбирает «лучшие» акции и не прячется в деньги при падении рынка. Индекс падает — пай падает вместе с ним.
Кто есть кто и что защищено
В фонде есть три участника, о которых полезно знать:
- Управляющая компания покупает и продаёт активы по правилам фонда.
- Специализированный депозитарий учитывает имущество фонда и следит, чтобы управляющая компания не нарушала правила.
- Маркет-мейкер выставляет на бирже заявки на покупку и продажу паёв, чтобы их всегда можно было купить или продать по цене, близкой к стоимости портфеля.
Имущество фонда отделено от собственных денег управляющей компании. Если у неё начнутся проблемы, фонд могут передать другой компании или закрыть: активы продадут, а деньги распределят между пайщиками.
Но от рыночного риска это не защищает. Деньги в фонде не застрахованы государством, как вклад: если акции подешевеют, компенсации не будет. В стандартном документе о пае, который брокер показывает перед покупкой, так и написано: можно потерять всё, что вложили.
Куда деваются дивиденды
Крупные фонды на индекс МосБиржи обычно не выплачивают дивиденды пайщикам. Компании платят дивиденды фонду, а фонд докупает на них акции — стоимость пая растёт.
Это даёт налоговое преимущество. Когда вы держите акции сами, с каждого дивиденда сразу удерживают 13%. Фонд налог на прибыль не платит, поэтому дивиденды работают внутри фонда полностью. Налог вы заплатите один раз — когда продадите пай с прибылью.
Отсюда важное правило: результат фонда сравнивают с индексом полной доходности, а не с обычным индексом МосБиржи. Обычный индекс показывает только цены акций и теряет дивиденды. Разница большая: в 2024 году обычный индекс МосБиржи упал почти на 7%, а индекс полной доходности MCFTR вырос примерно на 1,6% — всё за счёт дивидендов.
Даже если в названии фонда написано «Индекс МосБиржи», его ориентир на сайте управляющей компании обычно — индекс полной доходности. Посмотрите, какой именно.
Сколько стоит фонд
Расходы фонда не списываются с вашего счёта отдельной строкой. Управляющая компания, спецдепозитарий и другие участники получают вознаграждение из имущества фонда — понемногу каждый день. Вы видите это только в том, что пай растёт чуть медленнее индекса.
У крупных фондов на индекс МосБиржи итоговые расходы — примерно от 0,5 до 1% в год. Точную цифру смотрите на сайте управляющей компании: в правилах фонда и в описании расходов.
Важнее не сама комиссия, а отставание от индекса — насколько результат фонда за год ниже индекса полной доходности. В него входят и расходы, и неточности при покупке бумаг. По одному из сравнений, в 2024 году крупные фонды на индекс МосБиржи отставали от MCFTR в среднем примерно на 1,5% в год.
Кажется, что это мелочь, но она копится. Если индекс десять лет растёт на 10% в год, 100 000 ₽ превращаются примерно в 259 000 ₽. При отставании на 1% в год — в 237 000 ₽, при отставании на 1,5% — в 226 000 ₽. Цифры условные: никто не знает, какой будет доходность рынка.
Кроме расходов фонда, есть комиссия брокера за покупку и продажу. У многих брокеров сделки с фондами «своей» управляющей компании бесплатные — проверьте тариф.
Цена пая и маркет-мейкер
У пая есть две цены.
- Расчётная стоимость пая — сколько стоит доля портфеля по текущим ценам акций. Её публикует биржа во время торгов.
- Рыночная цена — по которой пай сейчас реально покупают и продают в стакане.
Обычно они почти совпадают: за этим следит маркет-мейкер. Но разница бывает — например, в первые минуты торгов, в вечернюю сессию или в резкий день на рынке.
Чтобы не переплатить:
- Покупайте лимитной заявкой, а не по рынку.
- Посмотрите на спред — разницу между лучшей ценой покупки и продажи. У крупных фондов он обычно доли процента.
- Если цена заметно выше расчётной стоимости, подождите.
О лимитных и рыночных заявках — в уроке виды заявок.
Фонд или акции самому
Честного ответа «всегда лучше» нет. Сравните, что вы получаете и за что платите.
Плюсы фонда:
- весь индекс одной покупкой, даже на небольшую сумму;
- состав и доли меняются без вас;
- дивиденды вкладываются обратно без налога внутри фонда.
Минусы фонда:
- расходы каждый год, даже когда рынок падает;
- нельзя убрать из портфеля компанию, которая вам не нравится;
- дивиденды не приходят деньгами — если нужен денежный поток, придётся продавать паи.
Если покупать акции самому: годовой комиссии фонда нет, но с каждого дивиденда удерживают 13%. При дивидендной доходности около 7% в год это примерно 0,9% доходности ежегодно — сопоставимо с расходами фонда. К этому добавляются лоты, комиссии за сделки и время на то, чтобы держать доли в порядке.
Для небольшой суммы и тех, кто не хочет следить за портфелем, фонд часто проще. Если капитал большой и вы готовы вести портфель сами, разница в расходах может оказаться в вашу пользу. Покупка акций по шагам — в уроке как купить акции.
Как выбрать фонд на индекс
Фонды на один и тот же индекс похожи, поэтому выбор — это проверка нескольких цифр:
- Ориентир. Какой индекс фонд повторяет: индекс полной доходности МосБиржи или другой. Фонд на индекс голубых фишек или на акции одной отрасли — это уже другой риск.
- Отставание от индекса за несколько лет. Сравните рост пая с ростом индекса полной доходности за одинаковые периоды. Один год может быть случайностью.
- Расходы. Итоговый процент в год — в правилах фонда на сайте управляющей компании.
- Размер и оборот. У крупного фонда с большими ежедневными оборотами обычно уже спред.
- Комиссия брокера. Сделки с фондами одной управляющей компании у её брокера часто без комиссии.
Купить два фонда разных компаний на один и тот же индекс — не диверсификация: внутри них почти одинаковые акции. Если хотите снизить риск, добавляйте другие активы — например, облигации, — а не второй такой же фонд.
Индексный фонд держит компании в долях индекса, поэтому несколько крупнейших бумаг занимают большую часть портфеля. По данным на конец августа 2026 года, в одном из крупных фондов пять самых больших позиций занимали около половины портфеля, а нефтегазовые компании — больше 40%.
Налоги, ЛДВ и ИИС
Пока вы держите пай, налога нет. Он появляется, когда вы продаёте пай дороже, чем купили: брокер сам удержит 13% с прибыли, а с части инвестиционного дохода выше 2,4 млн ₽ за год — 15%.
Льгота долгосрочного владения. Паи биржевых фондов, которые торгуются на Московской бирже, подходят под льготу: если держать пай больше трёх лет, прибыль от продажи можно не облагать налогом. Для простой позиции лимит — 3 млн ₽ за каждый полный год владения. На ИИС эта льгота не работает — там свои правила.
ИИС-3. Паи БПИФ можно покупать на индивидуальный инвестиционный счёт — это удобный способ держать фонд годами. Подробнее о счетах — в уроке брокерский счёт и ИИС-3.
Смена фонда — это продажа. Если вы продаёте один фонд и покупаете другой, налог с прибыли по первому придётся заплатить, а срок владения для льготы начнётся заново. Поэтому не стоит менять фонд ради разницы в расходах в сотые доли процента.
Что может пойти не так
Рынок может падать долго. Фонд на индекс повторяет рынок и вниз. В 2022 году индекс МосБиржи даже с учётом дивидендов потерял около 40%. Деньги, которые понадобятся в ближайшие год-два, в фонд акций лучше не класть.
Концентрация. Индекс российских акций сильно зависит от нефти, газа и нескольких крупнейших компаний. Это не «весь мир», а одна страна и несколько отраслей.
Цена пая может отклониться от стоимости портфеля. Обычно ненадолго и немного, но покупка по рынку в неудачную минуту обойдётся дороже.
Инфраструктурный риск. Для фондов на российские акции он ниже, чем для фондов с иностранными активами: в 2022 году часть фондов на зарубежные активы оказалась заблокирована. Прежде чем покупать фонд, посмотрите, что у него внутри и где это хранится.
Свою доходность от фонда считайте так же, как от любого портфеля, и сравнивайте с индексом полной доходности на тех же условиях — как это сделать, разобрано в уроке брокерский отчёт и доходность.
Пример: 100 000 ₽ на десять лет
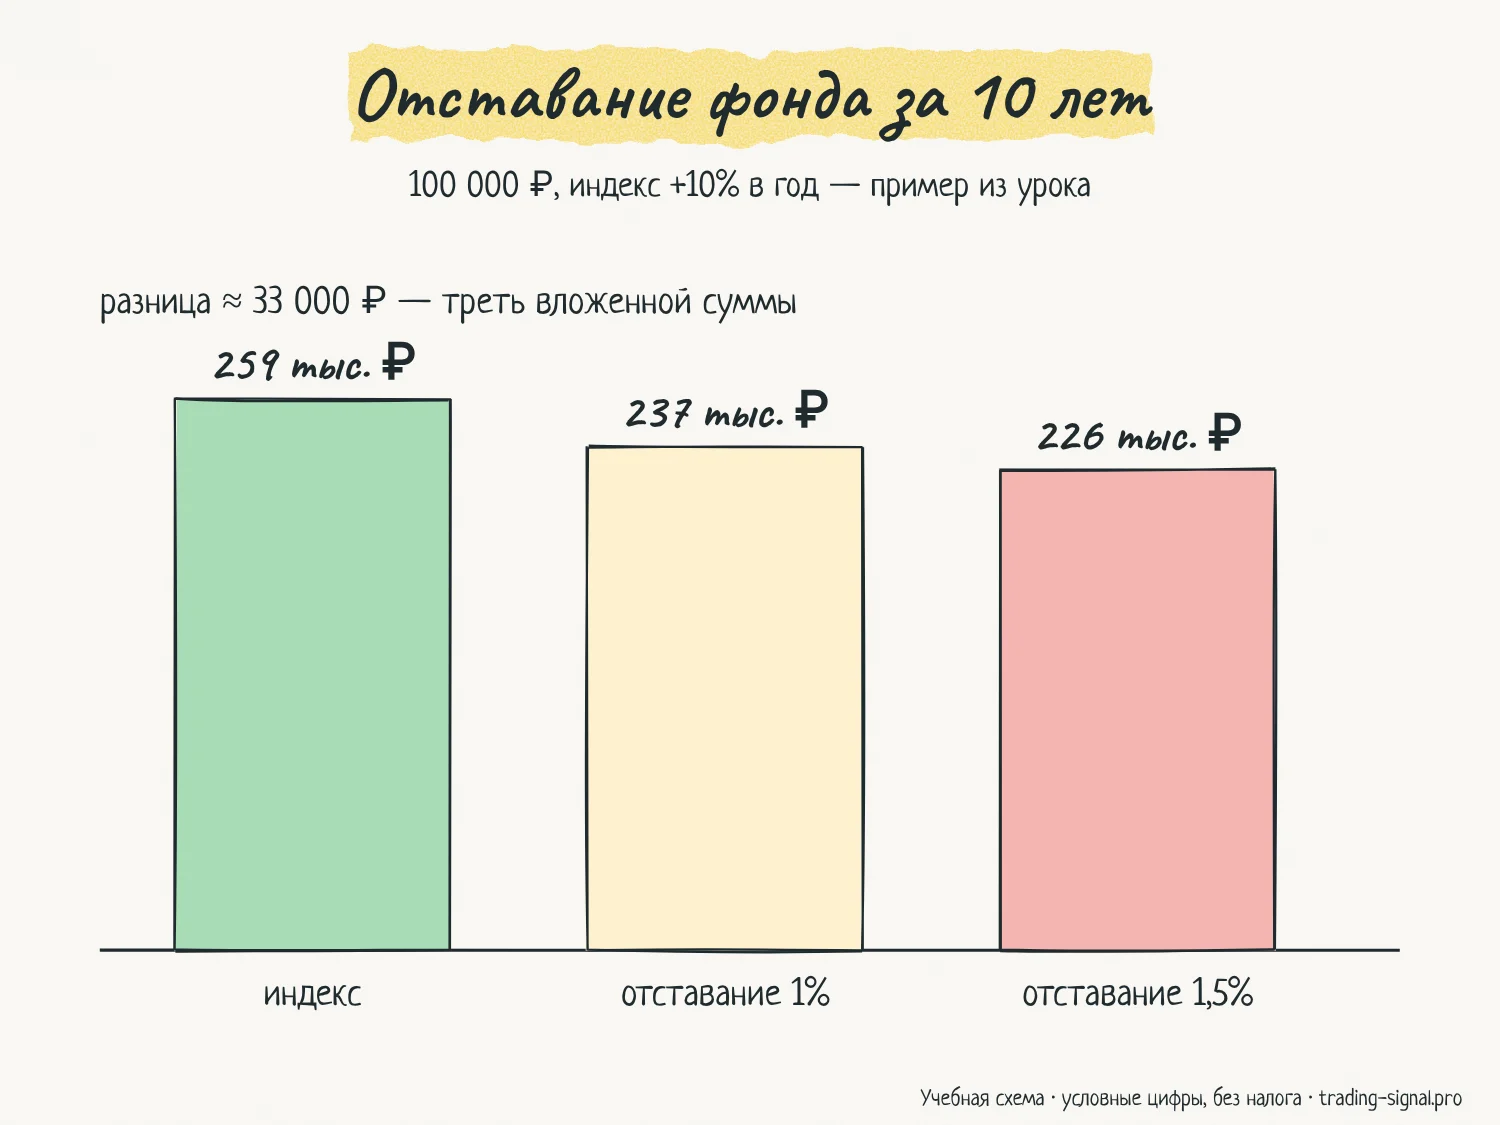
Предположим, индекс полной доходности десять лет растёт ровно на 10% в год. Что получится с разным отставанием фонда:
| Отставание | Через 10 лет |
|---|---|
| 0 (индекс) | 259 тыс. ₽ |
| 1% в год | 237 тыс. ₽ |
| 1,5% в год | 226 тыс. ₽ |
Разница между первой и последней строкой — около 33 000 ₽, треть первоначальной суммы. Поэтому при выборе фонда отставание от индекса важнее красивой доходности за последний месяц.
Цифры условные: рост рынка не гарантирован, а налог при продаже в примере не учтён.
Частые ошибки
- Сравнивать результат фонда с обычным индексом МосБиржи, который не учитывает дивиденды, и думать, что фонд обгоняет рынок.
- Ждать от фонда на индекс дивидендов деньгами — большинство таких фондов их реинвестирует.
- Выбирать фонд по доходности за месяц или по рекламе вместо отставания от индекса за несколько лет.
- Покупать пай по рыночной заявке в первые минуты торгов или в вечернюю сессию, когда спред шире.
- Покупать несколько фондов на один и тот же индекс и считать это диверсификацией.
- Часто менять один фонд на другой и платить налог раньше времени, теряя срок для льготы.
- Класть в фонд акций деньги, которые понадобятся в ближайшие год-два.
Ограничения метода
- Расходы и состав фондов меняются; точные цифры смотрите в правилах фонда и на сайте управляющей компании на дату покупки.
- Отставание фондов от индекса в уроке — оценка из открытого сравнения за прошлые годы, а не гарантия на будущее.
- Налоговые правила — для налогового резидента РФ, в упрощённом виде.
Примените на практике
Вопросы и ответы
Что такое БПИФ простыми словами?
Это фонд, который держит портфель активов, например акции из индекса МосБиржи. Вы покупаете на бирже пай — долю в этом портфеле — и вместе с ним сразу все акции фонда в нужных долях.
Платит ли БПИФ на индекс МосБиржи дивиденды?
Крупные фонды на индекс МосБиржи обычно не выплачивают дивиденды пайщикам, а вкладывают их обратно в акции. Стоимость пая растёт, а налог вы платите только при продаже пая с прибылью.
Какой фонд на индекс МосБиржи выбрать?
Сравните фонды по отставанию от индекса полной доходности за несколько лет, по итоговым расходам в год, по размеру и обороту на бирже и по комиссии вашего брокера. Фонды на один индекс похожи, поэтому решают эти цифры, а не название.
Можно ли потерять деньги в индексном фонде?
Да. Фонд повторяет рынок: если акции дешевеют, падает и пай. Деньги в фонде не застрахованы государством. Отдельно от этого имущество фонда отделено от денег управляющей компании, так что её проблемы сами по себе не означают потерю ваших паёв.
Какой налог при продаже паёв БПИФ?
13% с прибыли от продажи, а с части инвестиционного дохода выше 2,4 млн ₽ за год — 15%. Брокер удержит налог сам. Если держать паи больше трёх лет вне ИИС, можно применить льготу долгосрочного владения.
Источники
- Московская биржа: биржевые паевые фонды — что это и как устроены
- Информационный документ об инвестиционном пае российского БПИФ — стандартная форма для покупателя
- Московская биржа: индексы МосБиржи полной доходности — MCFTR, MCFTRR
- Хабр (Okama): дивидендная доходность индекса МосБиржи по данным MCFTR, 2015–2024
- Rostsber: сравнение индексных фондов российских акций, отставание от MCFTR
- УК «Доходъ»: честные ответы на вопросы о биржевых фондах — расходы, маркет-мейкер, налоги
- Investmint: состав фонда TMOS на 31.08.2026
- Т—Ж: индекс МосБиржи в 2022 году — минус 44,8%, с дивидендами минус 39,9%
- Brobank: льгота долгосрочного владения — паи БПИФ и ОПИФ
- Мои финансы: налоги с инвестиций в 2026 году — 13% и 15%
Читайте по теме
Как купить акции
Как купить акции на Московской бирже частному инвестору: брокерский счёт, лоты, выбор акции, заявка по шагам, время торгов, расчёты T+1, комиссия и налог при продаже.
Дивиденды простыми словами
Дивиденды простыми словами: кто решает о выплате, дата закрытия реестра и когда купить акции, дивидендный гэп, доходность, сроки выплаты и НДФЛ.
Брокерский отчёт и доходность
Как читать брокерский отчёт и считать доходность инвестиций: результат в рублях, внешние и внутренние операции, функция ЧИСТВНДОХ (XIRR), правильное сравнение с индексом полной доходности, вкладом и инфляцией.
Брокерский счёт и ИИС-3
Брокерский счёт и ИИС-3 простыми словами: что делают брокер и депозитарий, обычный счёт или ИИС, вычет на взносы и льгота по доходу, досрочный вывод и трансформация старого ИИС, система возмещения, тарифы.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Примеры с ценами условные. Торговля на финансовых рынках связана с риском потери капитала. Отказ от ответственности.