Инвестору: акции, облигации и фондыБазовыйУрок 43 из 53 · Дополнительные темы · Инвестору: акции и дивиденды
Брокерский отчёт и доходность
Где взять отчёт, как проверить операции и расходы, посчитать результат в рублях и доходность с учётом пополнений
 Константин Ремезов
Коротко
Брокерский отчёт помогает проверить сделки, движения денег, комиссии и удержанные налоги. В приложении и отчёте могут быть разные показатели результата — сначала нужно понять, что именно они показывают. Для простого счёта, который начинался с нуля, прибыль по текущей оценке равна стоимости счёта минус взносы плюс выводы. А если деньги вносились в разные даты, личную годовую доходность можно оценить функцией ЧИСТВНДОХ. С рынком её сравнивают с учётом тех же дат и сумм вложений.
Брокерский отчёт — документ брокера о движении денег и бумаг на счёте за период: остатки на начало и конец, сделки, зачисления, комиссии и налоги.
Что нужно знать заранее:Брокерский счёт и ИИС-3
Три вопроса — три разных показателя
Когда человек спрашивает «сколько я заработал», он обычно имеет в виду один из трёх вопросов:
- Сколько рублей прибавилось или потерялось? Ответ — результат в рублях.
- Какова доходность моих денег с учётом того, когда я их вносил? Ответ — личная годовая доходность, её считают функцией ЧИСТВНДОХ.
- Насколько хорошо работал портфель по сравнению с рынком? Ответ — сравнение с ориентиром, например с индексом, на тех же условиях.
Это разные показатели, и они не заменяют друг друга. Путаница между ними — самая частая причина неверных выводов о своих инвестициях. Дальше разберём каждый, но сначала — где взять исходные данные.
Где взять отчёт и сколько его хранить
Брокер отчитывается перед клиентом о том, что происходит на счёте. Обычно отчёт за месяц готов в первые дни следующего месяца. Отчёт за другой доступный период можно заказать в приложении или личном кабинете в порядке, который установил брокер. Чаще всего это файл PDF или Excel.
Отчёт — не то же самое, что экран портфеля. Экран показывает текущую оценку и меняется каждую минуту. Отчёт фиксирует, что произошло: какие были сделки, сколько списали комиссий, сколько удержали налога.
Храните документы о покупке бумаг до их продажи и до завершения всех налоговых вопросов по ним. Если переносите убытки на будущие годы, сохраняйте документы за годы, когда эти убытки возникли, пока не используете их и не закончатся проверки. Без старых отчётов подтверждать расходы станет сложнее.
Что внутри отчёта
У разных брокеров отчёты выглядят по-разному, но разделы обычно похожи:
- Общие сведения — брокер, номер договора, ваше имя, отчётный период.
- Денежные средства — остаток на начало и конец периода и движение между ними: пополнения, выводы, оплата покупок, выручка от продаж, купоны, дивиденды, комиссии, налоги.
- Сделки — каждая покупка и продажа: дата, бумага, цена, количество, сумма, комиссия, дата расчётов.
- Ценные бумаги — сколько каких бумаг было на начало и конец периода. Рыночная оценка всех бумаг есть не в каждом отчёте.
- Комиссии — брокера, биржи, депозитария.
- Налог — начисленный и фактически удержанный могут стоять в разных строках. Подробный расчёт часто выдают отдельной справкой.
Если видите незнакомое списание — плату за обслуживание или депозитарный сбор, — сверьте его с тарифом. Это самый быстрый способ найти расходы, о которых вы не знали.
Почему показатели дохода могут отличаться
В приложении может быть сразу несколько показателей: изменение за день, прибыль по открытой позиции, общий результат, доходность с учётом пополнений. Сначала узнайте, какой показатель перед вами, за какой период и что он включает. Затем сравнивайте его с собственным расчётом по той же методике.
Цифры могут расходиться, например, потому что показатель:
- считается от средней цены покупки и не включает уже проданные бумаги;
- не включает дивиденды и купоны, которые пришли деньгами на счёт;
- оценивает бумаги по цене покупателя, а не по последней сделке;
- показан до будущих налогов — это нормально, если он так и подписан.
Разница сама по себе ещё не доказывает ошибку. Но если разобраться, что считает приложение, станет понятно, на какой вопрос отвечает каждая цифра.
Результат в рублях
Начнём с простого случая: один счёт открыт с нуля, без заёмных денег и без переводов бумаг от другого брокера, все выплаты и расходы проходят через этот счёт. Для такого случая:
результат = стоимость счёта сейчас − все пополнения + все выводы
Пример: за два года вы внесли 300 000 ₽ и однажды вывели 20 000 ₽. Сейчас бумаги стоят 270 000 ₽ и ещё 25 000 ₽ лежат деньгами. Результат: 270 000 + 25 000 − 300 000 + 20 000 = 15 000 ₽. Сюда входит и рост непроданных бумаг, так что это не обязательно уже полученная деньгами прибыль.
Если считаете не весь срок, а отдельный год, нужна стоимость счёта на начало года:
результат за период = стоимость в конце − стоимость в начале − взносы за период + выплаты вам за период
Что считать стоимостью счёта. Бумаги по оценке плюс полный денежный остаток, а не только сумму, доступную к выводу прямо сейчас. Для облигаций — с накопленным купонным доходом, если он не включён в оценку, но не дважды. Если есть заёмные деньги, вычтите долг: купленное в долг — не ваш капитал.
Это не сумма «на руки». Расчёт по текущей оценке показывает результат на выбранную дату. Если хотите оценить, сколько получите после закрытия всех позиций, отдельно учтите комиссии, реальную цену продажи и ещё не уплаченные налоги — в том числе по уже проданным бумагам. Просто умножать всю прибыль на 13% нельзя: финансовый результат по оценке и налоговая база — разные вещи.
Внешние и внутренние операции
Чтобы не посчитать одно и то же дважды, разделите операции на два вида.
Внешние — когда деньги или бумаги переходят между вами и портфелем:
- пополнение счёта — это взнос;
- вывод денег себе — это выплата;
- дивиденды или купоны, которые пришли сразу на банковский счёт, а не на брокерский, — тоже выплата вам, даже если в отчёте они не выглядят как вывод;
- перевод бумаг от другого брокера — взнос по стоимости на дату перевода (это не налоговая цена покупки).
Внутренние — когда всё остаётся внутри счёта:
- покупка бумаг на деньги, которые уже на счёте;
- продажа бумаг, если деньги остались на счёте;
- купон или дивиденд, зачисленный на брокерский счёт;
- комиссия, списанная со счёта.
Внутренние операции уже отражены в конечной стоимости счёта, отдельно их не учитывают. Если считаете все свои брокерские счета одним портфелем, перевод между ними — внутренняя операция, а не новое вложение. И приведите все суммы к одной валюте.
Доходность в процентах и функция ЧИСТВНДОХ
Если вы внесли деньги один раз и ничего не выводили, процент считается просто: результат делим на взнос. Но это доходность за весь период, а не годовая. Рост со 100 000 до 110 000 ₽ за два года — это 10% за два года, а не 10% годовых.
Если пополняли счёт в разные даты, есть два разных показателя.
Прибыль к сумме взносов. Внесли 100 000 ₽ в январе и 100 000 ₽ в декабре, через год на счёте 210 000 ₽. 10 000 / 200 000 = 5%. Это правильная доля прибыли от всех внесённых денег, но она не учитывает, сколько времени каждый взнос был в портфеле.
Личная годовая доходность. Отвечает на другой вопрос: какой годовой ставке соответствует результат с учётом дат взносов и выплат. Первые 100 000 ₽ пробыли в портфеле год, вторые — только месяц, и это учитывается. Здесь получится около 9,2% годовых. Это не значит, что первые деньги заработали больше вторых: из трёх строк этого не видно.
Как посчитать в таблице. В Excel и Google Таблицах для этого есть функция ЧИСТВНДОХ (по-английски XIRR):
- В столбец A — даты, в столбец B — суммы. Даты вводите как даты, суммы — как числа, без знака рубля.
- В таблицу попадают только внешние операции: пополнение — с минусом, выплата вам — с плюсом.
- Последней строкой — дата оценки и стоимость счёта с плюсом, один раз.
- Формула: =ЧИСТВНДОХ(B2:B4;A2:A4) — диапазоны подставьте свои, число строк в них должно совпадать. В английской версии функция называется XIRR, разделитель аргументов может быть запятой.
- Ячейку с результатом оформите как процентную: 0,0925 — это 9,25%.
Если функция выдаёт ошибку или странное число, проверьте знаки, даты и не попали ли в таблицу внутренние операции. Годовая ставка за короткий период — это пересчёт масштаба, а не прогноз на следующий год.
С чем и как сравнивать
С рынком — только на одинаковых условиях. Личную доходность по ЧИСТВНДОХ нельзя напрямую сравнивать с тем, насколько вырос индекс за год. ЧИСТВНДОХ учитывает ваши взносы, а изменение индекса — нет.
Пример. Рынок с января до декабря стоял на месте, а за последний месяц вырос на 5%. Вы в точности повторяли рынок и вносили по 100 000 ₽ в январе и декабре. В конце — 210 000 ₽. Рынок за год вырос на 5%, ваша ЧИСТВНДОХ — около 9,25% годовых. Но вы не обогнали рынок: просто половина денег пришла прямо перед ростом. Индексный портфель с теми же взносами дал бы ровно то же самое.
Правильный способ: представьте, что те же суммы в те же даты вы вкладывали в портфель, повторяющий индекс, и делали из него такие же выводы. Сравните результаты двух вариантов. Есть и другой метод — доходность, взвешенная по времени, которая убирает влияние пополнений. Её используют управляющие, но считать вручную сложнее.
Какой индекс. Для портфеля российских акций — индекс МосБиржи полной доходности: он учитывает дивиденды, а обычный индекс — нет. У него есть варианты: MCFTR не учитывает налог на дивиденды, MCFTRR учитывает его по ставкам российских организаций. Это ориентир, а не точная копия вашего результата после личных налогов и комиссий.
С альтернативами меньшего риска. Вклад или короткие ОФЗ — не полностью безрисковые: у вклада есть условия, у ОФЗ цена меняется при досрочной продаже. Сравнивайте, сколько получилось бы при тех же суммах и датах вложений, а не с сегодняшней ставкой. Сегодняшняя доходность ОФЗ на странице доходность всех ОФЗ — это ориентир на будущее, а не результат за прошлые годы. Если за период акции дали меньше альтернативы, в этом периоде дополнительный риск не окупился — но это не доказывает, что так будет всегда.
С инфляцией. Сравнивайте один период и одну валюту. При одном вложении реальная доходность = (1 + доходность) / (1 + инфляция) − 1. При 10% доходности и 8% инфляции реальный рост — около 1,85%, а не ровно 2%.
Если вы отстаёте от индекса, это ещё не значит, что нужно сразу купить фонд: у фонда тоже есть расходы и отклонения от индекса. Сначала посмотрите на период, риск портфеля, долю денег на счёте и свои расходы.
Налоги и документы
Брокер как налоговый агент сам считает и удерживает налог по обычным сделкам с российскими бумагами и передаёт сведения в ФНС. По итогам года он может выдать справку о доходах и удержанном налоге — её заказывают в приложении.
Сверяйте удержанный налог не с результатом из раздела про рубли, а с отдельным расчётом налоговой базы за год: в общей стоимости счёта есть непроданные бумаги и прибыль прошлых лет. Дата сделки и дата удержания налога могут относиться к разным годам.
Если у вас несколько брокеров, каждый считает только своё. Зачесть совместимые прибыли и убытки у разных брокеров можно через декларацию с отчётами всех брокеров. Не все доходы и убытки складываются: дивиденды торговым убытком не уменьшить.
Возврат налога по ИИС или налог по инвестициям, уплаченный с банковской карты, в результат брокерского счёта сами не попадут. Если хотите оценить инвестиции вместе с налоговым эффектом, учтите их отдельно — и не смешивайте с доходностью самой стратегии.
Пример: одна и та же прибыль — разная годовая доходность
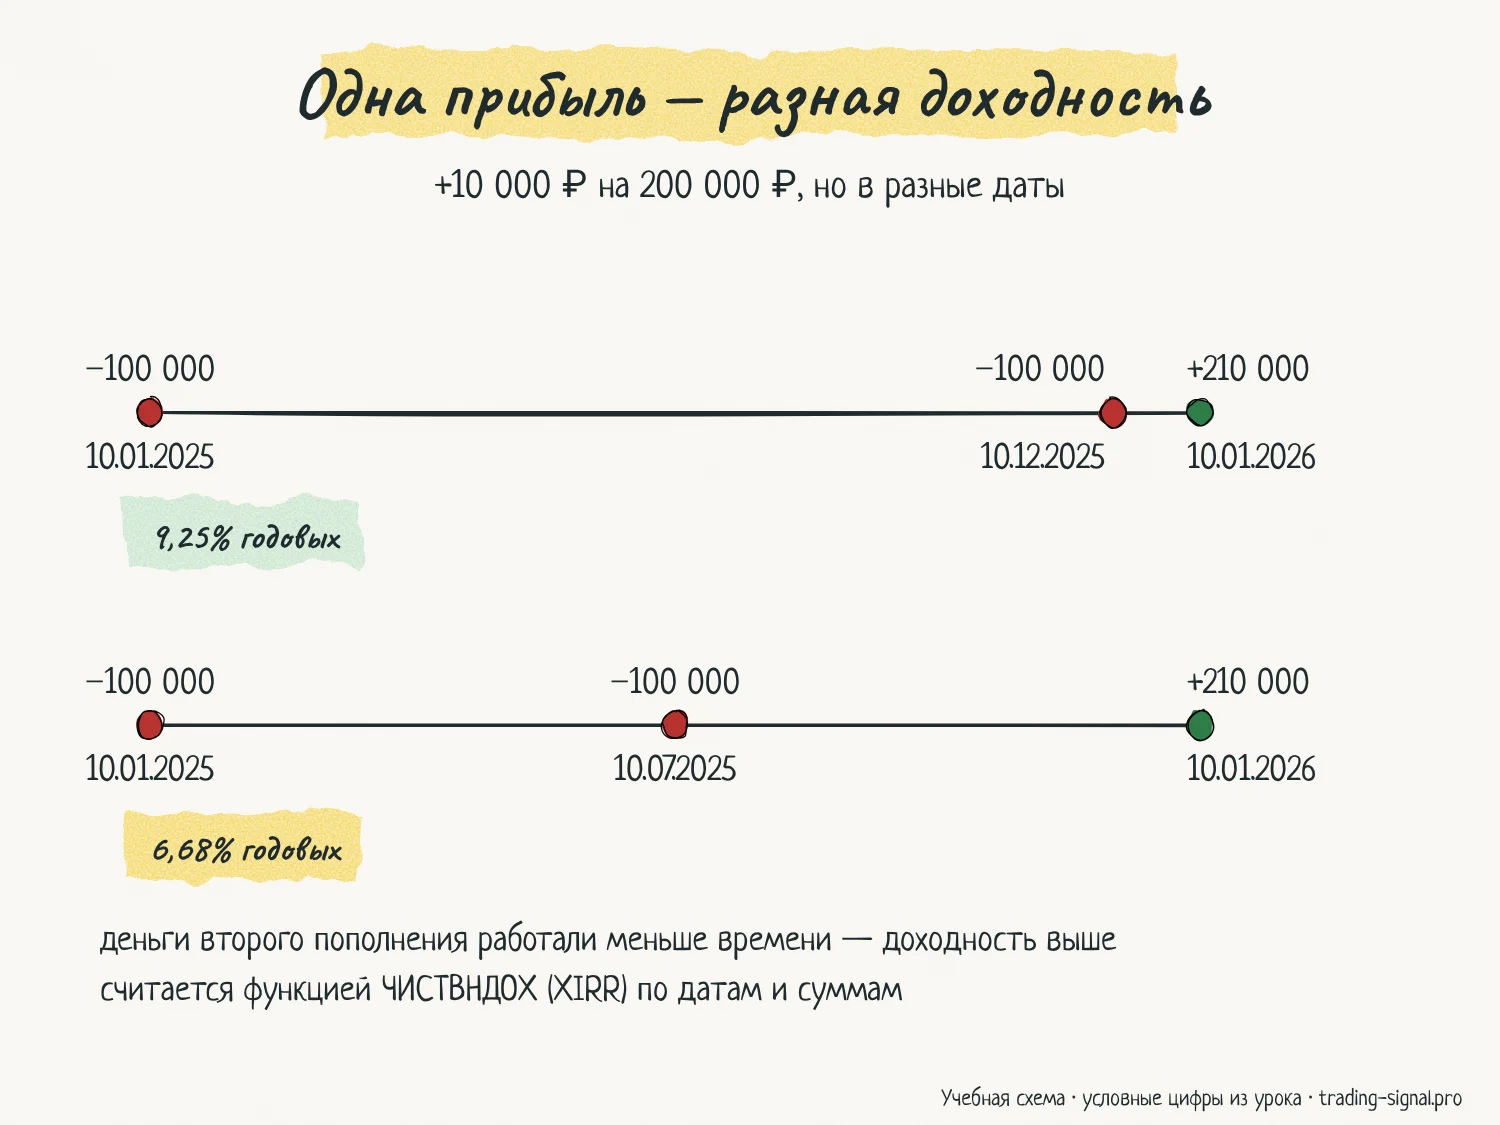
Два пополнения по 100 000 ₽, в конце на счёте 210 000 ₽. Результат в рублях одинаковый — 10 000 ₽. Годовая доходность зависит от дат.
| A: дата | B: сумма |
|---|---|
| 10.01.2025 | −100 000 |
| 10.12.2025 | −100 000 |
| 10.01.2026 | 210 000 |
=ЧИСТВНДОХ(B2:B4;A2:A4) даёт 9,25% годовых (точнее 9,246%).
Если второе пополнение сделать не 10.12.2025, а 10.07.2025, получится 6,68% годовых (точнее 6,684%).
Прибыль к сумме взносов в обоих случаях — 5%. Цифры условные, конечная сумма — оценка, а не гарантированная выручка от продажи.
Частые ошибки
- Путать три вопроса: сколько рублей заработано, какая личная годовая доходность и как портфель сработал против рынка.
- Считать любую цифру «доход» в приложении ответом на свой вопрос, не узнав, что она включает.
- Записывать в таблицу для ЧИСТВНДОХ покупки, продажи и купоны внутри счёта — и учитывать одно и то же дважды.
- Забыть дивиденды или купоны, которые пришли сразу на банковский счёт, — и занизить свой результат.
- Сравнивать свою ЧИСТВНДОХ с ростом индекса за год, не повторив те же взносы в индексном портфеле.
- Сравнивать портфель акций с обычным индексом МосБиржи, который не учитывает дивиденды.
- Сравнивать прошлый результат с сегодняшней доходностью ОФЗ или ставкой по вкладу.
- Считать стоимость счёта суммой «на руки» и умножать всю прибыль на 13%.
Ограничения метода
- Формат отчёта и названия разделов у брокеров отличаются; здесь описаны типичные.
- Формулы в рублях даны для простого случая; при заёмных деньгах, переводах бумаг и нескольких валютах расчёт сложнее.
- Налоговые правила — для налогового резидента РФ и обычных сделок с российскими бумагами, в упрощённом виде.
Примените на практике
Вопросы и ответы
Где взять брокерский отчёт?
В приложении или личном кабинете брокера, в разделе отчётов или документов. Ежемесячный отчёт обычно готов в первые дни следующего месяца, отчёт за другой доступный период можно заказать там же. Чаще всего это файл PDF или Excel.
Как посчитать доходность своих инвестиций?
Для счёта, открытого с нуля, результат в рублях — стоимость счёта сейчас минус все пополнения плюс все выводы. Годовую доходность при нескольких пополнениях считают функцией ЧИСТВНДОХ (XIRR): пополнения с минусом, выплаты вам и конечная стоимость с плюсом, у каждой суммы своя дата. Покупки и продажи внутри счёта в таблицу не включают.
Почему доходность в приложении отличается от моей?
В приложении может быть показан другой показатель: изменение за день, прибыль по открытой позиции, результат без проданных бумаг или без полученных дивидендов. Узнайте, что именно он считает, и сравнивайте со своим расчётом по той же методике. Сама разница ещё не означает ошибку.
Как сравнить свою доходность с индексом?
Не сравнивайте свою ЧИСТВНДОХ с ростом индекса за год напрямую. Представьте, что те же суммы в те же даты вы вкладывали в портфель, повторяющий индекс, и сравните результаты. Для акций берите индекс полной доходности с дивидендами — например MCFTR или MCFTRR.
Что такое ЧИСТВНДОХ?
Функция в Excel и Google Таблицах, по-английски XIRR. Она считает годовую доходность по набору сумм с датами и учитывает, когда вы вносили и выводили деньги. Годовая ставка за короткий период — пересчёт масштаба, а не прогноз.
Источники
- Московская биржа: индексы МосБиржи полной доходности — MCFTR, MCFTRN, MCFTRR
- CFA Institute: доходность, взвешенная по времени (TWR), и по деньгам (MWR) — в чём разница
- Microsoft: функция XIRR (ЧИСТВНДОХ) в Excel
- Google: функция XIRR в Google Таблицах
- Банк России: обзор ИИС за I квартал 2025 года — дивиденды на другие счета
- Brobank: что такое отчёт брокера, разделы и периодичность
- Т—Ж: таблица для учёта доходности инвестиций с учётом пополнений
- ФНС России: сальдирование результатов у разных брокеров через декларацию
Читайте по теме
Брокерский счёт и ИИС-3
Брокерский счёт и ИИС-3 простыми словами: что делают брокер и депозитарий, обычный счёт или ИИС, вычет на взносы и льгота по доходу, досрочный вывод и трансформация старого ИИС, система возмещения, тарифы.
Как купить акции
Как купить акции на Московской бирже частному инвестору: брокерский счёт, лоты, выбор акции, заявка по шагам, время торгов, расчёты T+1, комиссия и налог при продаже.
Дивиденды простыми словами
Дивиденды простыми словами: кто решает о выплате, дата закрытия реестра и когда купить акции, дивидендный гэп, доходность, сроки выплаты и НДФЛ.
Как купить ОФЗ
Как купить ОФЗ частному инвестору: брокерский счёт, выбор выпуска, заявка, НКД и комиссия, торги вечером и в выходные, купоны, налог и ИИС-3.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Примеры с ценами условные. Торговля на финансовых рынках связана с риском потери капитала. Отказ от ответственности.