Рынки и инструментыПродвинутыйУрок 52 из 53 · Продвинутые темы · Опционы и опционные уровни
Греки опционов простыми словами: дельта, гамма, тета и вега на примере Si
 Константин Ремезов
Коротко
Греки — это четыре-пять чисел, которые показывают, от чего и насколько меняется цена опциона. Дельта — на сколько изменится опцион, если базовый актив сдвинется на один пункт. Гамма — как быстро меняется сама дельта. Тета — сколько опцион теряет за день просто от того, что прошло время. Вега — насколько он подорожает, если рынок начнёт ждать более сильных движений. Греки не предсказывают цену, а помогают понять, за что вы платите и что может пойти не так.
Что нужно знать заранее:Опционы простыми словами
Зачем нужны греки
Цена опциона зависит сразу от нескольких вещей: где цена базового актива относительно страйка, сколько дней до экспирации и каких движений ждёт рынок. Об этом — в уроке «Опционы простыми словами».
Греки раскладывают это по полочкам. Каждый отвечает на один вопрос:
- Дельта: что будет с опционом, если цена базового актива сдвинется?
- Гамма: как изменится сама дельта после этого сдвига?
- Тета: сколько опцион потеряет за день, если ничего не произойдёт?
- Вега: что будет, если рынок станет нервнее или спокойнее?
- Ро: что будет при изменении процентной ставки? Для коротких опционов это обычно мелочь.
Греки считают по модели оценки опционов. Это не гарантия, а оценка «при прочих равных»: в жизни меняется всё сразу.
Дельта: насколько опцион повторяет цену
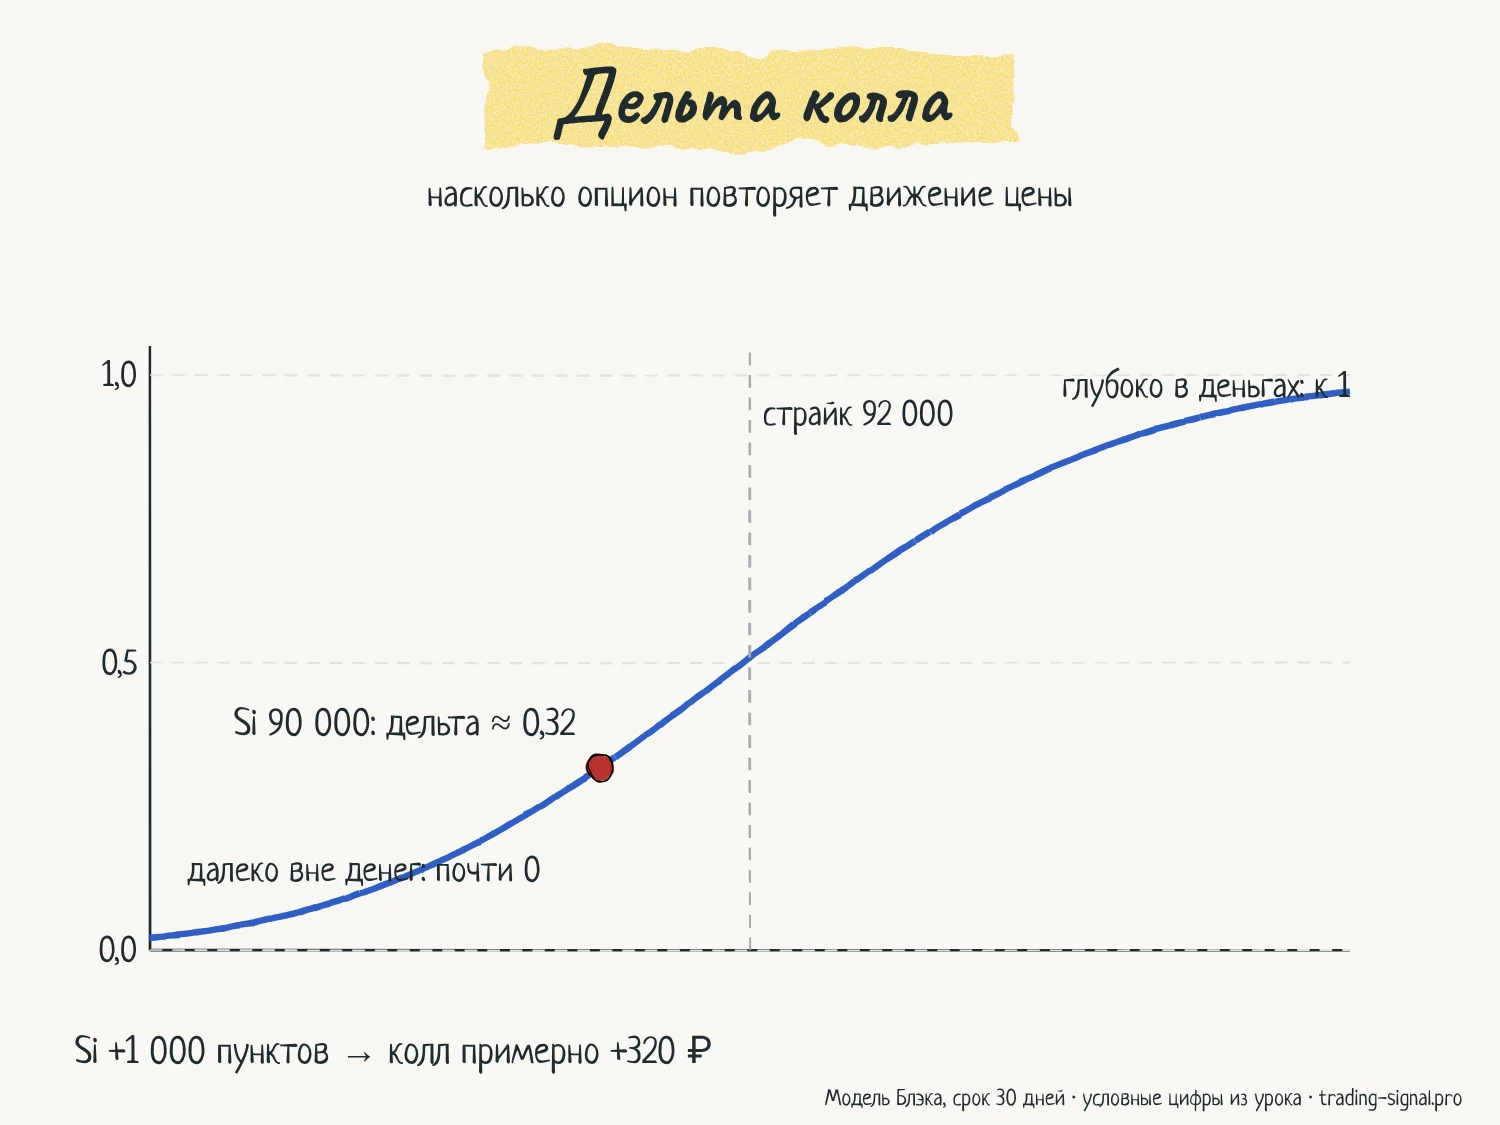
Дельта показывает, на сколько изменится цена опциона, если базовый актив сдвинется на один пункт.
- У колла дельта от 0 до 1, у пута — от 0 до −1.
- Опцион глубоко в деньгах ведёт себя почти как сам фьючерс: дельта близка к 1 (или −1 у пута).
- Опцион на деньгах — дельта около 0,5.
- Опцион далеко вне денег почти не реагирует на цену: дельта близка к нулю.
Пример: дельта колла на Si — 0,32. Если Si вырастет на 1 000 пунктов, опцион подорожает примерно на 320 ₽.
Дельту ещё читают как эквивалент фьючерсов. Десять купленных коллов с дельтой 0,32 сейчас ведут себя примерно как 3,2 купленных фьючерса. Поэтому продавец этих опционов, чтобы не зависеть от направления, покупает около трёх фьючерсов. Это называется дельта-хеджирование.
Дельту часто называют грубой оценкой вероятности, что опцион закончит в деньгах. Но «в деньгах» не значит «в прибыли»: нужно ещё отбить заплаченную премию.
Гамма: как быстро меняется дельта
Гамма показывает, насколько изменится дельта при движении базового актива. Это «ускорение» опциона.
Пример: дельта колла — 0,32, Si растёт на 1 000 пунктов, и дельта становится 0,41. Значит, гамма — около 0,09 на 1 000 пунктов. Чем дальше цена идёт в вашу сторону, тем сильнее опцион на неё реагирует. Поэтому реальный прирост в примере ниже больше, чем дала бы одна дельта.
Где гамма больше всего:
- у страйков около текущей цены;
- у опционов с коротким сроком — особенно в последние дни перед экспирацией.
Для покупателя опциона гамма — друг: движение в его сторону ускоряет прибыль, против — замедляет убыток. Для продавца — наоборот: резкое движение быстро превращает небольшой проданный опцион в большую позицию против него.
На гамме построены опционные уровни. Продавцы опционов (чаще всего маркет-мейкеры) хеджируют дельту фьючерсами. Там, где гаммы много, их сделки могут гасить или, наоборот, разгонять движение цены. Как это читать — в инструкции Remz Options.
Тета: сколько опцион теряет за день
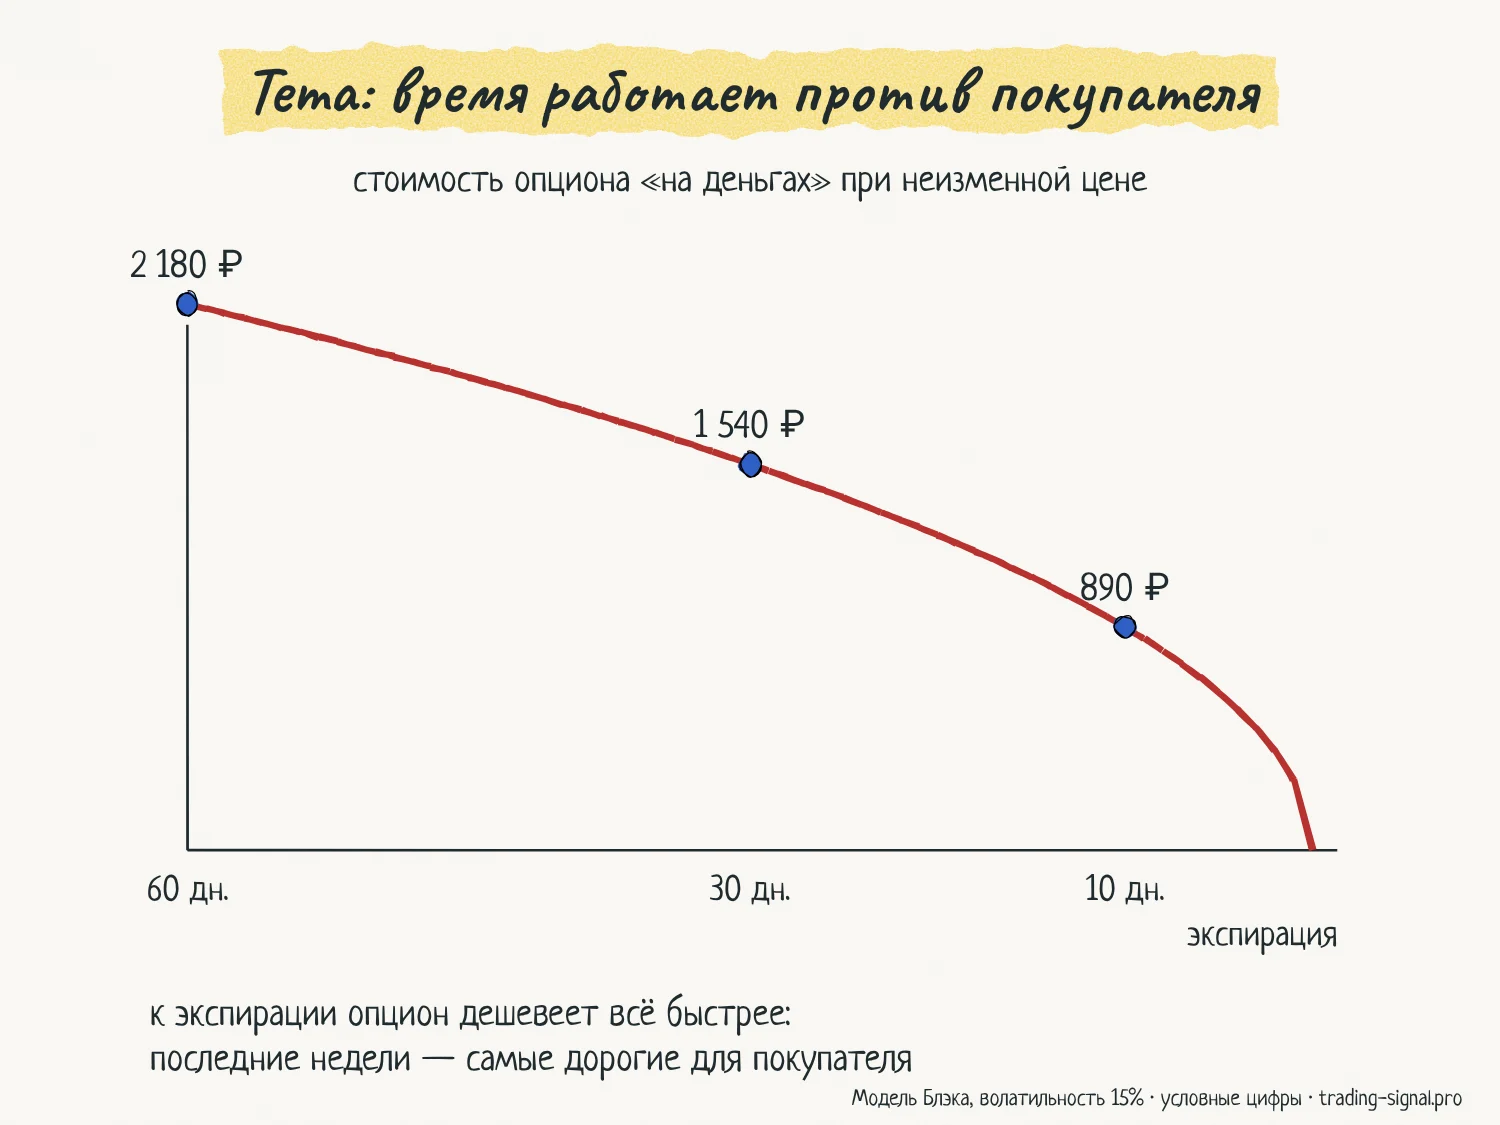
Тета — сколько опцион дешевеет за один день, если цена и ожидания рынка не меняются. Это плата за время.
- У купленных опционов тета отрицательная: каждый день без движения стоит денег.
- У проданных — положительная: продавец зарабатывает на том, что время проходит.
- Тета растёт к экспирации. Месячный опцион теряет понемногу, а за последнюю неделю может сгореть большая часть оставшейся цены.
Сильнее всего время съедает опционы около текущей цены: в них больше всего временной стоимости.
Поэтому покупателю важно не только угадать направление, но и срок. Если вы ждёте движения через две недели, а опцион истекает через три дня, тета заберёт его раньше.
Вега: как опцион реагирует на ожидания рынка
Вега показывает, насколько изменится цена опциона, если ожидаемая волатильность вырастет или упадёт на один процентный пункт.
Ожидаемую волатильность рынок закладывает прямо в цены опционов. Перед заседанием ЦБ, выборами или резким событием её поднимают: опционы дорожают. После события она обычно падает: опционы дешевеют, даже если цена почти не изменилась.
- У купленных коллов и путов вега положительная: рост ожиданий им на пользу.
- У проданных — отрицательная.
- Чем дольше срок опциона, тем больше вега.
Вега объясняет частую обиду новичка: «я угадал направление, а опцион подешевел». Ожидания упали сильнее, чем цена помогла. Какую волатильность рынок ждёт сейчас, показывают индексы вроде RVI и VIX — об этом урок «Индексы волатильности».
Как греки работают вместе
Греки меняются одновременно, поэтому смотреть на один мало. Коротко, что у какой позиции:
- Купленный колл: дельта плюс, гамма плюс, тета минус, вега плюс. Ждёте роста, и лучше быстрого.
- Купленный пут: дельта минус, гамма плюс, тета минус, вега плюс. Ждёте падения, и лучше быстрого.
- Проданный колл или пут: знаки гаммы, теты и веги противоположные. Зарабатываете, пока рынок спокоен, и рискуете, когда он резко двигается.
Отсюда простое правило: покупатель опциона платит за движение и время, продавец получает плату за спокойствие. Ни одна сторона не зарабатывает «просто так».
Греки показывает конструктор опционных стратегий на сайте: дельту — в рублях при движении цены на 1%, тету — за день, вегу — при росте ожидаемой волатильности на 1 пункт.
Пример: греки колла на Si на условных цифрах
Фьючерс Si стоит 90 000 пунктов, один пункт — 1 ₽. Колл со страйком 92 000 и сроком 30 дней стоит 800 ₽. Это соответствует ожидаемой волатильности около 15% годовых. Греки посчитаны по модели Блэка, комиссии не учитываем.
- Дельта 0,32: Si +1 000 пунктов — опцион примерно +320 ₽.
- Гамма ≈ 0,09 на 1 000 пунктов: после роста на 1 000 дельта станет около 0,41.
- Тета ≈ −24 ₽ в день: каждый день без движения стоит около 24 ₽.
- Вега ≈ 92 ₽ на 1 пункт волатильности: ожидания выросли на 1 пункт — опцион около +92 ₽.
Что будет при движении цены. Si вырос до 91 000 — колл стоит около 1 164 ₽, то есть +364 ₽. Это больше, чем 320 ₽ по одной дельте: сработала гамма. Если Si упал до 89 000, колл стоит около 525 ₽: −275 ₽.
Что будет, если цена стоит на месте. Si так и держится у 90 000:
| До экспирации | Цена колла |
|---|---|
| 30 дней | 800 ₽ |
| 20 дней | 547 ₽ |
| 10 дней | 251 ₽ |
| 5 дней | 89 ₽ |
| 2 дня | 11 ₽ |
За первые 10 дней колл теряет 253 ₽ — треть цены. За последние 10 дней — оставшиеся 251 ₽, то есть всё, что было. Чем ближе экспирация, тем быстрее работает время.
Что будет, если изменятся ожидания. Цена Si прежняя, но ожидаемая волатильность выросла с 15,4% до 18,4% — колл стоит около 1 081 ₽. Упала до 12,4% — около 532 ₽. На 3 пункта волатильности — почти треть цены опциона.
Частые ошибки
- Смотреть только на направление и не смотреть на тету: опцион сгорает, пока цена «вот-вот пойдёт».
- Покупать опционы на пике ожиданий перед событием и терять на падении волатильности после него.
- Считать дельту точной вероятностью прибыли. Это грубая оценка шанса закончить в деньгах, а прибыль требует ещё и отбить премию.
- Забывать, что греки меняются: дельта вчера и дельта сегодня — разные числа, особенно перед экспирацией.
- Продавать опционы с короткой экспирацией у текущей цены без учёта гаммы: резкое движение быстро делает позицию большой.
Ограничения метода
- Цифры в примере посчитаны по модели Блэка для условных цен. У брокера и на бирже греки могут отличаться: другая модель, другая волатильность по страйкам, другое время расчёта.
- Греки показывают изменение «при прочих равных», а в жизни цена, время и ожидания меняются одновременно.
- Урок не разбирает формулы и торговые стратегии на греках — только смысл каждого показателя.
Примените на практике
Конструктор опционных стратегий
Дельта, тета и вега позиции в рублях и график прибыли и убытка.
Опционные уровни Remz Options
Как гамма открытых опционов превращается в уровни на графике.
Gamma Flip и режим рынка
Где суммарная гамма меняет знак и что это значит для движения цены.
Опционы Мосбиржи и max pain
Открытый интерес по страйкам для Si, RTS, Brent и других.
Вопросы и ответы
Какой грек самый важный новичку?
Для покупателя опционов — дельта и тета: насколько опцион отвечает на движение цены и сколько он теряет за день ожидания. Вега становится важной перед событиями, когда опционы дорожают.
Почему опцион подешевел, хотя цена пошла в мою сторону?
Обычно из-за теты или веги: движение было слишком медленным, и время съело больше, чем дала дельта, или после события упала ожидаемая волатильность.
Что такое дельта-нейтральная позиция?
Позиция, у которой суммарная дельта около нуля: небольшие движения цены почти не меняют её стоимость. Продавцы опционов держат такую позицию, докупая или продавая фьючерсы.
Где посмотреть греки?
Их показывают терминалы брокеров и конструктор опционных стратегий на этом сайте: там дельта, тета и вега пересчитаны в рубли для вашей позиции.
Какое отношение греки имеют к опционным уровням?
Опционные уровни строят по гамме открытых опционов. Там, где гаммы много, хеджирование продавцов может тормозить или разгонять движение цены.
Источники
- Making More Informed Decisions: Understanding Greeks — Options Clearing Corporation и Fidelity, 2023
- Interactive Brokers Campus: греки опционов — гамма у страйков около цены, ускорение теты к экспирации, вега у длинных опционов
- Спецификация маржируемого опциона на фьючерсный контракт — Московская биржа
Читайте по теме
Опционы простыми словами
Опцион простыми словами: право купить или продать по заранее известной цене. Колл и пут, страйк, премия, экспирация, опционы на Мосбирже, примеры на Si.
Индексы волатильности VIX, RVI и DVOL
VIX, RVI и DVOL — ожидаемая волатильность по ценам опционов. Как перевести индекс в ожидаемое движение цены, что значат высокие и низкие значения и где ограничения.
Что такое фьючерс простыми словами
Фьючерс простыми словами: договор о цене в будущем. Как он работает на Мосбирже, что такое ГО, вариационная маржа и экспирация. Примеры на цифрах.
Экспирация фьючерсов простыми словами
Когда экспирация фьючерсов на Мосбирже и во сколько: даты, время 14:00 и 19:00 МСК по правилам 2026 года, что будет с позицией и как перейти в новый контракт.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Примеры с ценами условные. Торговля на финансовых рынках связана с риском потери капитала. Отказ от ответственности.