Основы трейдингаБазовыйУрок 29 из 53 · Дополнительные темы · Стили торговли
Скальпинг простыми словами
 Константин Ремезов
Коротко
Скальпинг — торговля очень короткими сделками. Трейдер рассчитывает на небольшое изменение цены и обычно закрывает позицию через секунды или минуты. За день таких сделок может быть много. Но само количество не создаёт прибыль. Если каждая сделка в среднем приносит убыток после расходов, частая торговля только быстрее уменьшает счёт.
Что нужно знать заранее:Заявки и исполнение сделки,Как устроены биржа, брокер и котировки,Управление риском в трейдинге
Чем скальпинг отличается от других стилей
Жёсткой границы по минутам нет. Обычно стили различают так:
- Скальпинг: секунды или минуты в позиции, небольшая цель по цене.
- Внутридневная торговля: сделки могут длиться минуты или часы, позиции закрывают в пределах торгового дня.
- Свинг-торговля: позицию держат несколько дней или недель.
- Позиционная торговля: рассчитывают на более длительное движение, часто в течение недель или месяцев.
Скальпинг обычно относится к внутридневной торговле. Эти названия частично пересекаются и не задают обязательное число сделок.
Почему маленькую прибыль легко потратить на расходы
Допустим, сделка принесла 10 ₽ до расходов, а комиссии и исполнение обошлись в 6 ₽. Осталось 4 ₽. Если же сама сделка дала минус 10 ₽, вместе с расходами получится минус 16 ₽.
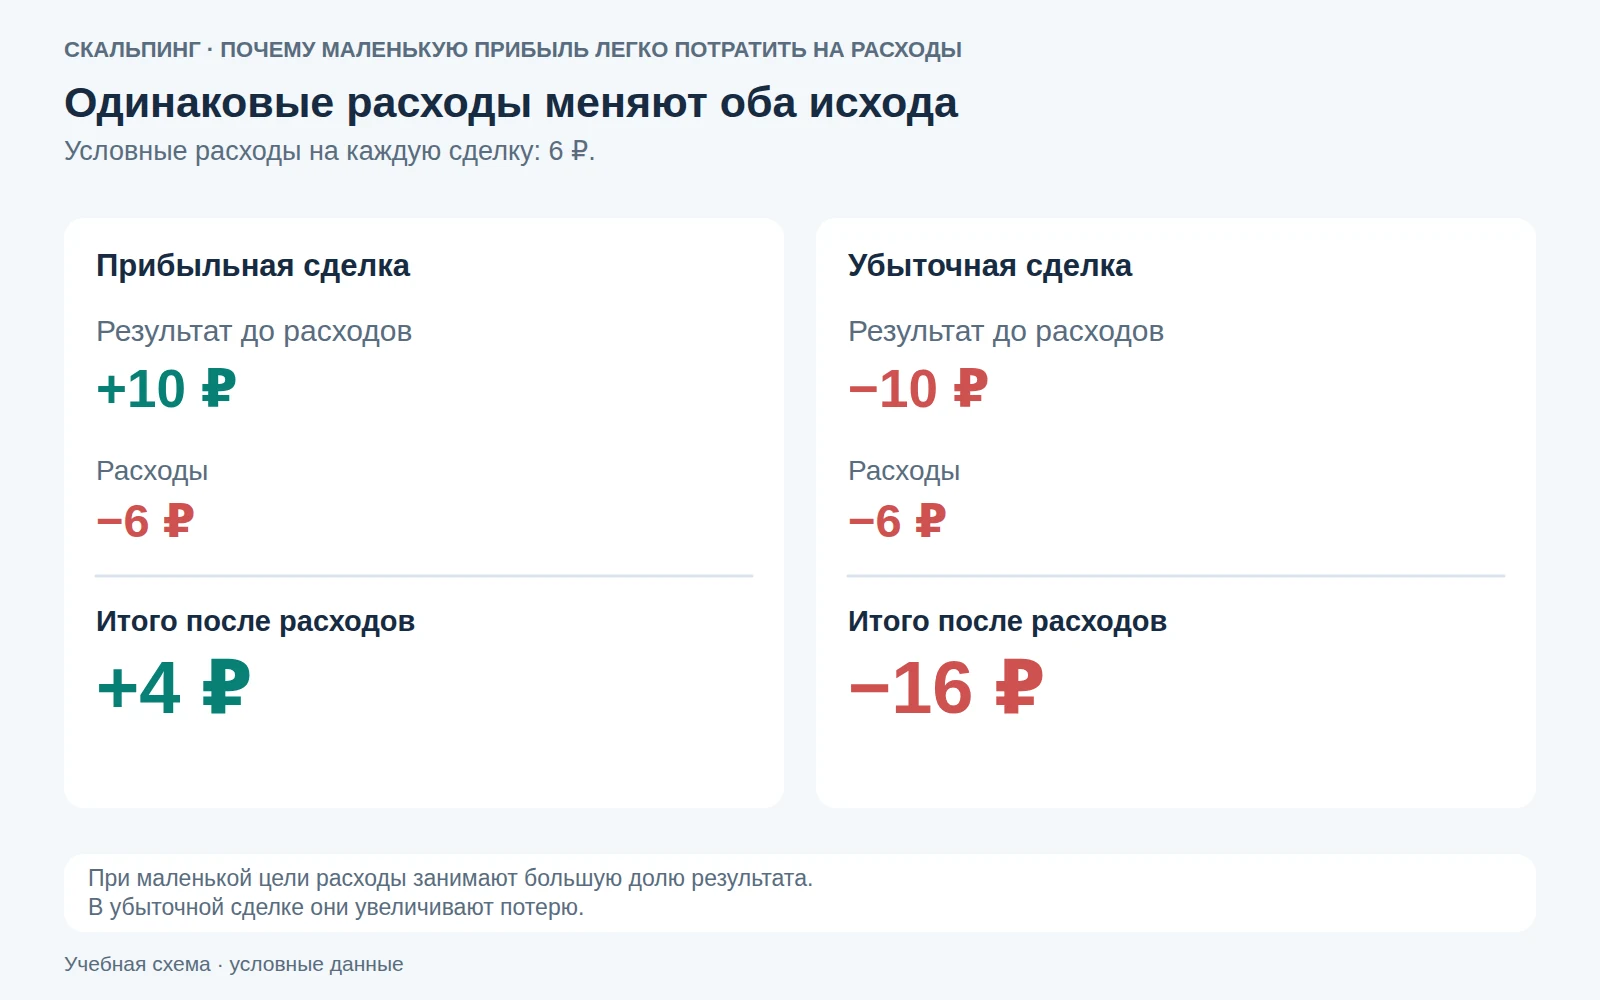
При маленькой цели даже небольшие расходы заметно меняют результат. Поэтому считать нужно деньги после сделки, а не только расстояние между отметками на графике.
Спред, комиссия и проскальзывание
Спред — разница между лучшей доступной ценой покупки и продажи. Например, сейчас можно купить за 101 ₽, а продать за 100 ₽. Если купить и сразу продать при тех же котировках, потеря составит 1 ₽ до комиссии.
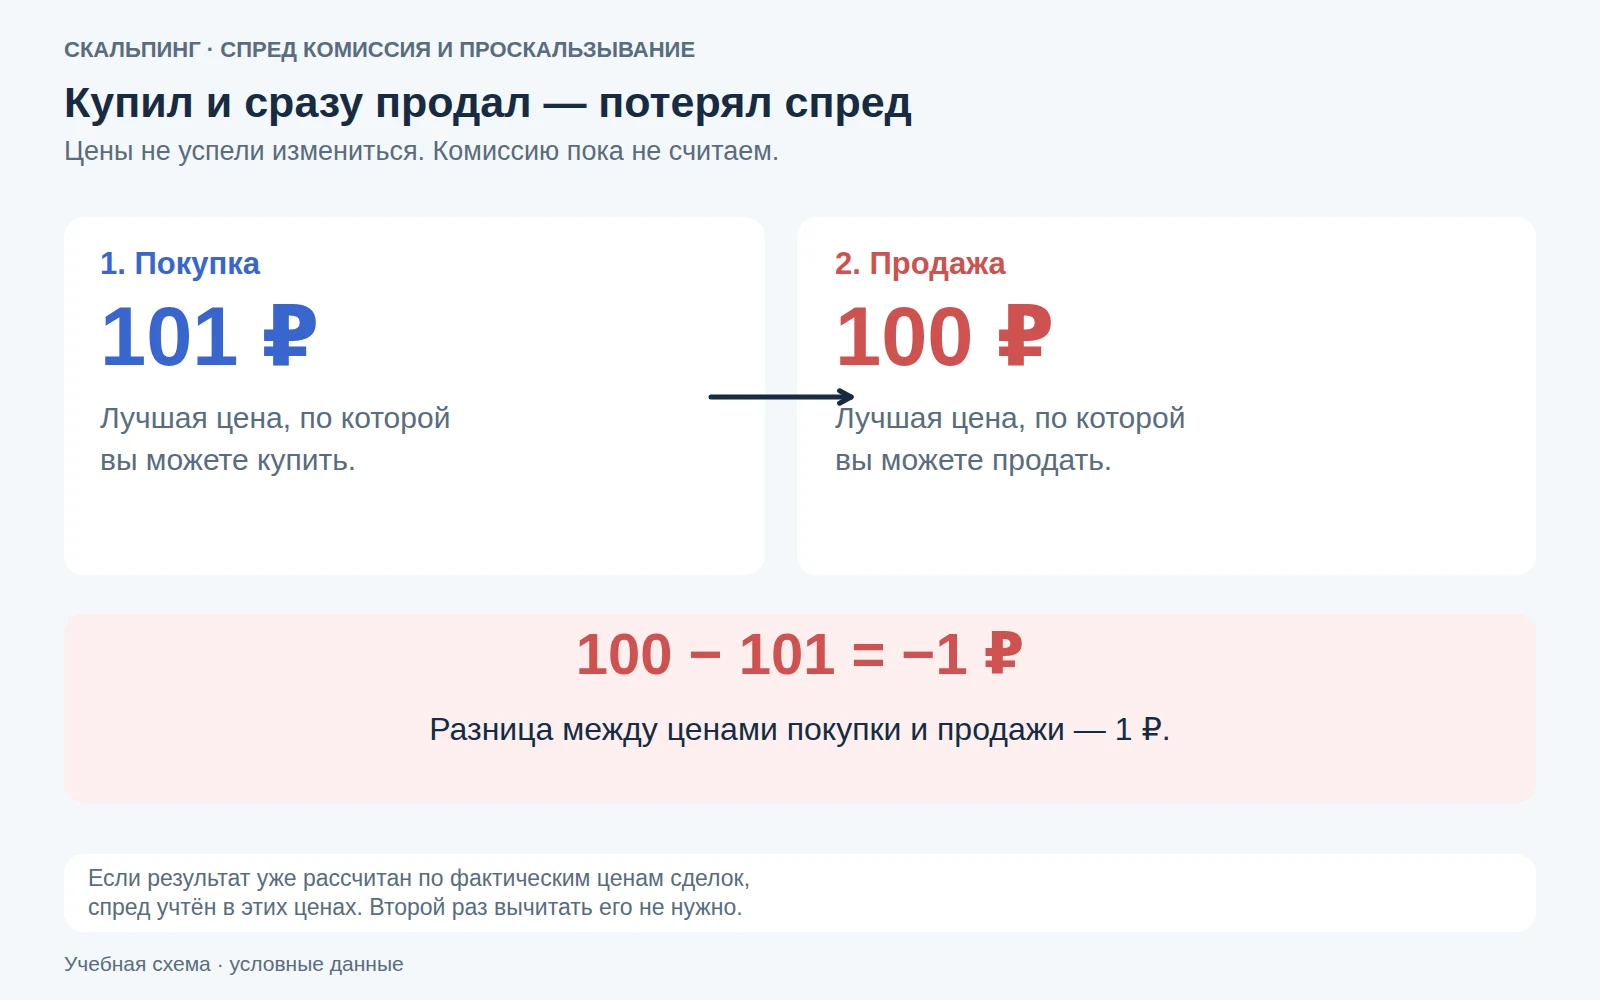
Спред не списывается отдельной строкой как комиссия: его влияние проявляется в ценах исполнения.
Комиссия — плата за сделку по тарифу. Для полного расчёта учитывают и открытие, и закрытие позиции, а также применимые биржевые сборы. Нужно проверить, какие сборы уже включены в тариф, чтобы не посчитать их второй раз.
Проскальзывание — разница между ожидаемой и фактической ценой исполнения. Например, рассчитывали купить за 101 ₽, а купили за 102 ₽. Это неблагоприятное проскальзывание. Иногда исполнение бывает и лучше ожидаемого.
Если вы уже считаете результат по фактическим ценам входа и выхода, влияние спреда и проскальзывания находится внутри этого результата. Повторно вычитать его не нужно. Отдельно вычитают комиссии и другие платежи, которые ещё не учтены.
Как выбрать инструмент для расчёта
Скальперу важно, по каким ценам и в каком объёме можно быстро купить и продать. Это проверяют по стакану — списку заявок других участников. Лента сделок показывает уже состоявшиеся покупки и продажи.
Узкий спред и большой объём встречных заявок могут уменьшать расходы на исполнение. Но даже в таком стакане цена может измениться до выполнения заявки.
На Мосбирже для коротких сделок используют, например, ликвидные акции и отдельные фьючерсы на валюты, индексы, нефть и золото. Выбирать только по названию нельзя. Нужно сравнить конкретный инструмент, серию контракта, время торговли, размер своей заявки и тариф.
У фьючерса нет обычного займа всей суммы покупки, как при покупке акций с плечом. Но это не означает бесплатную позицию. Финансирование может отражаться в цене срочного контракта. У вечных фьючерсов есть фандинг — расчётные платежи между сторонами, которые можно платить или получать. Механизм описан у Мосбиржи; влияние финансирования на цену срочного контракта объясняет CME.
Скальпинг на Мосбирже: акции или фьючерсы
На Мосбирже скальпируют и акции, и фьючерсы. Главные различия:
| Фьючерсы (например, Si) | Акции | |
|---|---|---|
| Деньги на позицию | залог (ГО) — часть стоимости контракта | полная стоимость покупки или плечо брокера |
| Шорт | открывается так же, как покупка, без займа | через брокера, нужен маржинальный счёт |
| Комиссии | по тарифу брокера и биржи за каждый контракт | обычно процент от суммы сделки |
| Шаг цены | у Si 1 пункт стоит 1 ₽ на контракт | зависит от бумаги и размера лота |
Фьючерсы удобнее для частых сделок в обе стороны: шорт не требует займа, а залог меньше полной стоимости. Но малый залог — это и есть плечо: убыток считается от полной стоимости контракта. Сколько залога нужно, показывает калькулятор ГО.
Больше всего заявок обычно в основную сессию — с 9:00 до 19:00 МСК по расписанию с 14 сентября 2026 года (Мосбиржа). Утром и поздно вечером стакан тоньше, а спред шире.
Инструмент выбирают по спреду и объёму в стакане, а не по названию. У части брокеров есть тарифы с меньшей комиссией при большом обороте — для скальпинга это заметная разница.
Какие подходы используют скальперы
При торговле по стакану и ленте следят за заявками и прошедшими сделками. Большая заявка рядом с ценой может привлечь внимание. Но её могут убрать или исполнить. Само её появление не обещает, что цена удержится.
При импульсной торговле пытаются взять часть быстрого движения. Например, цена резко выходит за пределы недавнего диапазона. Основная трудность — успеть исполнить сделку по приемлемой цене и не попасть на быстрый разворот.
При торговле от уровня заранее отмечают область, где раньше цена останавливалась или меняла направление. Затем наблюдают, что происходит при новом подходе к этой области. Цена может отскочить, пройти дальше или ненадолго выйти за границу и вернуться.
Это описания подходов. Для проверки нужны точные условия входа и выхода. Слова «сильный уровень» и «хорошее подтверждение» сами по себе таких условий не задают.
Скальпинг по стакану: что смотрят в заявках
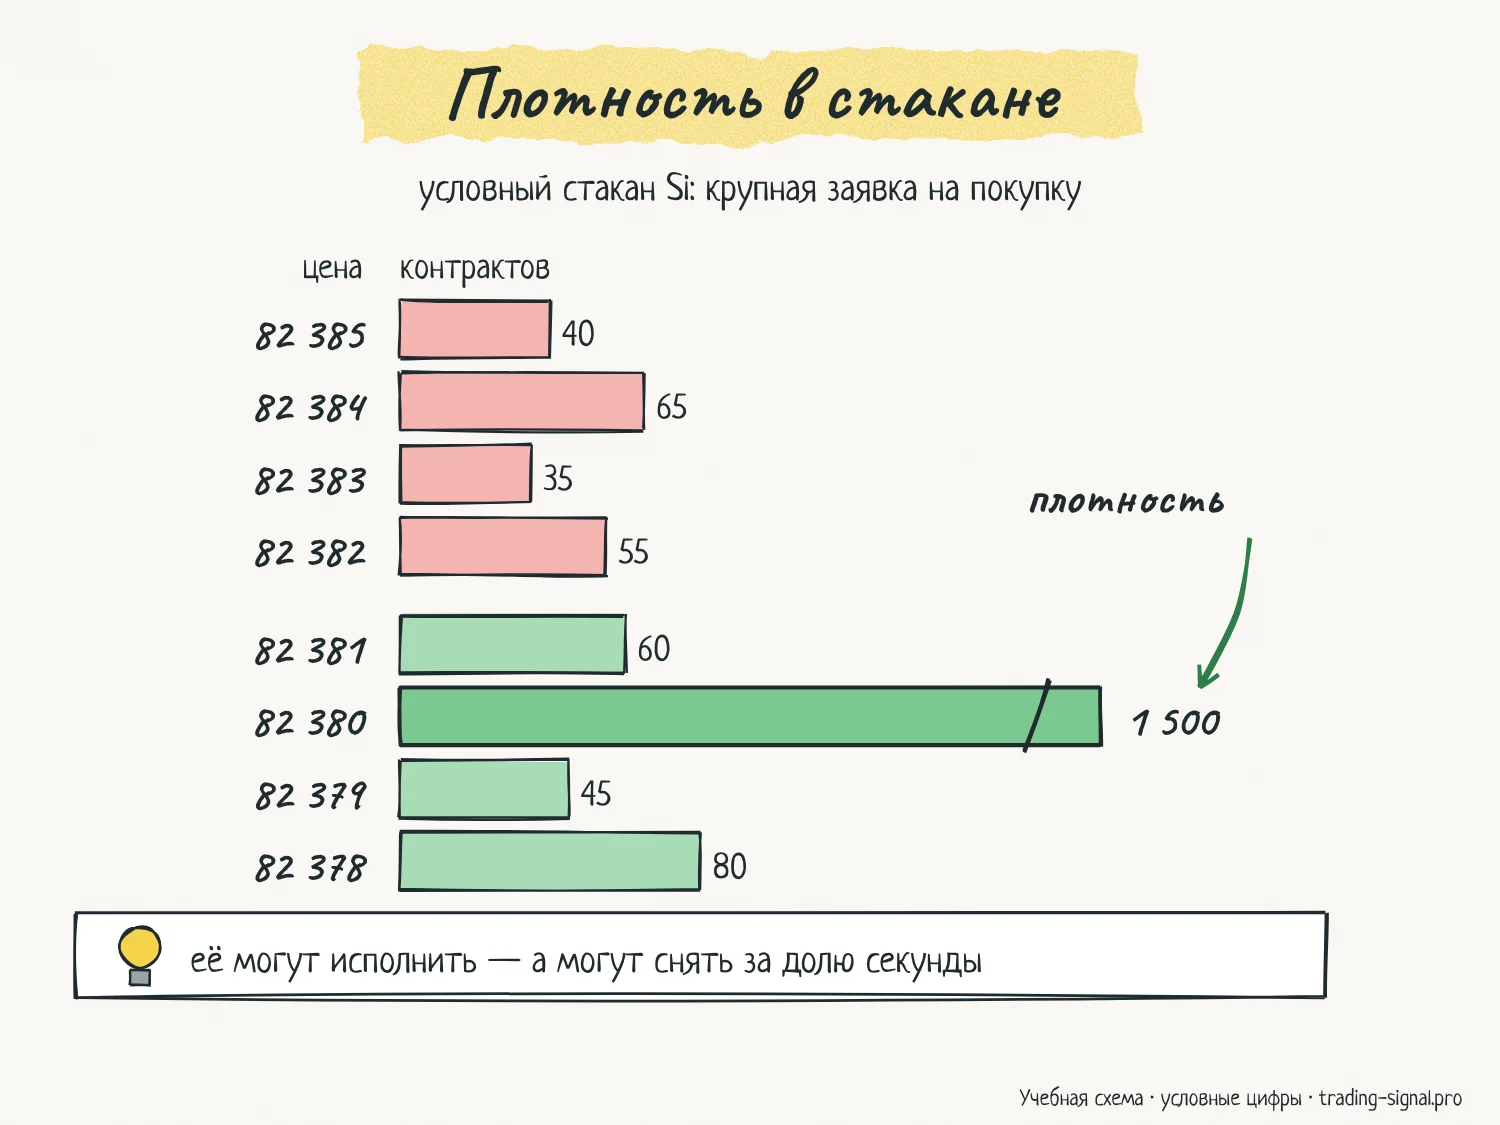
Стакан показывает заявки, которые ждут исполнения. Лента сделок — те, что уже прошли. Скальпер смотрит на три вещи:
- Спред. Один шаг цены между лучшими покупкой и продажей или больше.
- Объём у лучших цен. Сколько можно купить или продать прямо сейчас, не сдвинув цену.
- Плотность. Так называют заметно крупную заявку на одной цене — в несколько раз больше соседних.
Плотность используют как ориентир. Цена может притормозить перед ней, а стоп ставят за ней. Если плотность быстро съедают сделками, движение иногда ускоряется.
Почему на это нельзя полагаться:
- Заявку могут снять за долю секунды, и вы останетесь без «защиты».
- Крупный участник может показывать малую часть объёма и добавлять заявки по мере исполнения.
- Крупная заявка без намерения её исполнить, чтобы ввести рынок в заблуждение, называется спуфингом. Мосбиржа относит его к недобросовестным практикам (ответы биржи о 224-ФЗ).
Стакан показывает намерения, которые могут измениться в любую секунду. Ориентироваться на него можно, верить ему нельзя.
Какие индикаторы используют для скальпинга
Индикаторы считаются из тех же цен и объёмов, что видны на графике, и всегда немного опаздывают. В скальпинге их используют как фон, а не как сигнал.
- Объём и лента сделок. Главный «индикатор» скальпера: сколько прошло и в какую сторону.
- VWAP — средняя цена дня с учётом объёма. Показывает, выше или ниже средней цены дня сейчас рынок.
- Короткие скользящие средние (например, EMA 9 и 20) на минутном графике — подсказывают направление последних минут.
- Уровни дня: максимум и минимум прошлого дня, цена открытия, круглые числа.
- RSI и похожие осцилляторы. На минутном графике дают много сигналов, и большинство из них — шум.
Лучших настроек нет. Если перебрать много правил на одних данных, какое-нибудь обязательно покажет прибыль случайно. В проверке Sullivan, Timmermann и White лучшее правило из тысяч на новых данных уже не давало значимого результата (исследование). Поэтому настройки выбирают заранее и проверяют на периоде, по которому их не подбирали.
Как заранее посчитать риск
Стоп — условная заявка для выхода при неблагоприятном движении. Слишком близкий стоп может срабатывать от обычных колебаний. Слишком большой объём делает даже небольшое движение дорогим.
Сначала определяют, при каком изменении цены исходная идея перестаёт подходить. Затем оценивают плановый убыток на одну акцию или один контракт с расходами. По нему рассчитывают объём, который укладывается в заранее выбранную сумму риска. Даже один контракт может оказаться слишком большим.
При этом стоп не гарантирует точную цену выхода. После срабатывания рыночная заявка может исполниться хуже ожидаемого. Заявка с ограничением цены может остаться неисполненной. Эти различия объясняет FINRA.
Полезно заранее установить условие, после которого вы прекращаете открывать новые сделки в этот день. Это может быть сумма потерь или другое проверенное правило. Оно помогает остановить импульсивную торговлю, но не превращает убыточную стратегию в прибыльную.
Сделки записывают в журнал: почему вошли, по какой цене действительно купили и продали, сколько заплатили и какой результат получили. Так видно, где ошибка в самом правиле, а где вы от него отступили. Если усталость мешает выполнять план, продолжение торговли добавляет риск ошибок.
Пример расчёта сделки на Si
Si — фьючерс на курс доллара к рублю. По параметрам Мосбиржи, минимальный шаг котировки равен 1 пункту и стоит 1 ₽ на контракт. Ниже условный пример, а не текущая торговая ситуация.
Допустим, трейдер фактически купил 5 контрактов по 83 202. Он рассматривает выход с прибылью по 83 222 и ставит стоп с уровнем срабатывания 83 192. Общую комиссию за покупку и продажу условно примем равной 2 ₽ на контракт. Это учебная цифра, а не действующий тариф.
Если продажа действительно исполнится по 83 222, разница составит 20 пунктов на контракт. Для пяти контрактов это 100 ₽. После комиссии в 10 ₽ останется 90 ₽.
Если сработает стоп, а продажа исполнится на пункт хуже, по 83 191, потеря составит 11 пунктов на контракт. Для пяти контрактов это 55 ₽. Вместе с комиссией получится убыток 65 ₽.
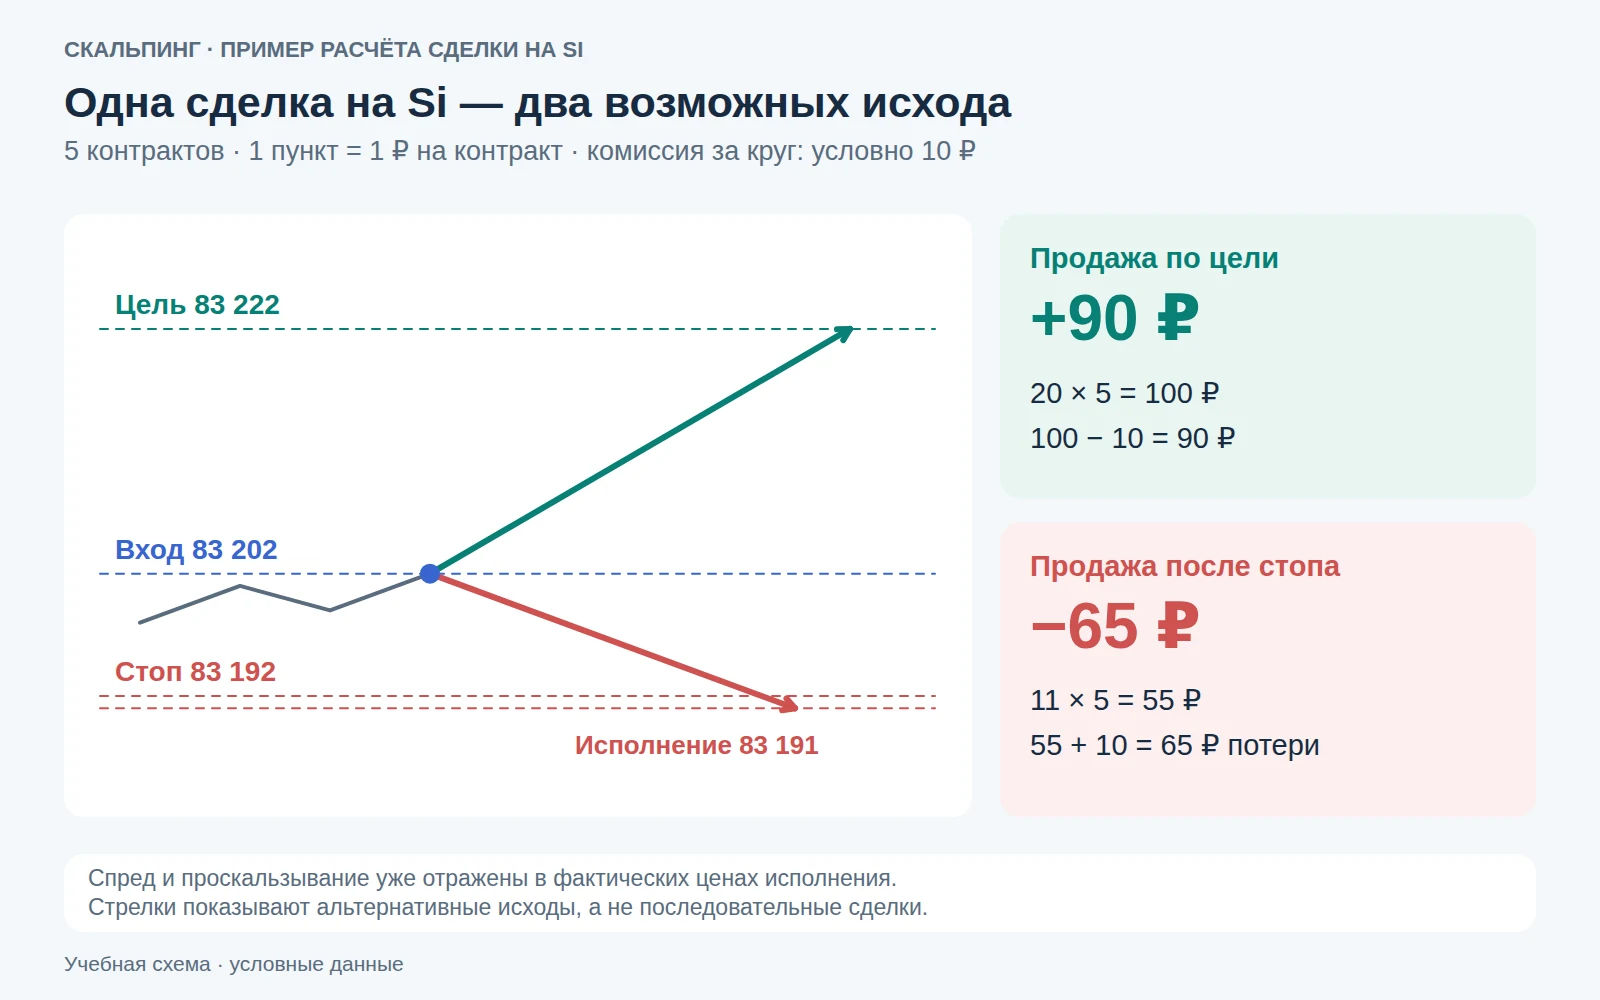
Здесь используются фактические цены исполнения. Спред второй раз не вычитаем. Другие расходы и налоги в пример не включены.
До расходов план выглядел как риск 10 пунктов ради 20. В рассмотренных исходах после расходов возможная прибыль составляет 90 ₽, а убыток — 65 ₽. Это примерно 1,38 ₽ прибыли на каждый рубль риска.
Если представить серию, где бывают только такие два результата, безубыточность наступает примерно при 41,94% прибыльных сделок: 65 разделить на сумму 90 и 65. Для прибыли доля должна быть выше. В реальной торговле размеры прибылей, убытков и расходов меняются, поэтому этот процент нельзя переносить на любую стратегию.
Сколько можно заработать на скальпинге: считаем ожидание
Ответ «столько-то в день» дать нельзя. Можно посчитать ожидание — средний результат одной сделки после расходов:
Ожидание = доля прибыльных × средняя прибыль − доля убыточных × средний убыток.
Возьмём сделку на Si из примера выше: +90 ₽ при успехе и −65 ₽ при стопе, комиссия уже учтена. Представим 20 таких сделок в день.
| Доля прибыльных | Ожидание на сделку | За 20 сделок |
|---|---|---|
| 38% | −6,10 ₽ | −122 ₽ |
| 42% | +0,10 ₽ | +2 ₽ |
| 45% | +4,75 ₽ | +95 ₽ |
| 50% | +12,50 ₽ | +250 ₽ |
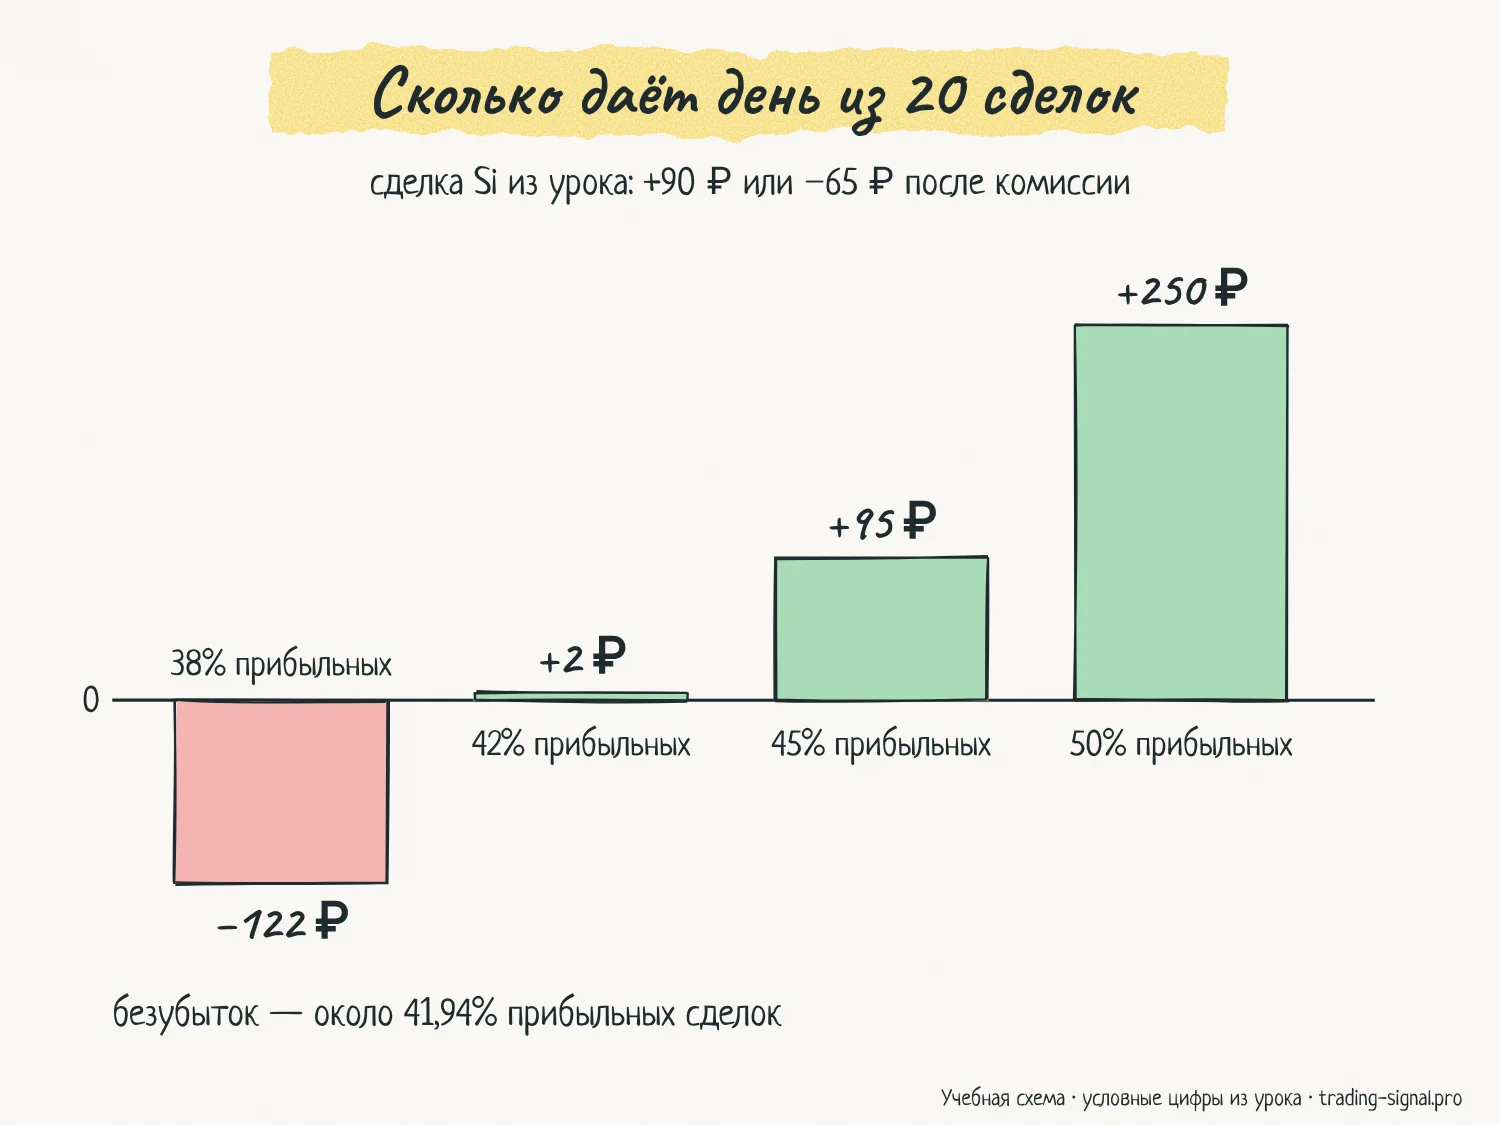
Разница в несколько процентов прибыльных сделок превращает плюс в минус. Это средние цифры: отдельные дни будут сильно отличаться в обе стороны. Свою долю прибыльных и средние результаты можно узнать только из журнала с сотнями записанных сделок.
Увеличивать число сделок имеет смысл, только если ожидание положительное. При отрицательном каждая новая сделка увеличивает убыток.
Можно ли на этом зарабатывать
Положительный результат возможен, но его нельзя обещать. В исследовании Chague, De-Losso и Giovannetti 97% изученной группы новичков на бразильском рынке фьючерсов потеряли деньги. Речь о людях, начавших внутридневную торговлю в 2013–2015 годах и продолжавших её не менее 300 торговых дней. Это результат конкретной выборки, а не вероятность убытка для каждого скальпера. Описание исследования.
Чтобы оценить собственное правило, нужно записать его заранее, проверить на данных и учесть расходы. Затем отдельно проверить на другом периоде, по которому правило не подбирали. Учебный счёт помогает освоить заявки, но не всегда точно воспроизводит реальное исполнение.
Сто или двести сделок могут дать материал для первого разбора. Сам по себе этот счётчик не доказывает, что найден устойчивый способ заработать. Важно, за счёт чего получена прибыль, какие были потери и сохраняется ли результат при других условиях.
Примените на практике
Вопросы и ответы
Подходит ли скальпинг новичку?
Его трудно осваивать: решения приходится принимать быстро, а расходы возникают часто. Для знакомства с механикой полезно сначала спокойно разобрать заявки и расчёт риска. Более длинные сделки дают больше времени на решение, но тоже могут приносить убытки.
Какой график нужен?
Для коротких сделок часто используют минутный или тиковый график, стакан и ленту. На минутном графике одна свеча показывает одну минуту. Более крупный период помогает увидеть общую картину, но сам по себе не делает вход надёжнее.
Сколько можно заработать на скальпинге в день?
Заранее назвать сумму нельзя. Результат дня — это ожидание одной сделки после расходов, умноженное на число сделок, плюс случайный разброс. При отрицательном ожидании больше сделок означает больший убыток.
Какие индикаторы лучше для скальпинга?
Универсально лучших нет. Скальперы чаще смотрят объём, ленту сделок, VWAP, короткие скользящие средние и уровни дня. Все индикаторы опаздывают, а настройки, подобранные на истории, часто не работают на новых данных.
Что такое плотность в стакане?
Заметно крупная заявка на одной цене. Её используют как ориентир, где цена может притормозить, но заявку могут снять в любую секунду.
Источники
- Chague, De-Losso, Giovannetti. Day Trading for a Living? (2019)
- Московская биржа: параметры валютных фьючерсов
- Московская биржа: вечные валютные фьючерсы и фандинг
- CME Group: справедливая стоимость фьючерса на индекс
- FINRA: стоп-заявки на волатильном рынке
- Московская биржа: новое расписание торгов с 14 сентября 2026 года
- Московская биржа: ответы на вопросы о применении 224-ФЗ (спуфинг, лейеринг)
- Sullivan, Timmermann, White. Data-Snooping, Technical Trading Rule Performance, and the Bootstrap — FMG LSE, DP 303 (вне выборки 1987–1996)
Читайте по теме
Виды трейдинга простыми словами
Виды трейдинга простыми словами: скальпинг, интрадей, свинг и позиционная торговля — сколько держат сделки, какие расходы и риски и что выбрать новичку.
Интрадей простыми словами
Интрадей и дейтрейдинг простыми словами: сделки внутри одного дня, отличие от скальпинга, часы торгов Мосбиржи, расходы, риск ночного гэпа и пример на Si.
Биржевой стакан простыми словами
Что такое биржевой стакан: заявки на покупку и продажу, спред, объёмы и плотности, как рыночная заявка «съедает» стакан и откуда проскальзывание. Пример на Si.
Заявки и исполнение сделки
Чем рыночная заявка отличается от лимитной и стоп-заявки, почему стоп не гарантирует цену исполнения, из чего состоят комиссии и что такое проскальзывание.
Стоп-лосс и тейк-профит простыми словами
Что такое стоп-лосс и тейк-профит простыми словами, как выставить их в терминале, куда ставить стоп и цель по уровням и ATR. Пример на цифрах и частые ошибки.
Соотношение риск/прибыль и доля прибыльных сделок
R:R — отношение прибыли к риску. Сколько нужно прибыльных сделок при 1:1, 1:2, 1:3, как считать математическое ожидание и почему высокий R:R не спасает.
Торговый план и журнал сделок
Торговый план — письменные правила: рынки, сетапы, риск, лимиты, режим работы. Журнал сделок — проверка этих правил на практике. Шаблон, пример и частые ошибки.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Примеры с ценами условные. Торговля на финансовых рынках связана с риском потери капитала. Отказ от ответственности.