Управление рискомДля новичковУрок 14 из 53 · Этап 5 · Риск, размер позиции, плечо и просадка
Соотношение риск/прибыль и доля прибыльных сделок: какая нужна для плюса
 Константин Ремезов
Коротко
Соотношение риск/прибыль (R:R) показывает, во сколько раз потенциальная прибыль сделки больше риска. Чем оно выше, тем меньшая доля прибыльных сделок нужна, чтобы стратегия была в плюсе: при R:R 1:1 — больше 50%, при 1:3 — больше 25% (без учёта комиссий). Но высокий R:R бесполезен, если цель недостижима: результат зависит от сочетания R:R и реальной доли прибыльных сделок.
Соотношение риск/прибыль (R:R) — Отношение расстояния от входа до цели к расстоянию от входа до стопа. R:R 1:3 означает, что потенциальная прибыль втрое больше риска.
Что нужно знать заранее:Управление риском в трейдинге
Какая доля прибыльных сделок нужна при разном R:R
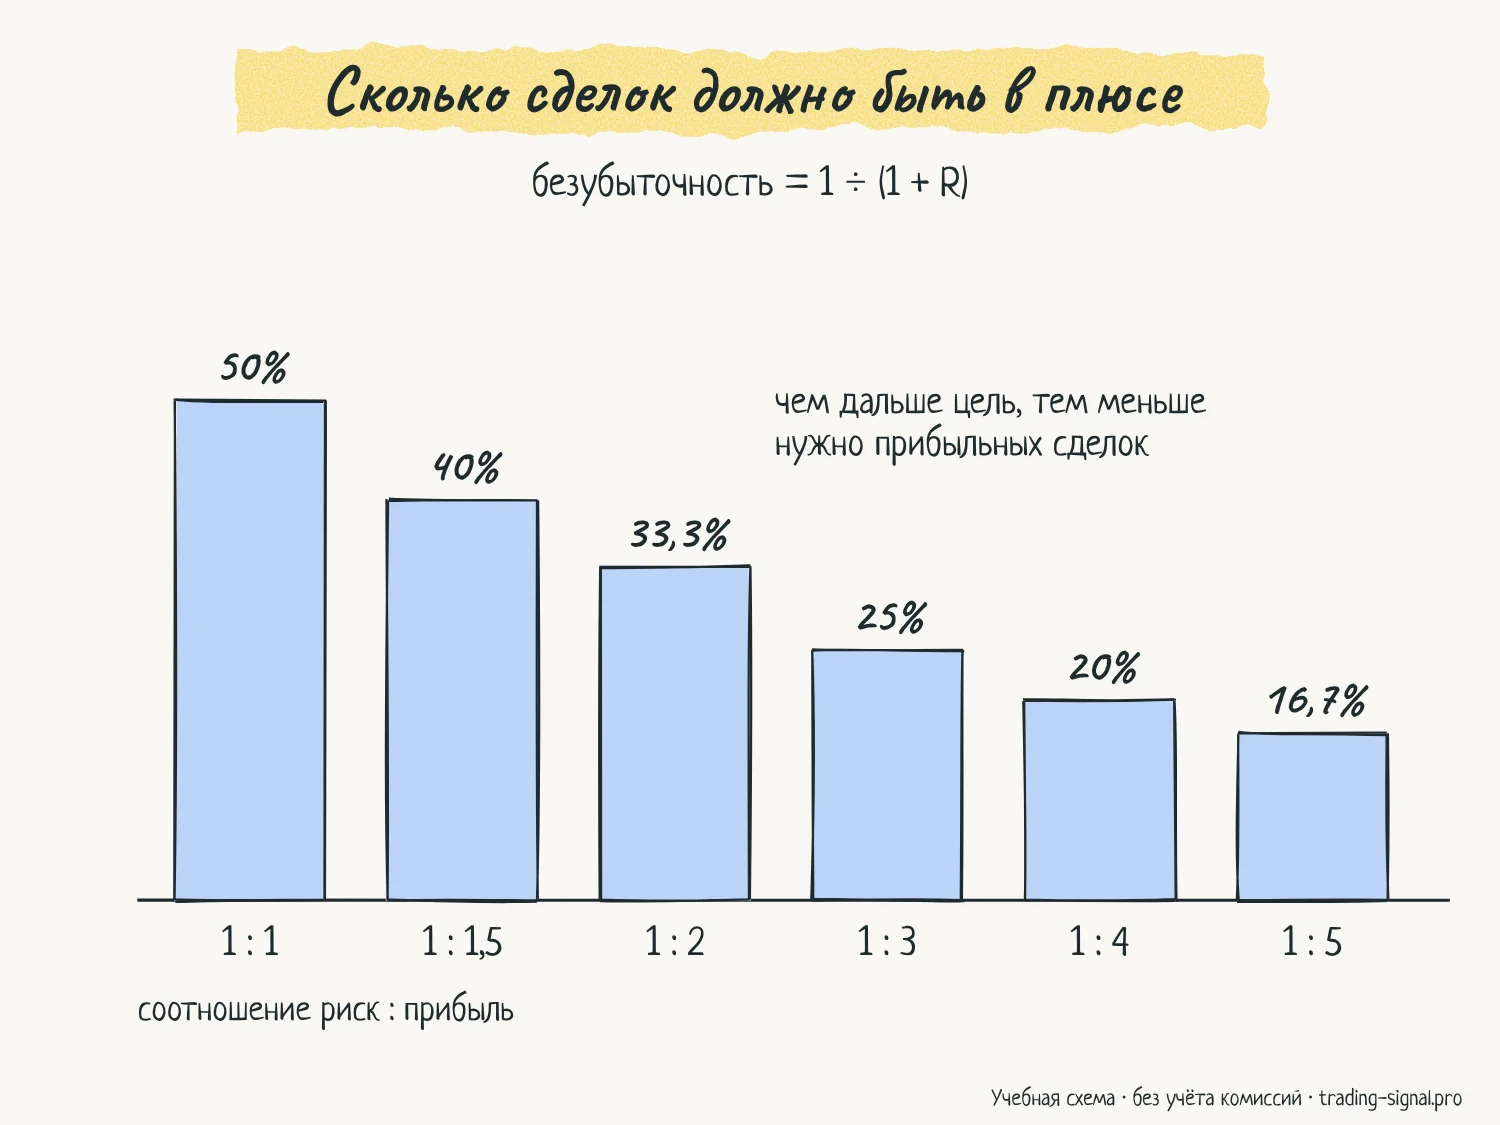
Порог безубыточности (без комиссий): доля прибыльных = 1 ÷ (1 + R), где R — прибыль в единицах риска.
| R:R | Нужно прибыльных сделок, больше чем |
|---|---|
| 1:1 | 50% |
| 1:1,5 | 40% |
| 1:2 | 33,3% |
| 1:3 | 25% |
| 1:5 | 16,7% |
Комиссии и проскальзывание сдвигают порог вверх — особенно при коротких стопах.
Как считать математическое ожидание
Ожидание сделки (в R) = доля прибыльных × средняя прибыль в R − доля убыточных × средний убыток в R
Пример: 40% прибыльных со средней прибылью 2,5R и 60% убыточных по −1R. Ожидание = 0,4 × 2,5 − 0,6 × 1 = +0,4R на сделку. При риске 1% депозита это в среднем +0,4% на сделку — до комиссий.
Реальные значения берутся из статистики: журнала сделок или истории стратегии. Так, на сайте опубликована статистика сигналов SYNAPSE — доля прибыльных, средний результат и profit factor по каждому инструменту.
Пример: почему R:R 1:5 — не всегда лучше
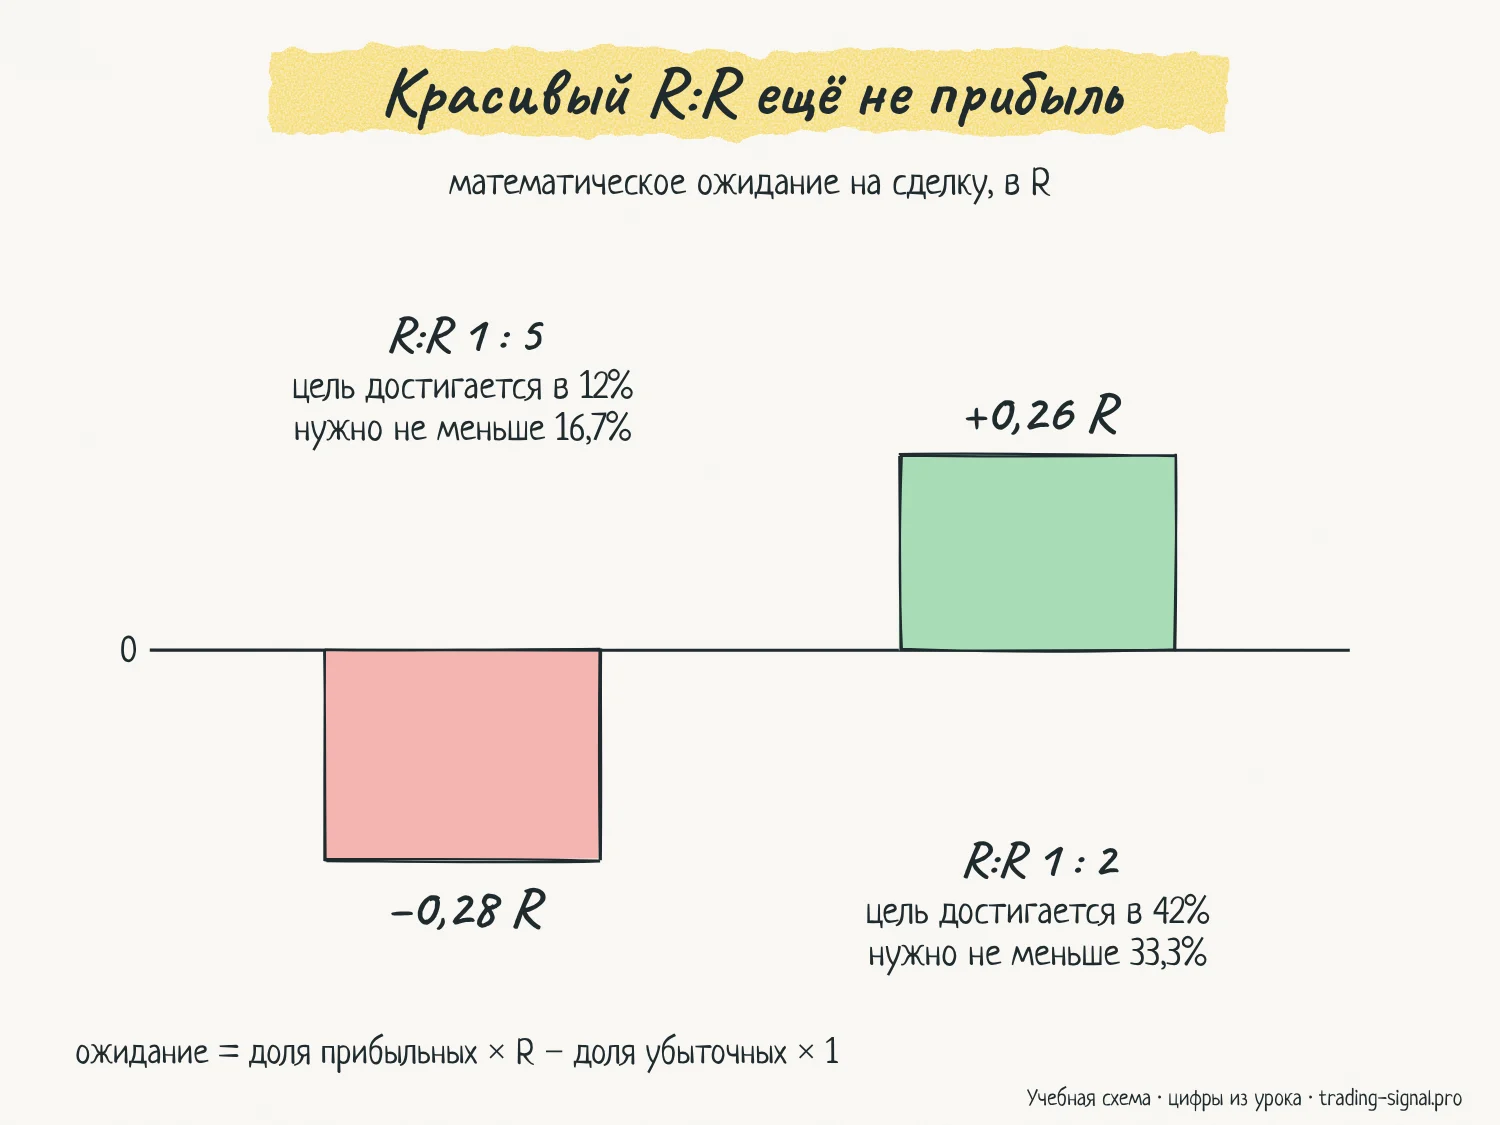
Трейдер ставит цель в 5 раз дальше стопа, но цена доходит до неё лишь в 12% сделок. Порог безубыточности для 1:5 — 16,7%, так что стратегия убыточна, несмотря на красивый R:R.
Другой трейдер берёт 1:2, и цель достигается в 42% сделок. Ожидание = 0,42 × 2 − 0,58 × 1 = +0,26R. Скромнее на бумаге, но в плюсе.
Частые ошибки
- Ставить цель за следующим сильным уровнем ради «красивого» R:R.
- Оценивать стратегию по R:R без реальной доли прибыльных сделок.
- Закрывать прибыль раньше цели и держать убыток до стопа — реальный R:R падает.
- Не учитывать комиссии в стратегиях с короткими стопами.
Ограничения метода
- Математическое ожидание — среднее на длинной дистанции; на коротком отрезке результат определяется случайностью.
- Оценки по малой выборке (десятки сделок) ненадёжны.
Примените на практике
Вопросы и ответы
Какой R:R считается хорошим?
Универсального ответа нет: 1:2 с долей прибыльных 45% лучше, чем 1:4 с 15%. Ориентир — положительное математическое ожидание по реальной статистике.
Что такое profit factor?
Отношение суммы всех прибылей к сумме всех убытков. Больше 1 — стратегия в плюсе; устойчиво больше 1,5 — хороший результат на длинной выборке.
Источники
- Формулы безубыточности и математического ожидания — стандартная арифметика вероятностей, расчёт Remz Capital
Читайте по теме
Управление риском в трейдинге
Риск-менеджмент для трейдера: почему рисковать 0,5–1% депозита, как стоп определяет объём, как пережить серию убытков. Расчёты, таблицы и калькулятор.
Стоп-лосс и тейк-профит простыми словами
Что такое стоп-лосс и тейк-профит простыми словами, как выставить их в терминале, куда ставить стоп и цель по уровням и ATR. Пример на цифрах и частые ошибки.
Как рассчитать размер позиции по риску
Формула размера позиции: риск в деньгах ÷ (расстояние до стопа × стоимость пункта). Примеры для акций Мосбиржи (лоты), фьючерса Si и биткоина. Калькулятор.
Торговый план и журнал сделок
Торговый план — письменные правила: рынки, сетапы, риск, лимиты, режим работы. Журнал сделок — проверка этих правил на практике. Шаблон, пример и частые ошибки.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Примеры с ценами условные. Торговля на финансовых рынках связана с риском потери капитала. Отказ от ответственности.