Инвестору: акции, облигации и фондыБазовыйУрок 42 из 53 · Дополнительные темы · Инвестору: акции и дивиденды
Мультипликаторы акций
Как сравнить цену компании с её прибылью, EBITDA и капиталом, оценить долговую нагрузку — и почему низкий мультипликатор ещё не значит «дёшево»
 Константин Ремезов
Коротко
Цена одной акции ещё не говорит, дорого ли оценена компания. P/E, EV/EBITDA и P/BV помогают сравнить её цену с прибылью, EBITDA или капиталом. Рядом смотрят долговую нагрузку, ROE и дивидендную доходность. Эти показатели отвечают на разные вопросы и дополняют друг друга. Это быстрый фильтр, а не ответ, покупать ли акцию: низкая цифра может означать и недооценку, и проблемы, которые рынок уже видит. Сравнивают сопоставимые компании, по одинаковой отчётности и за сопоставимые периоды.
Мультипликатор — отношение рыночной стоимости компании к одному из её финансовых показателей — прибыли, EBITDA, выручке или капиталу. Позволяет сравнивать компании разного размера.
Что нужно знать заранее:Как купить акции
Зачем нужны мультипликаторы
Акция за 100 ₽ не обязательно дешевле акции за 5 000 ₽. У компаний разное число акций, разная прибыль и разные долги. Цена одной бумаги — это просто доля, на которую поделена компания.
Мультипликатор отвечает на другой вопрос: сколько рынок сейчас платит за то, что компания зарабатывает или имеет. Например, сколько рублей стоимости приходится на один рубль годовой прибыли.
Так можно сравнить крупную компанию с небольшой и одну и ту же компанию в разные годы. Но мультипликатор — это первый фильтр. Он подсказывает, куда смотреть внимательнее, а не говорит, покупать ли акцию.
Коротко, какой показатель на какой вопрос отвечает:
| Вопрос | Что смотреть |
|---|---|
| Сколько стоит прибыль акционеров? | P/E |
| Сколько стоит бизнес относительно EBITDA? | EV/EBITDA |
| Насколько велика долговая нагрузка? | Чистый долг/EBITDA, проценты и сроки погашения |
| Как рынок оценивает капитал банка? | P/BV |
| Сколько компания зарабатывает на своём капитале? | ROE |
| Каковы дивиденды относительно цены? | Дивидендная доходность |
Капитализация, чистый долг и EV
Сначала разберём капитализацию, чистый долг и EV. Они понадобятся для следующих расчётов.
Капитализация — сколько стоят все акции компании на бирже. Если у компании два типа акций:
цена обыкновенной акции × число обыкновенных акций в обращении + цена привилегированной акции × число привилегированных акций в обращении.
Берут все акции в обращении, а не только долю в свободном обращении (free-float). Акции, которые компания выкупила у себя самой, требуют отдельного учёта.
Чистый долг — в простом расчёте это кредиты, займы и выпущенные облигации за вычетом денег и денежных эквивалентов. Это не все обязательства из баланса: долги поставщикам, например, сюда не входят. Включать ли аренду и другие статьи, зависит от методики, поэтому при сравнении компаний проверяйте, как посчитан показатель. Если денег больше, чем долгов, чистый долг отрицательный.
EV (стоимость бизнеса) — в упрощённом виде капитализация плюс чистый долг. Это оценка того, во сколько рынок ставит весь бизнес вместе с долгом, но не точный ценник реальной сделки: в полных расчётах учитывают и другие обязательства, и доли других владельцев в дочерних компаниях.
Почему это важно: две компании с одинаковой капитализацией могут стоить совсем по-разному, если у одной долгов нет, а у другой их много.
P/E: цена к прибыли
P/E = капитализация / чистая прибыль за год. В простом случае — с одним типом акций и согласованным расчётом прибыли на акцию — то же самое получится, если разделить цену одной акции на прибыль на одну акцию.
Если компания стоит 500 млрд ₽ и за год заработала 100 млрд ₽ чистой прибыли, P/E = 5. Рынок платит 5 ₽ за каждый рубль годовой прибыли. Иногда говорят «окупится за 5 лет», но это верно, только если прибыль не изменится и вся будет доставаться акционерам. Так почти не бывает.
Что важно знать про P/E:
- Берут прибыль за последние 12 месяцев или прогноз на год. Это разные цифры, и смешивать их нельзя.
- При убытке P/E получается отрицательным, и использовать его как обычную меру дешевизны нельзя. При нулевой прибыли он вообще не определён.
- Разовые события искажают прибыль. Продажа актива, переоценка, курсовые разницы могут сильно поднять или опустить прибыль одного года.
- У циклических компаний низкий P/E может вводить в заблуждение. У металлургов, угольщиков, нефтяников прибыль на пике цен на сырьё большая, и P/E кажется низким — как раз тогда, когда дальше прибыль может упасть. Поэтому для таких компаний смотрят прибыль за несколько лет.
P/E сам по себе не показывает, сколько у компании долгов. Проценты по кредитам уже влияют на чистую прибыль, но по одному P/E нельзя понять размер долга, сроки его погашения и условия кредитов.
Для P/E (и для P/BV ниже) берите прибыль и капитал, которые относятся к акционерам оцениваемой компании. Долю других владельцев её дочерних обществ не включайте: числитель и знаменатель должны относиться к одним и тем же владельцам.
EV/EBITDA и долговая нагрузка
EBITDA — прибыль до вычета процентов, налога на прибыль и амортизации. Другие налоги могут уже входить в расходы. Если компания публикует «скорректированную EBITDA», посмотрите список корректировок, прежде чем сравнивать её с конкурентами.
EV/EBITDA = стоимость бизнеса / EBITDA. В числителе EV, а не капитализация, поэтому в расчёт попадает чистый долг. Этим мультипликатором удобно сравнивать компании с разной долговой нагрузкой. Но он не отменяет отдельной проверки процентов и сроков погашения долга.
Ограничение: EBITDA не учитывает затраты на оборудование и стройку. В отраслях, где компании постоянно много вкладывают в основные средства, EV/EBITDA может выглядеть лучше, чем реальность.
Чистый долг / EBITDA сравнивает долг за вычетом денег с годовой EBITDA. Например, значение 3 означает: чистый долг в три раза больше годовой EBITDA. Это показатель долговой нагрузки, а не обещание погасить долг за три года. EBITDA — не свободные деньги: из неё ещё платят проценты, налог на прибыль, покупают оборудование, часть денег остаётся в запасах и неоплаченных счетах покупателей. Для погашения нужны реальные свободные деньги.
Чем выше нагрузка, тем труднее компании пережить падение доходов. Если ставка по кредитам плавающая или скоро придётся занимать заново, рост ставок увеличит расходы на проценты.
Единой «нормы» для этого показателя нет: допустимая нагрузка зависит от отрасли и устойчивости доходов. Сравнивайте компанию с её конкурентами и с её же прошлыми годами.
Банки: P/BV и ROE
Для оценки банков обычно не используют EV/EBITDA и чистый долг/EBITDA. Привлечённые деньги — вклады клиентов, займы — для банка сырьё бизнеса, поэтому обычная промышленная схема оценки к нему не подходит.
P/BV = капитализация / собственный капитал. Собственный капитал — разница между активами и обязательствами по отчётности. P/BV ниже 1 означает, что рынок оценивает банк дешевле его капитала по отчётности. Это не значит, что после закрытия банка акционеры обязательно получат больше текущей цены: стоимость по отчётности не гарантирует цену продажи активов.
ROE = чистая прибыль за год / средний собственный капитал за год × 100%. Для простого расчёта средний капитал можно взять как полусумму капитала на начало и конец года. Если банк сам публикует ROE, проверьте, как именно он его считает.
Пример: прибыль 20 млрд ₽, капитал на начало года 80 млрд ₽, на конец — 120 млрд ₽. Средний капитал — 100 млрд ₽, ROE — 20%. При крупных изменениях капитала в течение года простого среднего может быть недостаточно.
ROE — показатель работы компании. Он не означает, что покупатель акции получит такую же доходность.
Эти показатели смотрят вместе. Банк с высоким ROE обычно стоит дороже по P/BV. Если банк показывает высокий ROE, но стоит мало относительно капитала, проверьте причины: возможно, прибыль разовая, впереди ожидаются потери или инвесторы считают риск слишком высоким. Само сочетание двух цифр ещё ничего не доказывает. Устойчивость будущего ROE важнее одной прошлой цифры.
P/E для банков тоже используют.
Дивидендная доходность
Дивидендная доходность = дивиденды на одну акцию за год / цена акции × 100%. Если за год заплатили 15 ₽ на акцию, а акция стоит 150 ₽, доходность — 10% до налога.
Это только дивидендная доходность. Если цена акции упадёт, результат всей инвестиции может быть отрицательным даже после получения дивидендов.
Есть две версии: по уже выплаченным дивидендам за последние 12 месяцев и по ожидаемым. Ожидаемые — это прогноз, он может не сбыться.
Высокая дивидендная доходность — не всегда хороший знак. Она растёт и тогда, когда акция подешевела: например, рынок ждёт, что прибыль упадёт и дивиденды урежут. Бывают и разовые большие выплаты, которые не повторятся.
Поэтому смотрят на:
- дивидендную политику — какую долю прибыли компания планирует направлять на дивиденды и по какой отчётности её считает; сама политика выплату не гарантирует;
- устойчивость прибыли и долг — хватит ли денег платить дальше;
- историю выплат — платила ли компания стабильно.
Налог. Для физического лица — налогового резидента России — ставка НДФЛ по дивидендам 13% в пределах годового порога 2,4 млн ₽ и 15% с превышения. Поэтому доходность после налога ниже. Для других налоговых статусов правила могут отличаться.
Как работают отсечка и дивидендный гэп — в уроке дивиденды, ближайшие выплаты — в календаре дивидендов.
Откуда брать цифры: МСФО и РСБУ
МСФО и РСБУ — разные правила подготовки отчётности.
Чтобы оценить группу компаний целиком, обычно смотрят консолидированную отчётность по МСФО: она объединяет материнскую компанию и её дочерние общества. Отдельная отчётность по РСБУ обычно показывает одну компанию. Цифры могут отличаться в разы, потому что большая часть бизнеса часто находится в дочерних компаниях.
Но сама надпись «МСФО» ещё не означает, что перед вами отчётность всей группы: по МСФО бывает и отдельная отчётность одной компании. Проверьте название документа и состав.
Дивиденды компания может считать от любой отчётности — это записано в её дивидендной политике.
Мультипликаторы готовыми публикуют многие сайты. Это удобно, но у разных сервисов разные методики: одни берут прибыль за год, другие за последние 12 месяцев, одни правильно учитывают привилегированные акции в капитализации, другие нет. Один источник удобнее, но всё равно проверяйте формулы и примечания.
Как сравнивать и где ошибаются
Сопоставимые компании. У банка, нефтяной компании и технологической компании «обычные» значения мультипликаторов сильно различаются. Сравнивать их только по P/E и выбирать меньшую цифру нельзя: различия в росте, риске и устройстве бизнеса нужно объяснить. Даже совпадение отрасли ещё не делает компании одинаковыми.
С историей самой компании. Если сейчас P/E компании заметно ниже её обычного уровня за несколько лет, стоит понять почему: рынок ошибается или что-то изменилось.
По нескольким показателям сразу. P/E без проверки долга, EV/EBITDA без проверки вложений в бизнес и денежных потоков, дивидендная доходность без прибыли — каждый показатель по отдельности может ввести в заблуждение.
Дешёвый — не значит недооценённый. Низкий мультипликатор часто бывает у компаний с высоким риском, падающей прибылью или проблемами с долгом. Такую ситуацию называют «ловушкой стоимости»: акция выглядит дешёвой и продолжает дешеветь. А компания, которая дешевле соседей по отрасли, может при этом быть дорогой сама по себе.
Разные рынки — разные уровни. На обычные значения мультипликаторов влияют ставки, риски страны и то, какие компании преобладают на рынке. Поэтому сравнивать российскую компанию с иностранной только по P/E некорректно.
Прошлое и прогноз. Мультипликаторы можно считать по прошлым результатам или по прогнозам. В текущей цене акции тоже есть ожидания рынка. Но одна цифра не объясняет, сбудутся ли эти ожидания и как новые проекты, санкции или налоги повлияют на бизнес.
Пример: одинаковый P/E, разные компании
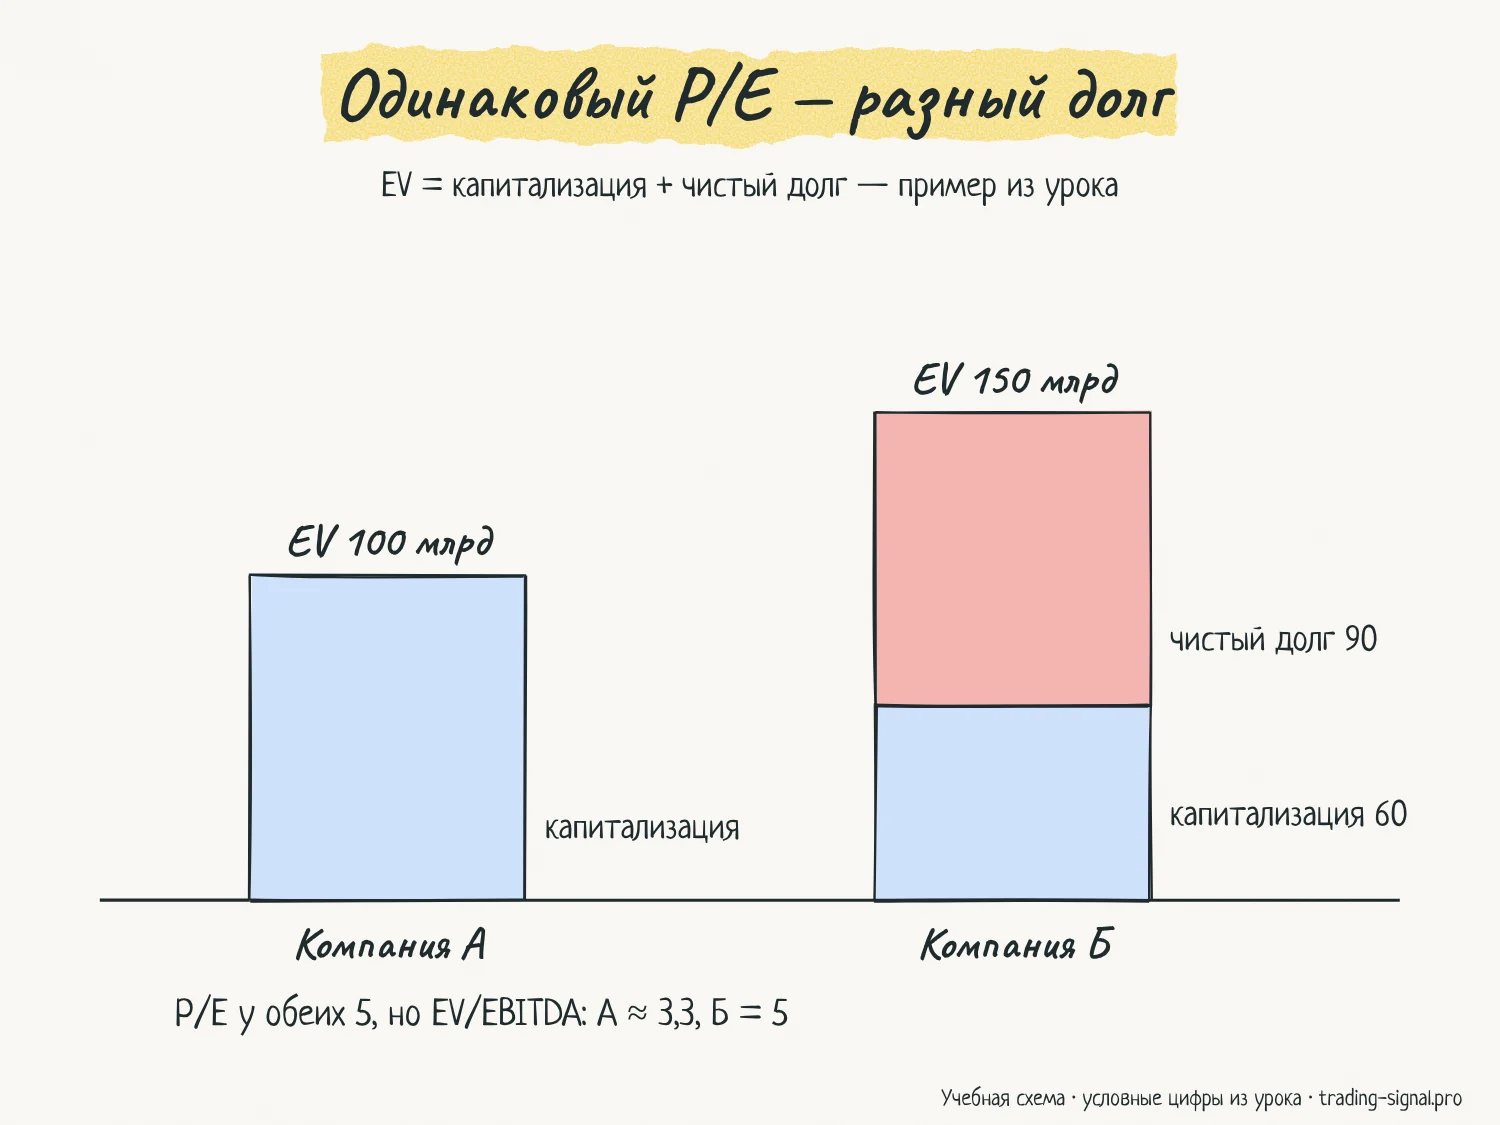
Две условные компании одной отрасли.
Компания А:
- капитализация 100 млрд ₽, чистая прибыль 20 млрд ₽ → P/E = 5;
- чистый долг 0, EBITDA 30 млрд ₽ → EV = 100 млрд ₽, EV/EBITDA ≈ 3,3;
- чистый долг / EBITDA = 0.
Компания Б:
- капитализация 60 млрд ₽, чистая прибыль 12 млрд ₽ → P/E = 5;
- чистый долг 90 млрд ₽, EBITDA 30 млрд ₽ → EV = 150 млрд ₽, EV/EBITDA = 5;
- чистый долг / EBITDA = 3.
P/E у компаний одинаковый — 5. Но EV/EBITDA у Б выше: с учётом чистого долга её бизнес оценён дороже относительно EBITDA. Это ещё не доказывает, что акция Б переоценена. Нужно проверить перспективы, условия долга и другие различия. Если у Б плавающая ставка или скоро придётся занимать заново, рост ставок увеличит расходы. Падение EBITDA затруднит обслуживание долга даже без изменения процентной ставки.
Порядок действий при сравнении:
- Выберите сопоставимые компании.
- Проверьте отчётность и периоды: цены — на одну дату, прибыль и EBITDA — за сопоставимые периоды, долг и капитал — на согласованные отчётные даты.
- Рассчитайте несколько показателей, а не один.
- Выясните причины различий.
Цифры условные и упрощённые.
Частые ошибки
- Считать акцию дешёвой по цене одной бумаги, а не по стоимости компании.
- Смотреть только на P/E и не проверять долг, проценты и сроки погашения.
- Считать чистый долг/EBITDA сроком погашения долга: EBITDA — не свободные деньги.
- Выбирать компанию из другой отрасли только потому, что у неё ниже P/E.
- Радоваться низкому P/E циклической компании на пике цен на сырьё.
- Покупать акцию только из-за высокой дивидендной доходности, не проверив, почему она такая.
- Оценивать банки через EV/EBITDA и чистый долг/EBITDA.
- Смешивать цифры из разных источников, по разной отчётности и за разные периоды.
Ограничения метода
- Формулы даны в упрощённом виде; в профессиональной оценке EV включает и другие обязательства, и доли других владельцев в дочерних компаниях.
- Пороговых значений «хорошо — плохо» в уроке нет намеренно: они зависят от отрасли, ставок и рынка.
- Мультипликаторы считают по прошлым данным или прогнозам; одна цифра не объясняет, оправдаются ли ожидания рынка. Это не инвестиционная рекомендация.
Примените на практике
Вопросы и ответы
Что такое мультипликаторы акций простыми словами?
Это отношения рыночной стоимости компании к её финансовым показателям — прибыли, EBITDA или капиталу: например, P/E, EV/EBITDA, P/BV. Они позволяют сравнивать компании разного размера. Рядом обычно смотрят долговую нагрузку, ROE и дивидендную доходность — эти показатели отвечают на другие вопросы.
Что показывает P/E?
P/E — капитализация, делённая на годовую чистую прибыль. Он показывает, сколько рублей стоимости компании приходится на рубль её прибыли. При убытке P/E отрицательный и как мера дешевизны не работает, а у циклических компаний низкий P/E на пике цен на сырьё может вводить в заблуждение.
Чем EV/EBITDA отличается от P/E?
В EV/EBITDA в числителе стоимость бизнеса с учётом чистого долга, поэтому им удобно сравнивать компании с разной долговой нагрузкой. Он не заменяет P/E, а дополняет его, не учитывает затраты на оборудование и обычно не используется для оценки банков.
Что значит чистый долг/EBITDA = 3?
Что чистый долг в три раза больше годовой EBITDA. Это показатель долговой нагрузки, а не срок погашения: из EBITDA ещё платят проценты, налог на прибыль и вложения в бизнес.
Как оценивать банки?
Обычно по P/E, P/BV (капитализация к собственному капиталу) и ROE (прибыль к среднему собственному капиталу). EV/EBITDA и чистый долг/EBITDA для оценки банков обычно не используют.
Как посчитать дивидендную доходность?
Разделите дивиденды на одну акцию за год на текущую цену акции и умножьте на 100%. Это доходность до налога: для налогового резидента РФ НДФЛ с дивидендов 13%, с превышения 2,4 млн ₽ за год — 15%. Высокая доходность может означать и щедрые выплаты, и то, что акция подешевела из-за ожидаемых проблем.
Источники
- CFA Institute: базовые инструменты оценки акций — ценовые мультипликаторы и мультипликаторы EV
- CFA Institute: рыночная оценка через мультипликаторы — прошлые и прогнозные показатели
- Aswath Damodaran (NYU Stern): мультипликаторы прибыли, P/E и EV/EBITDA
- Aswath Damodaran: анатомия мультипликатора — согласованность числителя и знаменателя
- Aswath Damodaran: особенности оценки финансовых компаний
- CFA Institute: ROE и средний собственный капитал
- SEC: определения EBIT и EBITDA и требования к их раскрытию
- IFRS Foundation: IFRS 10 — консолидированная финансовая отчётность
- ФНС России: ставки НДФЛ с дивидендов для налоговых резидентов — 13% и 15%
- Т—Ж: МСФО или РСБУ — от какой отчётности компании считают дивиденды
Читайте по теме
Дивиденды простыми словами
Дивиденды простыми словами: кто решает о выплате, дата закрытия реестра и когда купить акции, дивидендный гэп, доходность, сроки выплаты и НДФЛ.
Как купить акции
Как купить акции на Московской бирже частному инвестору: брокерский счёт, лоты, выбор акции, заявка по шагам, время торгов, расчёты T+1, комиссия и налог при продаже.
Индекс МосБиржи
Что такое индекс МосБиржи простыми словами: веса, free-float и ограничения 15% и 55%, пересмотр раз в квартал, индекс РТС, голубые фишки, индекс полной доходности MCFTR и что можно купить, чтобы вложиться в индекс.
Брокерский отчёт и доходность
Как читать брокерский отчёт и считать доходность инвестиций: результат в рублях, внешние и внутренние операции, функция ЧИСТВНДОХ (XIRR), правильное сравнение с индексом полной доходности, вкладом и инфляцией.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Примеры с ценами условные. Торговля на финансовых рынках связана с риском потери капитала. Отказ от ответственности.