Рынки и инструментыБазовыйУрок 26 из 53 · Дополнительные темы · Срочный рынок Мосбиржи
Вечные фьючерсы и фандинг простыми словами: как они работают на Мосбирже и сколько стоят
 Константин Ремезов
Коротко
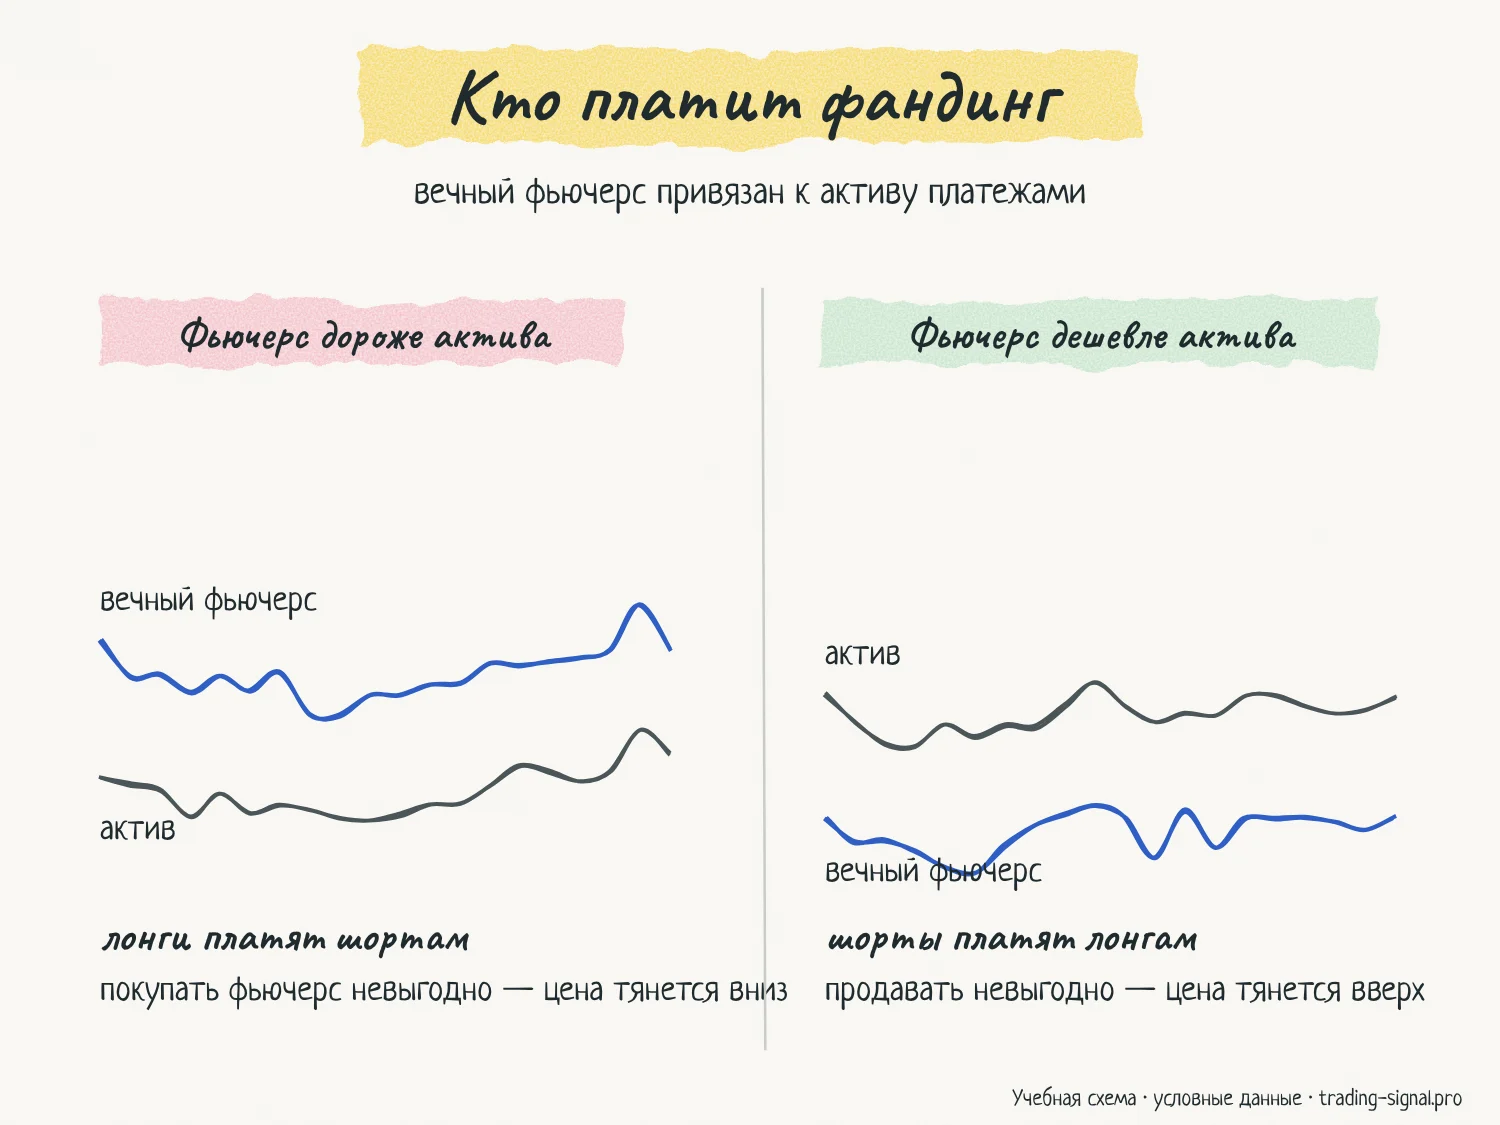
Вечный фьючерс — фьючерс без даты окончания: его не нужно переносить в следующий контракт. Чтобы его цена не убегала от цены базового актива, существует фандинг — ежедневная доплата. Если вечный фьючерс дороже актива, покупатели платят продавцам; если дешевле — продавцы платят покупателям. На Мосбирже фандинг учитывается в вариационной марже в клиринг и берётся только с тех, у кого позиция открыта на начало клиринга.
Фандинг — регулярный платёж между покупателями и продавцами вечного фьючерса, который подтягивает цену фьючерса к цене базового актива. Направление зависит от того, дороже или дешевле актива торгуется фьючерс.
Что нужно знать заранее:Что такое фьючерс простыми словами,Вариационная маржа простыми словами
Вечный фьючерс простыми словами
Обычный фьючерс похож на билет на поезд с датой: в нужный день поездка заканчивается. Вечный фьючерс — как проездной без даты: пользуйтесь сколько хотите.
Но у «билета без даты» есть проблема. У обычного фьючерса цена в день экспирации обязана совпасть с ценой актива — это держит её на поводке. У вечного дня экспирации нет, и цена могла бы уйти куда угодно. Поэтому биржа придумала другой поводок — фандинг.
Правило детское: кто тянет цену от «правды», тот и платит.
- Фьючерс дороже актива — значит, покупателей слишком много. Покупатели (лонги) платят продавцам (шортам).
- Фьючерс дешевле актива — продавцов слишком много. Шорты платят лонгам.
Платить невыгодно, поэтому лишние покупатели или продавцы закрываются, а арбитражёры зарабатывают на перекосе. Цена возвращается к активу.
Какие вечные фьючерсы есть на Мосбирже
| Группа | Примеры кодов | Размер контракта |
|---|---|---|
| Валюта к рублю | USDRUBF, EURRUBF, CNYRUBF | 1 000 долларов, евро или юаней |
| Индексы | IMOEXF (индекс МосБиржи), RGBIF (индекс гособлигаций) | IMOEXF — 10 ₽ за пункт индекса |
| Акции | SBERF (Сбербанк), GAZPF (Газпром) | 100 акций |
Список расширяется — полный перечень и параметры публикует биржа. Буква F в конце кода — признак вечного фьючерса.
Вечный фьючерс можно не только держать, но и исполнить: четыре раза в год, в даты, объявленные биржей, его переводят в обычный квартальный фьючерс на тот же актив.
Как считается фандинг на Мосбирже
Биржа каждый день считает D — насколько в среднем цена вечного фьючерса отличалась от цены базового актива. Для большинства контрактов это среднее из поминутных разниц за основную сессию. Для USDRUBF и EURRUBF — разница между средневзвешенной ценой фьючерса и официальным курсом Банка России.
Дальше работают два ограничителя, оба — доли от цены актива:
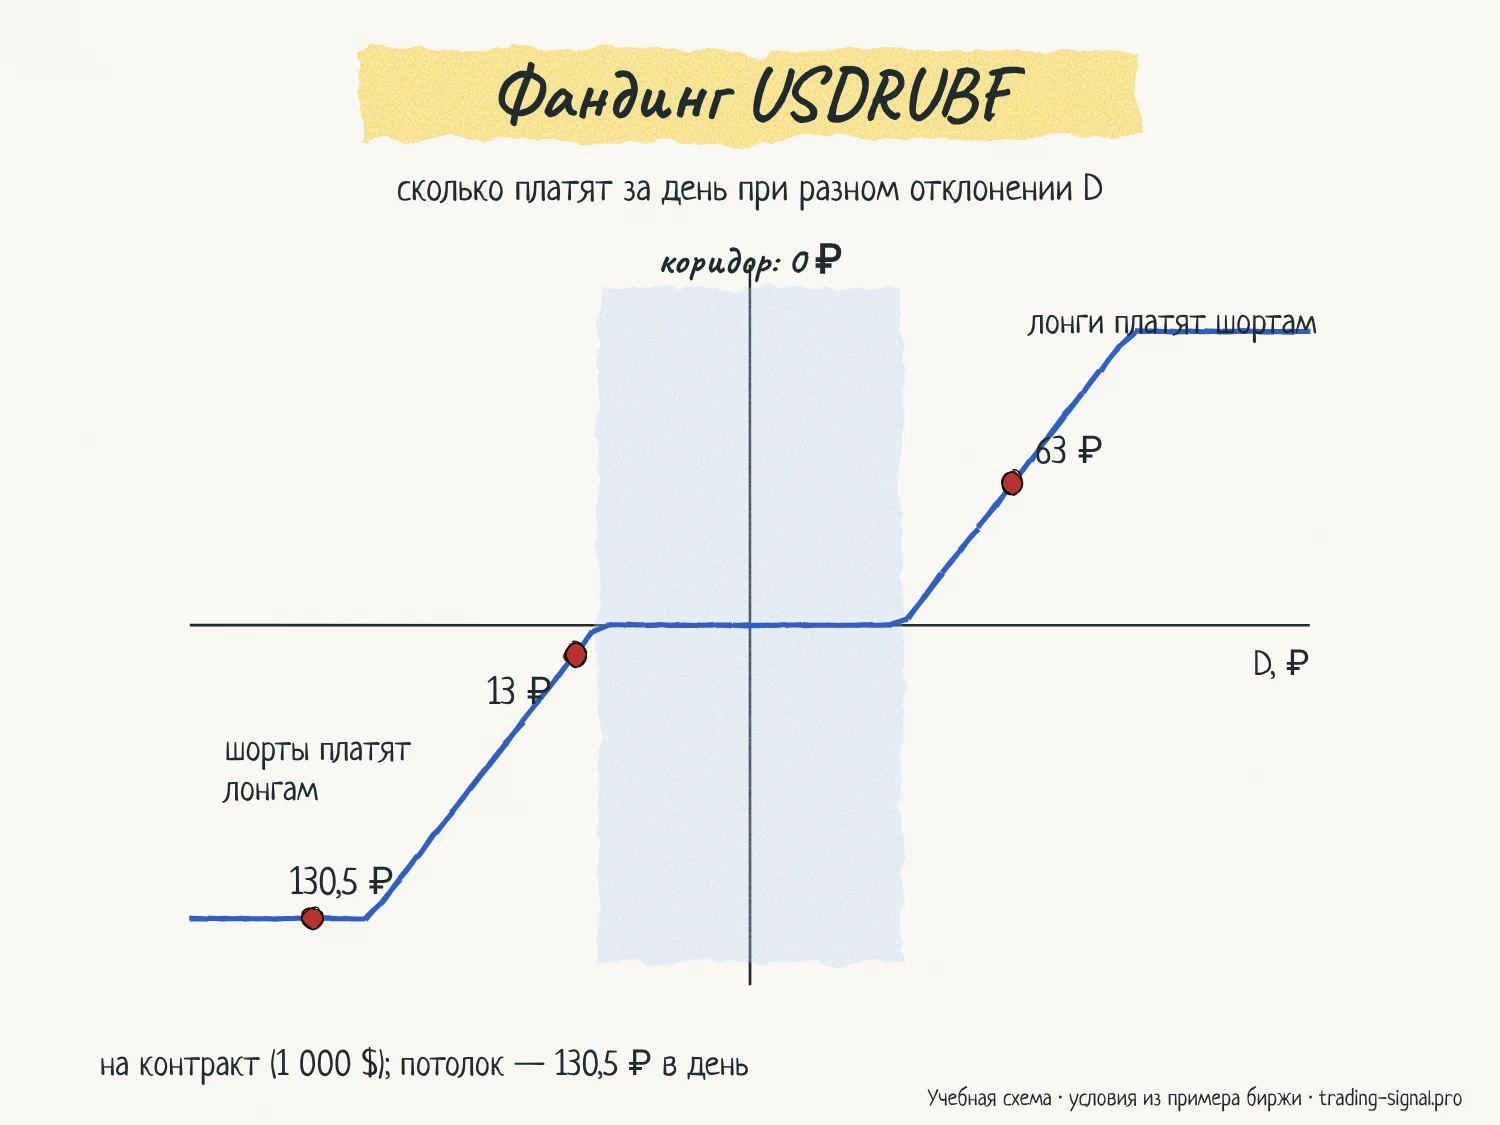
- L1 — коридор терпимости. Пока отклонение меньше L1, фандинг равен нулю.
- L2 — потолок. Больше L2 за день не спишут, даже если перекос огромный.
Формула биржи:
Фандинг = MIN(L2; MAX(−L2; MIN(−L1; D) + MAX(L1; D)))
Человеческими словами: фандинг = отклонение минус коридор, но не больше потолка.
| Отклонение D | Фандинг |
|---|---|
| в пределах ±L1 | 0 |
| больше L1 | D − L1, но не больше L2 — платят лонги |
| меньше −L1 | D + L1, но не меньше −L2 — платят шорты |
Коэффициенты K1 и K2 (из них считают L1 и L2) у разных контрактов разные и периодически меняются. Например, для USDRUBF и EURRUBF биржа указывает K1 = 0,1% и K2 = 0,15% от цены актива, для IMOEXF — K1 = 0% и K2 = 0,15%. Актуальные значения — только на сайте биржи.
Когда платят фандинг
- Фандинг входит в вариационную маржу: ВМ = переоценка позиции − фандинг × размер контракта.
- Начисляется и списывается в клиринг — с 23 марта 2026 года это клиринговая сессия 23:50–00:30 МСК — по позиции, открытой на его начало.
- Закрыли позицию до клиринга — фандинг не платите и не получаете. Открыли после — тоже.
- В течение дня биржа публикует ориентировочное значение фандинга для большинства контрактов; по валютным парам к рублю итог известен после установления курса Банком России.
У вечных фьючерсов на индекс МосБиржи и на акции есть ещё дивидендная поправка: в дату закрытия реестра лонги получают сумму дивиденда, а шорты её платят. Так владелец фьючерса оказывается в том же положении, что и владелец акций.
Сколько стоит держать вечный фьючерс
Фандинг — это плата за то, что вы не переносите контракт. За один день сумма небольшая, но она капает каждый день.
Пример по максимуму: USDRUBF при курсе 87 ₽, потолок L2 = 0,15% × 87 = 0,1305 ₽ на доллар, или 130,5 ₽ в день на контракт в 1 000 долларов. Если бы перекос держался на максимуме весь год, это было бы около 0,15% × 365 ≈ 55% годовых от стоимости контракта. На практике фандинг чаще намного меньше, а бывает и в вашу пользу, но правило одно: держите вечный фьючерс долго — следите за фандингом.
Сравнение с квартальным фьючерсом:
| Квартальный | Вечный | |
|---|---|---|
| Что платите за время | разницу цен при переносе в следующий контракт | фандинг каждый день |
| Когда это видно | раз в квартал | каждый клиринг |
| Близость к цене актива | далеко от экспирации может заметно отличаться | держится рядом с ценой актива |
| Ликвидность | обычно максимальная в ближайшем контракте | у части вечных контрактов высокая |
Фандинг на криптобиржах
Идею вечного фьючерса придумали на криптовалютном рынке, и там его называют бессрочным контрактом (perpetual). Принцип тот же — лонги и шорты платят друг другу, — но механика другая:
- платёж обычно каждые 8 часов (у части контрактов и в периоды высокой волатильности — чаще);
- ставка — в процентах от размера позиции;
- в формулу входит не только перекос цены, но и базовая процентная составляющая.
Фандинг и там платят только те, у кого позиция открыта в момент расчёта.
Что фандинг говорит о настроении рынка
Фандинг показывает, кого сейчас больше — желающих купить с плечом или продать.
- Долго высокий положительный фандинг — покупатели готовы переплачивать, рынок «перегрет» лонгами. Если цена развернётся вниз, их вынужденные закрытия могут ускорить падение.
- Сильно отрицательный фандинг — перекос в шорты, и резкий рост может вызвать их массовое закрытие.
Это описание толпы, а не сигнал на вход: перекос может держаться неделями. Фандинг используют как фон, вместе с уровнями и позициями участников.
Пример расчёта фандинга по USDRUBF
Условия из примера биржи: курс доллара 87 ₽, K1 = 0,1%, K2 = 0,15%.
- L1 = 0,1% × 87 = 0,087 ₽ — коридор, где фандинг равен нулю.
- L2 = 0,15% × 87 = 0,1305 ₽ — максимум за день.
| Среднее отклонение D | Фандинг на 1 доллар | На контракт (1 000 $) | Кто платит |
|---|---|---|---|
| +0,05 ₽ | 0 (внутри коридора) | 0 ₽ | никто |
| +0,15 ₽ | 0,15 − 0,087 = 0,063 ₽ | 63 ₽ | лонги платят шортам |
| −0,10 ₽ | −0,10 + 0,087 = −0,013 ₽ | 13 ₽ | шорты платят лонгам |
| −0,25 ₽ | упёрлись в потолок: −0,1305 ₽ | 130,5 ₽ | шорты платят лонгам |
У трейдера 3 контракта USDRUBF в лонге, D = +0,15 ₽. За день он заплатит 63 × 3 = 189 ₽ фандинга — даже если курс не изменился. Если бы он закрыл позицию до клиринга, платить бы не пришлось.
Частые ошибки
- Держать вечный фьючерс месяцами и не смотреть, сколько уходит на фандинг.
- Путать знак: при положительном фандинге платят покупатели, при отрицательном — продавцы.
- Считать, что фандинг на Мосбирже начисляется как на криптобирже — каждые 8 часов. На Мосбирже — раз в день, в клиринг.
- Забывать про дивидендную поправку по вечным фьючерсам на акции и индекс: шорт в дату отсечки платит дивиденд.
- Принимать высокий фандинг за готовый сигнал на разворот.
Ограничения метода
- Коэффициенты K1 и K2, окна расчёта D и список контрактов биржа меняет — перед сделкой сверяйтесь со спецификацией на moex.com.
- Пример расчёта взят из материалов биржи и показывает механику; реальные значения фандинга каждый день свои.
- Правила криптобирж отличаются между площадками и контрактами.
Примените на практике
Фандинг вечных фьючерсов сегодня
Сколько и кто платит сегодня по USDRUBF, CNYRUBF, IMOEXF, GLDRUBF.
Калькулятор ГО и вариационной маржи
Сколько денег блокирует контракт и сколько стоит движение на пункт.
Перенос квартального фьючерса
Сколько стоит перенос — сравните с фандингом вечного контракта.
Позиции физлиц и юрлиц
Как стоят участники рынка по фьючерсам Мосбиржи.
Вопросы и ответы
Что такое вечный фьючерс простыми словами?
Фьючерс без даты окончания. Его можно держать сколько угодно без переноса, но каждый день платить или получать фандинг — плату за отклонение цены фьючерса от цены актива.
Кто платит фандинг — лонги или шорты?
Если фьючерс дороже базового актива, лонги платят шортам. Если дешевле — шорты платят лонгам. Если отклонение в пределах допустимого коридора, никто не платит.
Во сколько списывается фандинг на Мосбирже?
В клиринг: с 23 марта 2026 года это клиринговая сессия с 23:50 до 00:30 МСК. Платят те, у кого позиция открыта на её начало; деньги проходят вместе с вариационной маржой.
Можно ли избежать фандинга?
Да, если закрыть позицию до клиринга. Внутри дня торговать вечным фьючерсом можно без фандинга вообще.
Какой фьючерс лучше — вечный или квартальный?
Для коротких сделок разница небольшая. Для позиций на месяцы сравнивают, что дешевле: суммарный фандинг по вечному или разница цен при переносе квартального контракта.
Источники
- Вечные фьючерсы на валютные пары — Московская биржа
- Вечные фьючерсы на индекс — Московская биржа
- Вечные фьючерсы на российские акции — Московская биржа
- Фандинг и исполнение вечных фьючерсов на валюту — презентация Московской биржи
- Единая торговая сессия на срочном рынке: расписание и клиринг — Московская биржа
- Introduction to Binance Futures Funding Rates — Binance
Читайте по теме
Что такое фьючерс простыми словами
Фьючерс простыми словами: договор о цене в будущем. Как он работает на Мосбирже, что такое ГО, вариационная маржа и экспирация. Примеры на цифрах.
Вариационная маржа простыми словами
Вариационная маржа по фьючерсам: что это, формула расчёта, пример по дням, когда начисляется после перехода Мосбиржи на единую сессию и чем отличается от ГО.
Экспирация фьючерсов простыми словами
Когда экспирация фьючерсов на Мосбирже и во сколько: даты, время 14:00 и 19:00 МСК по правилам 2026 года, что будет с позицией и как перейти в новый контракт.
Открытые позиции физических и юридических лиц на Мосбирже
Мосбиржа публикует лонги и шорты физлиц и юрлиц. Что значат перекос толпы, нетто-позиция и число участников — и где ограничения индикатора.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Примеры с ценами условные. Торговля на финансовых рынках связана с риском потери капитала. Отказ от ответственности.