Инвестору: акции, облигации и фондыБазовыйУрок 39 из 53 · Дополнительные темы · Инвестору: акции и дивиденды
Брокерский счёт и ИИС-3
Чем обычный счёт отличается от ИИС третьего типа, как получить налоговые льготы, что будет с активами при проблемах у брокера и на что смотреть в тарифе
 Константин Ремезов
Коротко
Брокерский счёт нужен для покупки акций, облигаций и других доступных инструментов. У обычного счёта нет минимального срока ИИС, но вложенные деньги может понадобиться продать с убытком. ИИС-3 даёт налоговые льготы при выполнении условий. Для нового счёта, открытого в 2026 году, минимальный срок — пять лет. Можно иметь и обычный счёт, и ИИС. Перед открытием проверьте лицензию, тариф и договор.
ИИС — индивидуальный инвестиционный счёт — брокерский счёт с налоговыми льготами, которые сохраняются, если не закрывать его до конца минимального срока и выполнить другие условия.
Что нужно знать заранее:специальной подготовки не нужно.
Что делает брокер и что делает депозитарий
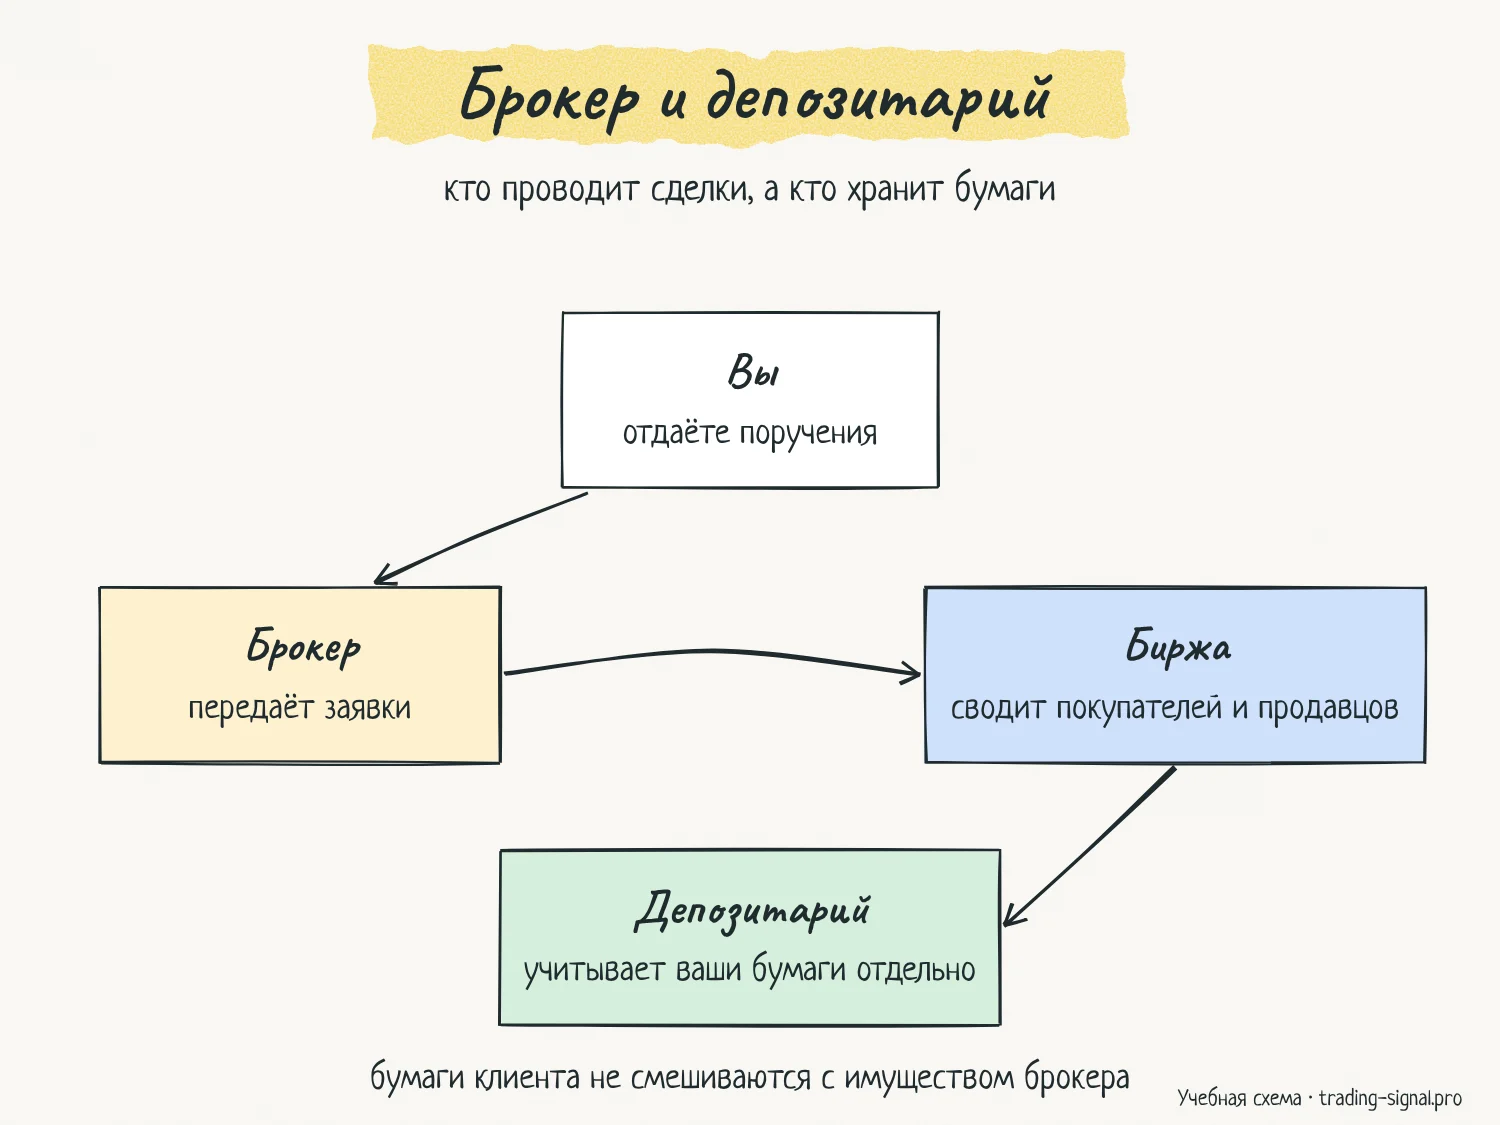
Частный человек не может сам выставить заявку на Московскую биржу. Это делает брокер — компания с лицензией Банка России. Вы переводите ему деньги и отдаёте поручения в приложении, а он передаёт их на биржу. Ещё брокер считает и удерживает налоги как налоговый агент и присылает отчёты.
Депозитарий — организация, в записях которой видно, какие бумаги принадлежат вам. Акции не лежат в сейфе: права на них — это записи в депозитарии. Брокер и депозитарий могут быть одной компанией с разными лицензиями или разными компаниями.
Прежде чем открывать счёт, найдите компанию в справочнике участников финансового рынка Банка России. Проверяйте то юридическое лицо, которое указано в договоре, а не только бренд приложения.
Обычный счёт или ИИС-3
Обычный брокерский счёт:
- минимального срока нет: вывести деньги можно в любой день, но вложенное сначала нужно продать;
- налоги по общим правилам, но и здесь есть льготы — например, за три года владения подходящими бумагами;
- можно покупать любые доступные вам бумаги, в том числе иностранные;
- счетов можно открыть сколько угодно.
ИИС-3:
- минимальный срок — пять лет для счетов, открытых в 2024–2026 годах, для более поздних — больше;
- досрочный вывод означает потерю льгот, кроме немногих исключений;
- две налоговые льготы: вычет на взносы и освобождение дохода от операций;
- только российские бумаги и паи российских фондов;
- до трёх счетов одновременно.
Про «вывести когда угодно». У обычного счёта нет минимального срока, но это не значит, что вложенные деньги доступны в любой момент без потерь. Если они уже в акциях или облигациях, для вывода их нужно продать и дождаться расчётов. Продажа может пройти с убытком. Поэтому деньги на срочные расходы не стоит считать свободными только потому, что они лежат на обычном брокерском счёте.
Как выбрать. Режим счёта отвечает на вопрос, когда можно забрать деньги без потери льгот. Если деньги могут понадобиться в ближайшие пять лет — ИИС-3 не подойдёт. Если не понадобятся — стоит посмотреть на ИИС-3. Но ни один счёт сам по себе не защищает вложения от падения цены: подходят ли биржевые вложения под ваш срок — отдельный вопрос.
Часто разумно иметь оба счёта.
Две льготы ИИС-3
Льгота первая — вычет на взносы. В обычном случае вычет рассчитывают максимум с 400 000 ₽ взносов за год. Этот лимит общий для всех ваших ИИС-3 и других взносов, которые учитываются в вычете на долгосрочные сбережения, — например, по программе долгосрочных сбережений (ПДС) и договорам негосударственного пенсионного обеспечения. Внести на ИИС-3 можно больше, но базовый лимит вычета от этого не вырастет.
Пример: внесли 400 000 ₽ на ИИС и 200 000 ₽ в ПДС. При ставке 13% общий возврат по этим взносам — максимум 52 000 ₽, а не 78 000 ₽.
Какой налог можно вернуть. Нужен доход, к которому разрешено применять этот вычет, — например, зарплата с НДФЛ. Налог с дивидендов для этого не подходит, налог самозанятого — это вообще другой налог. Вернуть можно только доступную для возврата сумму НДФЛ с подходящего дохода и с учётом других ваших вычетов. Если нет подходящего дохода, вычета на взносы не будет — но вторая льгота при этом может остаться полезной.
Льгота вторая — освобождение дохода от операций. Прибыль от продажи бумаг и купоны на ИИС-3 можно не облагать налогом, если выдержать срок и выполнить остальные условия. Лимит — 30 млн ₽ по всем подходящим ИИС, закрытым в одном году. Дивиденды под эту льготу не попадают: налог с них удерживают как обычно.
Обе льготы на одном счёте. В отличие от старых ИИС, где нужно было выбирать вычет А или Б, на ИИС-3 можно получить и вычет на взносы, и освобождение дохода.
Как получить. Деньги не придут на счёт сами в момент пополнения. Вычет на взносы оформляют через декларацию 3-НДФЛ или в упрощённом порядке, если он доступен по вашим данным, — проверьте сведения о взносах в личном кабинете ФНС. Льготу по доходу при закрытии счёта может применить брокер как налоговый агент по вашему заявлению.
Три счёта — не тройной вычет. Иметь можно до трёх ИИС-3, у одного брокера или у разных, если брокер даёт такую возможность. Но лимит вычета на взносы общий. И ещё одна тонкость: закрытие одного ИИС после минимального срока может прекратить право на вычеты на взносы по другим счетам, открытым до этого. Если счетов несколько, проверьте последствия закрытия заранее.
Досрочный вывод, перевод и трансформация
Срок. Для счетов, открытых в 2024–2026 годах, минимальный срок — пять лет. Для открытых позже он больше: шесть лет для 2027 года, семь — для 2028-го и так до десяти лет с 2031 года. Срок считают от даты открытия. Счёт, открытый 19 октября 2026 года, можно закрывать без потери льгот только с октября 2031-го — даже если взносы вы делали в 2026–2030 годах.
Если закрыть раньше. Без предусмотренного законом исключения или перевода всех активов на другой ИИС налог, который вы не заплатили благодаря вычетам на взносы, придётся восстановить и уплатить, могут начислить и пени. Льгота по доходу тоже теряется. Точные последствия зависят от причины закрытия и уже использованных льгот.
Важно различать три разных действия:
- Снять деньги на обычный банковский счёт — это досрочное закрытие со всеми последствиями.
- Перевести весь ИИС к другому брокеру или управляющему по установленной процедуре — льготы и срок можно сохранить.
- Направить деньги на дорогостоящее лечение — одно из предусмотренных законом исключений.
С 2025 года дивиденды по акциям на ИИС можно получать на другой счёт, не закрывая ИИС. Это правило не распространяется на снятие взносов или купонов. Условия уточняйте у брокера.
Трансформация старого ИИС. Старый ИИС, открытый до 2024 года, нельзя совмещать с ИИС-3. Его можно преобразовать в ИИС-3 — это называют трансформацией. Её оформляют у брокера или управляющего и выполняют порядок уведомления ФНС. До трёх лет прежнего срока могут зачесть, но итоговую дату окончания срока проверьте по документам. Смена брокера сама по себе не превращает старый ИИС в новый. И закрыть старый счёт, а потом открыть новый — это не трансформация: срок тогда начнётся заново.
Трансформировать старый счёт выгодно не всегда. Перед решением посмотрите, сколько ему осталось, какие вычеты вы уже получили и какие операции на нём были.
Что будет с активами, если у брокера проблемы
Брокерский счёт — не вклад. Система страхования вкладов на него не распространяется. Если брокер обанкротится, автоматически 1,4 млн ₽, как по вкладу в банке, не выплатят.
Активы учитываются отдельно. Клиентские бумаги и деньги учитываются отдельно от имущества брокера и не должны идти на его долги. Но как именно и как быстро их вернут, зависит от договора, фактической сохранности активов и процедуры банкротства или прекращения работы.
Право брокера пользоваться вашими активами. Если в договоре вы разрешили брокеру пользоваться вашими деньгами и бумагами, при банкротстве их могут вернуть не полностью. Найдите этот пункт в договоре до подписания.
Для ИИС-3 есть отдельная система возмещения. Она работает с 2026 года. Если организация участвовала в системе, была признана банкротом и в течение шести месяцев с начала конкурсного производства не вернула имущество, клиент может обратиться за компенсацией в Фонд гарантирования ИИС. Лимит — до 1,4 млн ₽ суммарно по всем подходящим счетам у этой организации. Важно:
- участие брокера в системе добровольное — проверьте его по точному юридическому лицу в реестре участников;
- компенсируют невозвращённое имущество, а не всю сумму лимита и не гарантированно все вложения;
- одного отзыва лицензии для компенсации недостаточно;
- падение цены бумаг — рыночный риск, система от него не защищает.
Если у брокера отозвали лицензию. Сохраните брокерские отчёты, выписки из депозитария и документы о цене покупки бумаг — цена покупки понадобится и для расчёта налога. Следуйте официальному порядку возврата или перевода активов, который описывает Банк России. Если это ИИС, отдельно уточните процедуру перевода с сохранением срока и льгот: обычное снятие денег — другое действие.
На что смотреть в тарифе
Прочитайте тариф целиком, а не только крупную цифру на рекламной странице.
- Комиссия за сделку — обычно доля процента от суммы. Проверьте, включены ли в неё биржевые сборы.
- Минимальная комиссия — фиксированная плата за сделку. При маленьких покупках она может оказаться больше процента.
- Плата за обслуживание — ежемесячная. Иногда её берут, только если были сделки или если на счёте меньше определённой суммы.
- Депозитарные сборы — плата за учёт бумаг.
- Перевод бумаг к другому брокеру — сколько стоит, если захотите сменить брокера.
- Вывод денег — бесплатный или нет, в какие сроки.
- Маржинальная торговля — ставка, если брокер даёт в долг. Новичку она обычно не нужна.
Простой расчёт. Вы покупаете бумаги на 5 000 ₽. Комиссия 0,05% — это 2,50 ₽. Но если минимум за сделку 30 ₽, заплатите 30 ₽, то есть 0,6% от покупки. Если ещё берут 100 ₽ в месяц за обслуживание, за год это 1 200 ₽. Для небольших регулярных покупок такие платы важнее процента за сделку. Если торгуете часто и крупно — наоборот.
Как открыть счёт
Обычно счёт открывают онлайн в приложении брокера или банка. Способ подтверждения личности, нужные документы и сроки зависят от брокера: иногда счёт открывается сразу, иногда через несколько рабочих дней.
При открытии выбираете, какой счёт нужен — обычный или ИИС. Если открываете ИИС-3, убедитесь, что у вас нет действующего старого ИИС. Проверьте, какое юридическое лицо указано в договоре, и найдите его в справочнике Банка России, а для ИИС-3 — ещё и в реестре системы возмещения.
После открытия пополните счёт — способ пополнения и возможную комиссию банка смотрите в сервисе. Дальше — покупка по шагам: она разобрана в уроке «Как купить акции», а для облигаций — в уроке «Как купить ОФЗ».
Пример: сколько налога вернёт вычет на взносы
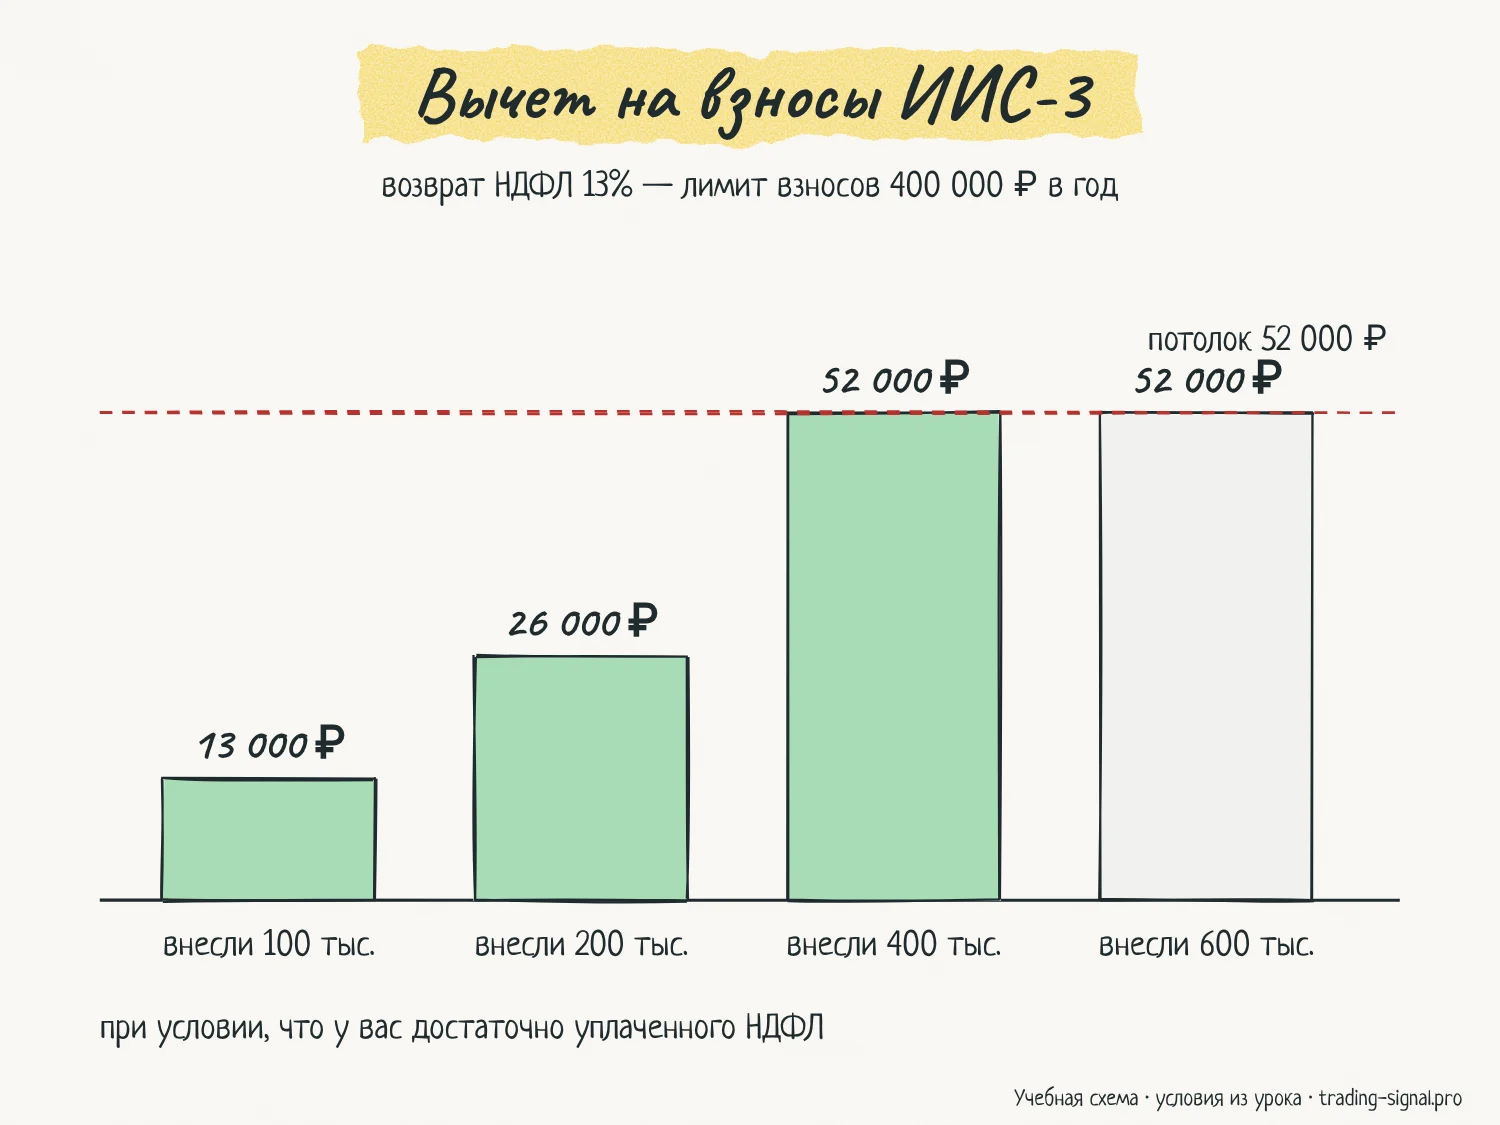
Условия примера: ставка НДФЛ 13%; в каждом году у вас достаточно подходящего налога, например с зарплаты; общий лимит 400 000 ₽ не занят другими взносами, например в ПДС; другие вычеты не исчерпали налоговую базу; условия счёта соблюдены.
| Внесли на ИИС-3 за год | Возврат НДФЛ при ставке 13% |
|---|---|
| 100 000 ₽ | 13 000 ₽ |
| 200 000 ₽ | 26 000 ₽ |
| 400 000 ₽ | 52 000 ₽ |
| 600 000 ₽ | 52 000 ₽ — вычет считают только с 400 000 ₽ |
Если вносить по 400 000 ₽ пять лет подряд и каждый год оформлять вычет, вернётся до 260 000 ₽ налога. Но пять лет взносов и пять полных лет с открытия — не одно и то же. Счёт, открытый в октябре 2026 года, нельзя закрыть в конце 2030-го без последствий: срок истечёт только в октябре 2031-го.
52 000 ₽ — предел для ставки 13% из примера, а не для любой ставки. И главное: возврат налога — не доходность инвестиций. Сами вложения на счёте могут как вырасти, так и подешеветь.
Частые ошибки
- Открыть счёт, не проверив лицензию юридического лица из договора в справочнике Банка России.
- Считать деньги на обычном брокерском счёте доступными в любой момент без потерь: вложенное сначала нужно продать, и иногда с убытком.
- Класть на ИИС-3 деньги, которые могут понадобиться раньше срока: при обычном досрочном закрытии налог по вычетам придётся восстановить, а льгота по доходу теряется.
- Рассчитывать на вычет на взносы с налога по дивидендам или без подходящего дохода с НДФЛ.
- Забыть, что лимит 400 000 ₽ общий для всех ИИС и других долгосрочных сбережений, например ПДС.
- Думать, что три ИИС дают тройной вычет.
- Закрыть старый ИИС и открыть новый вместо трансформации — и потерять зачёт прежнего срока.
- Считать, что деньги на брокерском счёте застрахованы как вклад, или что система возмещения ИИС-3 защищает от падения цен.
- Смотреть только на процент комиссии и не заметить минимальную плату за сделку, абонентскую плату или депозитарные сборы.
Ограничения метода
- Условия ИИС-3 и налоговые правила — на дату публикации, в упрощённом виде для обычного случая; специальные условия и исключения подробно не разбираются.
- Система возмещения работает только у организаций, которые участвуют в ней; участие нужно проверять в реестре по юридическому лицу.
- Урок не сравнивает конкретных брокеров и их тарифы и не рекомендует какого-либо брокера.
Примените на практике
Вопросы и ответы
Что лучше открыть: брокерский счёт или ИИС?
Если деньги могут понадобиться в ближайшие пять лет, ИИС-3 не подойдёт — нужен обычный счёт. Если не понадобятся, ИИС-3 даст налоговые льготы при выполнении условий. Но ни один счёт не защищает от падения цен: подходят ли биржевые вложения под ваш срок — отдельный вопрос. Оба счёта можно иметь одновременно.
Сколько можно вернуть по ИИС-3?
В обычном случае вычет на взносы считают максимум с 400 000 ₽ в год — это общий лимит для всех ИИС и других долгосрочных сбережений вроде ПДС. При ставке 13% это до 52 000 ₽, но не больше доступного НДФЛ с подходящего дохода, например зарплаты. Отдельно при выполнении условий можно освободить от налога доход от операций на ИИС-3.
Можно ли забрать деньги с ИИС-3 раньше срока?
Обычный досрочный вывод означает закрытие счёта: налог по полученным вычетам придётся восстановить, могут начислить пени, льгота по доходу теряется. Перевод всего ИИС к другому брокеру по установленной процедуре и предусмотренные законом исключения, например оплата дорогостоящего лечения, — другие операции.
Сколько ИИС можно иметь?
До трёх ИИС-3 одновременно. Совмещать их со старым ИИС, открытым до 2024 года, нельзя; старый счёт можно трансформировать в ИИС-3 с зачётом до трёх лет прежнего срока. Три счёта не дают тройного вычета: лимит общий.
Застрахованы ли деньги на брокерском счёте?
Брокерский счёт не входит в систему страхования вкладов. Активы клиентов учитываются отдельно от имущества брокера. Для ИИС-3 с 2026 года есть система возмещения до 1,4 млн ₽ по счетам у одной организации — если она участвует в системе и обанкротилась. От падения цен система не защищает.
Как выбрать брокера?
Проверьте лицензию юридического лица из договора в справочнике Банка России, прочитайте тариф целиком — комиссию, минимальную плату, абонентскую плату, депозитарные сборы и стоимость перевода бумаг, — найдите в договоре пункт о праве брокера использовать ваши активы. Для ИИС-3 проверьте брокера в реестре системы возмещения.
Источники
- Банк России: справочник участников финансового рынка — проверка лицензии брокера
- Банк России: банкротство и аннулирование лицензии брокера — что будет с деньгами и бумагами
- ФНС России: вычеты на долгосрочные сбережения — общий лимит 400 000 ₽, закрытие ИИС, оформление
- ФНС России: ИИС третьего типа — срок, вычеты, лимит 30 млн ₽
- ФНС России: досрочное закрытие ИИС — восстановление налога
- Банк России: система возмещения по ИИС-3 — до 1,4 млн ₽, шесть месяцев после начала конкурсного производства
- Фонд гарантирования ИИС: реестр участников системы возмещения
- Банк России: трансформация старого ИИС — зачёт до трёх лет срока
- Банк России: обзор ИИС за I квартал 2025 года — дивиденды на другой счёт
- Банк России: вывод денег с ИИС на дорогостоящее лечение без потери льгот
- ВТБ: льготы и вычеты — подходящие доходы, несколько ИИС
- Т—Ж: ИИС третьего типа — срок, количество счетов, вычеты (24.03.2026)
Читайте по теме
Как купить акции
Как купить акции на Московской бирже частному инвестору: брокерский счёт, лоты, выбор акции, заявка по шагам, время торгов, расчёты T+1, комиссия и налог при продаже.
Как купить ОФЗ
Как купить ОФЗ частному инвестору: брокерский счёт, выбор выпуска, заявка, НКД и комиссия, торги вечером и в выходные, купоны, налог и ИИС-3.
Дивиденды простыми словами
Дивиденды простыми словами: кто решает о выплате, дата закрытия реестра и когда купить акции, дивидендный гэп, доходность, сроки выплаты и НДФЛ.
Как устроены биржа, брокер и котировки
Что делают биржа, брокер и клиринг, как читать котировку, стакан и спред, чем отличаются акции, фьючерсы, валюта и криптовалюта. Простым языком.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Примеры с ценами условные. Торговля на финансовых рынках связана с риском потери капитала. Отказ от ответственности.