Рынки и инструментыБазовыйУрок 51 из 53 · Продвинутые темы · Опционы и опционные уровни
Простые опционные стратегии на примере Si: покупка колла и пута, защитный пут, покрытый колл, спред и стрэддл
 Константин Ремезов
Коротко
Опционная стратегия — это способ собрать позицию под конкретное ожидание: рост, падение, сильное движение в любую сторону или защиту уже открытой сделки. Покупка колла или пута — ставка на направление с заранее известным максимальным убытком. Защитный пут ограничивает убыток по фьючерсу, покрытый колл приносит доход в обмен на ограниченную прибыль. Спред делает ставку дешевле, но обрезает прибыль. Стрэддл зарабатывает на сильном движении, если оно больше, чем уже ждёт рынок. Перед любой стратегией нужно знать три числа: максимальный убыток, максимальную прибыль и точку безубытка.
Что нужно знать заранее:Опционы простыми словами
Как читать любую стратегию
Перед сделкой ответьте на четыре вопроса:
- Чего я жду? Роста, падения, сильного движения в любую сторону или спокойного рынка. И к какому сроку.
- Сколько могу потерять? В рублях, на худшем исходе.
- Сколько могу заработать? Иногда прибыль ограничена, и это нужно знать заранее.
- Где безубыток? Цена базового актива на экспирации, при которой сделка выходит в ноль.
Все примеры ниже — на одних и тех же условных цифрах. Фьючерс Si стоит 90 000 пунктов, один пункт — 1 ₽, до экспирации 30 дней, ожидаемая волатильность — около 15% годовых. Цены опционов посчитаны по модели Блэка:
- колл 90 000 — 1 585 ₽, колл 92 000 — 800 ₽;
- пут 90 000 — 1 585 ₽, пут 88 000 — 770 ₽.
Результаты — на экспирацию, за один контракт, без комиссий. На Мосбирже опционы на фьючерсы маржируемые: премия переходит по частям через вариационную маржу, а под позицию блокируется гарантийное обеспечение. Итог на экспирации тот же. Подробнее — в уроке «Опционы простыми словами».
Покупка колла: ставка на рост с ограниченным риском
Когда: вы ждёте заметного роста к определённому сроку.
Покупаете колл 92 000 за 800 ₽.
- Максимальный убыток — 800 ₽, если на экспирации Si не выше 92 000.
- Прибыль не ограничена: каждый пункт выше безубытка — плюс 1 ₽.
- Безубыток — 92 800 (страйк плюс премия).
Si вырос до 95 000 — колл стоит 3 000 ₽, прибыль 2 200 ₽. Si остался на 90 000 — опцион сгорает, убыток 800 ₽.
Главная ловушка — время. Рост должен случиться до экспирации и быть больше премии. Медленный рост на 1 000 пунктов за месяц покупателю колла 92 000 ничего не даст.
Покупка пута: ставка на падение
Когда: вы ждёте заметного падения.
Покупаете пут 88 000 за 770 ₽.
- Максимальный убыток — 770 ₽, если Si на экспирации не ниже 88 000.
- Прибыль растёт с каждым пунктом падения ниже безубытка.
- Безубыток — 87 230 (страйк минус премия).
Si упал до 85 000 — пут стоит 3 000 ₽, прибыль 2 230 ₽.
По сравнению с продажей фьючерса разница в том, что убыток заранее ограничен премией. Резкий рост против вас не выбьет стоп, и потеря не превысит премию — как бы далеко ни ушла цена.
Защитный пут: страховка для фьючерса
Когда: у вас уже есть покупка фьючерса, и вы хотите ограничить убыток на случай резкого падения — например, перед заседанием ЦБ.
Купили фьючерс Si по 90 000 и докупили пут 88 000 за 770 ₽.
- Максимальный убыток — 2 770 ₽: 2 000 пунктов до страйка плюс премия. Сколько бы ни упал Si, больше не потеряете.
- Прибыль не ограничена, но на 770 ₽ меньше, чем у голого фьючерса.
- Безубыток — 90 770.
Si упал до 85 000: фьючерс потерял 5 000 ₽, пут принёс 3 000 ₽, итог −2 770 ₽ вместо −5 000 ₽. Si вырос до 95 000: +5 000 ₽ по фьючерсу минус 770 ₽ за страховку.
Защитный пут похож на стоп-лосс, который не выбивает случайным уколом цены и срабатывает даже на гэпе. Плата за это — премия, которая сгорает, если ничего не случилось.
Покрытый колл: доход в обмен на потолок прибыли
Когда: вы держите покупку фьючерса и не ждёте сильного роста — готовы зафиксировать прибыль на определённой цене.
Купили фьючерс по 90 000 и продали колл 92 000 за 800 ₽.
- Максимальная прибыль — 2 800 ₽: 2 000 пунктов до страйка плюс полученная премия. Выше 92 000 прибыль не растёт.
- Убыток при падении — как у фьючерса, но на 800 ₽ меньше.
- Безубыток — 89 200.
Si упал до 85 000: −5 000 ₽ по фьючерсу плюс 800 ₽ премии, итог −4 200 ₽. Si остался у 90 000 — заработали 800 ₽ на премии.
Покрытый колл не защищает от падения — он лишь немного смягчает его. И помните: продавец опциона платит гарантийное обеспечение, а при экспирации колл в деньгах исполнится и закроет ваш фьючерс по страйку.
Колл-спред: дешевле, но с потолком
Когда: вы ждёте умеренного роста и не хотите платить за колл на деньгах полную цену.
Покупаете колл 90 000 за 1 585 ₽ и продаёте колл 92 000 за 800 ₽. Чистые затраты — 785 ₽, округлим до 790.
- Максимальный убыток — 790 ₽.
- Максимальная прибыль — 1 210 ₽: расстояние между страйками 2 000 минус 790. Достигается, если Si на экспирации 92 000 или выше.
- Безубыток — 90 790.
По сравнению с покупкой одного колла 90 000 спред вдвое дешевле, но прибыль обрезана на уровне 92 000. Это честный обмен: вы отказываетесь от сильного роста, который считаете маловероятным, и за это платите меньше.
Зеркальная стратегия на падение — пут-спред: купить пут повыше и продать пут пониже.
Стрэддл: ставка на сильное движение в любую сторону
Когда: вы ждёте сильного движения, но не знаете куда — например, перед решением по ставке или важной новостью.
Покупаете колл 90 000 и пут 90 000, вместе 3 170 ₽.
- Максимальный убыток — 3 170 ₽, если Si на экспирации ровно 90 000.
- Прибыль растёт с каждым пунктом движения дальше безубытков.
- Безубыток — два: 86 830 и 93 170.
Si ушёл к 95 000 или к 85 000 — прибыль 1 830 ₽. Si стоит на месте — убыток 3 170 ₽.
Здесь важная деталь. Ожидаемое движение Si за 30 дней при волатильности 15% — около 4 000 пунктов в любую сторону. Стрэддл стоит 3 170 ₽, то есть рынок уже заложил в цену почти такое движение. Покупая стрэддл, вы ставите на то, что движение будет больше, чем ждут все. Перед событиями ожидания растут, и опционы дорожают — об этом урок «Греки опционов».
Дешевле — стрэнгл: колл и пут вне денег, например колл 92 000 и пут 88 000. Он стоит меньше, но для прибыли цене нужно уйти дальше.
Как выбрать стратегию
| Стратегия | Ожидание | Максимальный убыток | Максимальная прибыль |
|---|---|---|---|
| Покупка колла | Сильный рост | Премия | Не ограничена |
| Покупка пута | Сильное падение | Премия | Большая, до нуля цены |
| Защитный пут | Держу фьючерс, боюсь падения | До страйка плюс премия | Не ограничена |
| Покрытый колл | Держу фьючерс, не жду сильного роста | Как у фьючерса минус премия | До страйка плюс премия |
| Колл-спред | Умеренный рост | Чистая премия | Разница страйков минус премия |
| Стрэддл | Сильное движение, направление неизвестно | Обе премии | Не ограничена |
Общие правила:
- Срок важнее, чем кажется. Берите опцион с запасом по времени: тета съедает купленные опционы быстрее всего в последние дни.
- Покупатель платит за движение. Если рынок спокоен, купленные опционы теряют. Продавцы зарабатывают на спокойствии, но рискуют больше премии.
- Считайте до сделки. Конструктор опционных стратегий на сайте рисует график прибыли и убытка для любой комбинации.
Пример: шесть стратегий на одном и том же Si
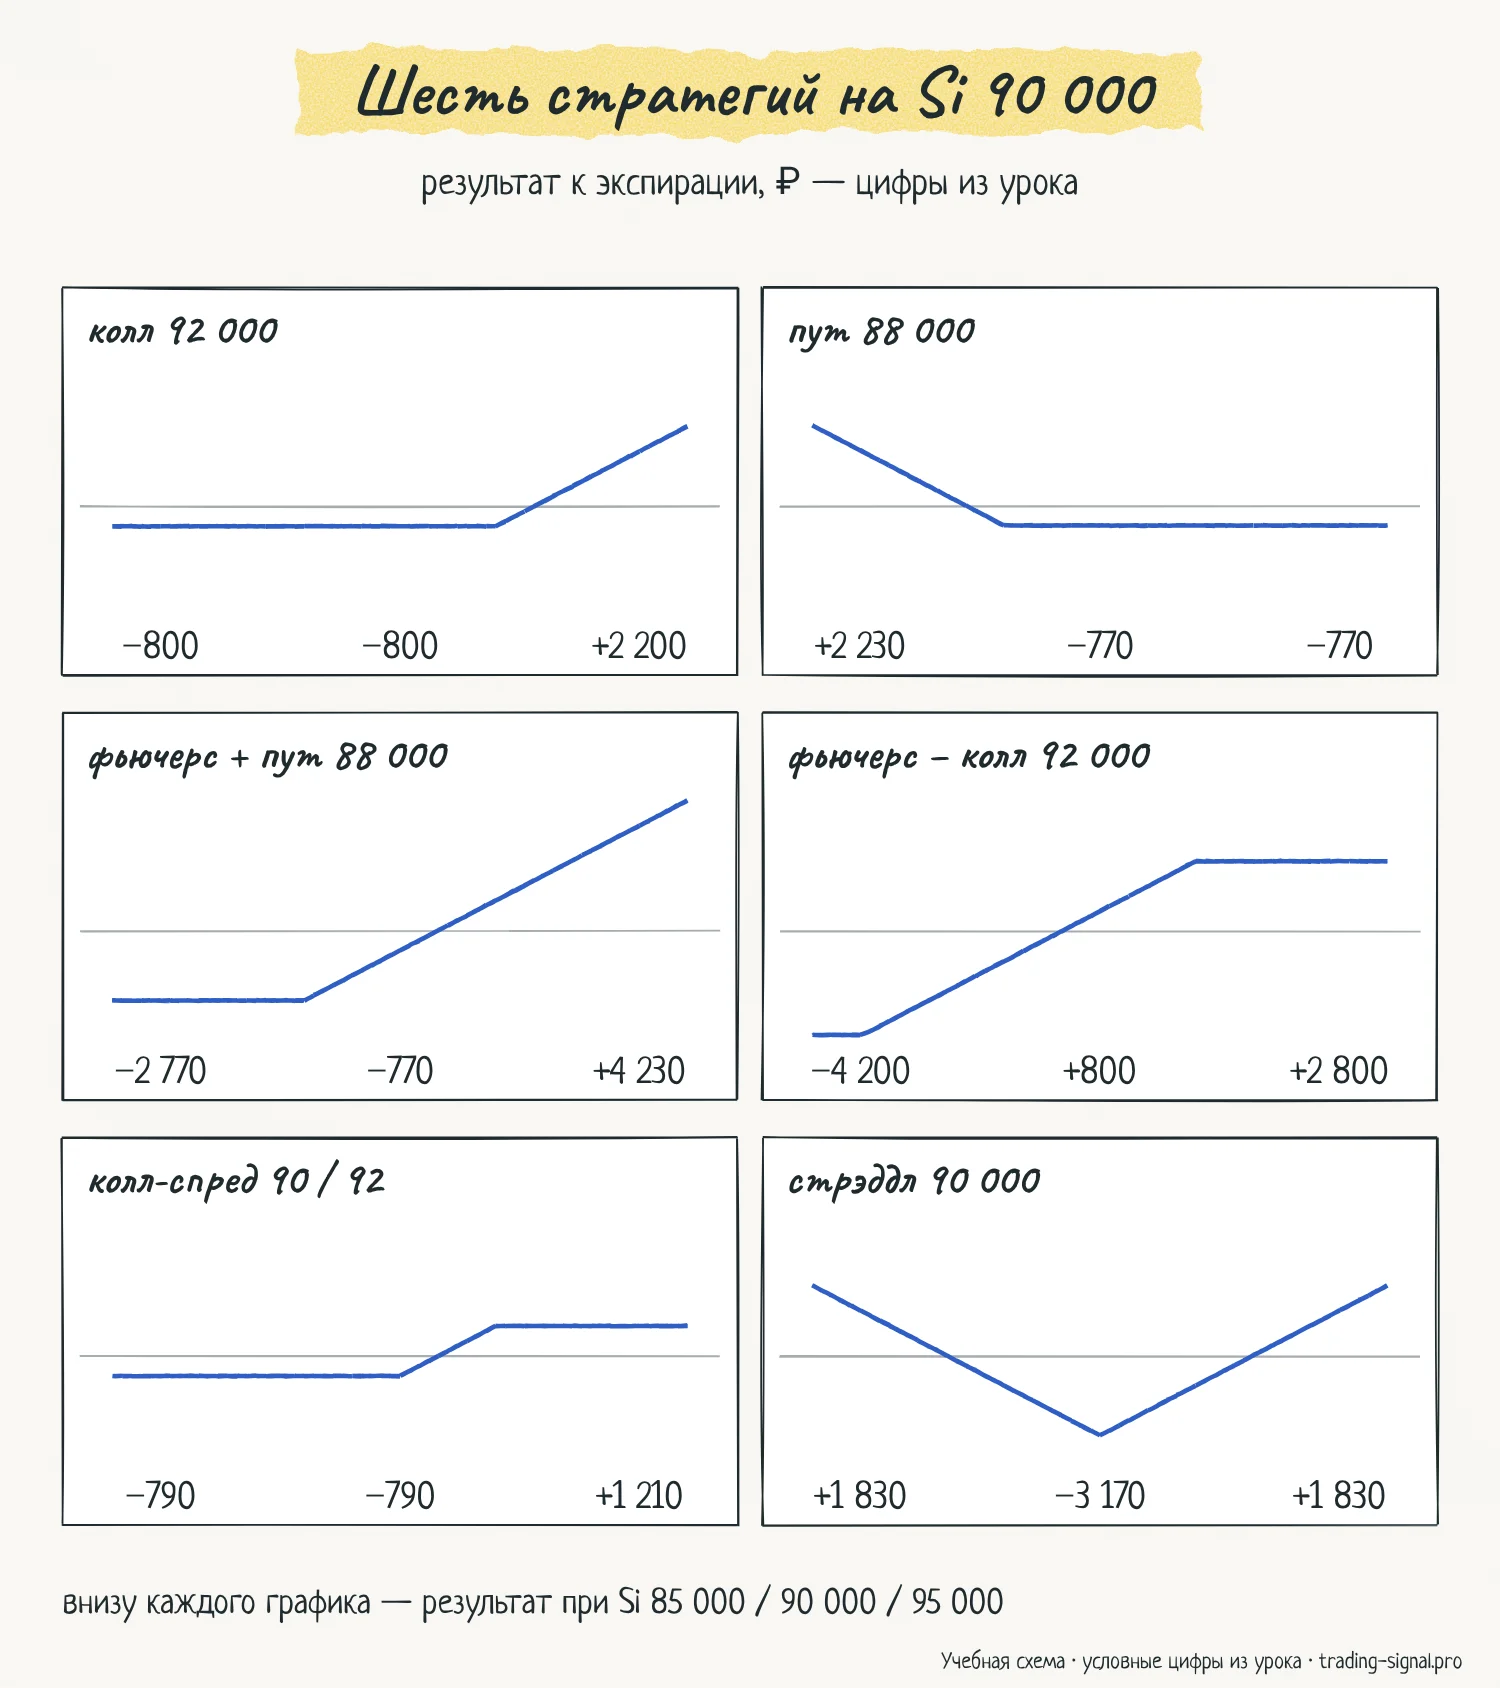
Условия те же: Si стоит 90 000, до экспирации 30 дней. Что получится к экспирации при трёх исходах — Si упал до 85 000, остался на 90 000 или вырос до 95 000. Для сравнения — обычная покупка фьючерса.
| Стратегия | Si 85 000 | Si 90 000 | Si 95 000 |
|---|---|---|---|
| Покупка фьючерса по 90 000 | −5 000 ₽ | 0 ₽ | +5 000 ₽ |
| Покупка колла 92 000 за 800 ₽ | −800 ₽ | −800 ₽ | +2 200 ₽ |
| Покупка пута 88 000 за 770 ₽ | +2 230 ₽ | −770 ₽ | −770 ₽ |
| Фьючерс + защитный пут 88 000 | −2 770 ₽ | −770 ₽ | +4 230 ₽ |
| Фьючерс + проданный колл 92 000 | −4 200 ₽ | +800 ₽ | +2 800 ₽ |
| Колл-спред 90 000 / 92 000 за 790 ₽ | −790 ₽ | −790 ₽ | +1 210 ₽ |
| Стрэддл 90 000 за 3 170 ₽ | +1 830 ₽ | −3 170 ₽ | +1 830 ₽ |
Что видно из таблицы:
- Ни одна стратегия не выигрывает во всех трёх исходах. Каждая — это выбор, за что платить и от чего отказаться.
- Купленные опционы теряют, когда рынок стоит на месте. Покрытый колл в этом случае, наоборот, зарабатывает.
- Защитный пут превращает убыток −5 000 ₽ в −2 770 ₽ — ценой 770 ₽ в каждом сценарии.
Частые ошибки
- Покупать дешёвые опционы далеко вне денег «на удачу». Они дешёвые, потому что шанс закончить в деньгах мал, и большинство сгорает.
- Брать опцион со слишком коротким сроком: движение случилось, но уже после экспирации.
- Покупать опционы перед событием и не учитывать, что после него ожидаемая волатильность падает и опционы дешевеют даже при движении цены.
- Продавать опционы ради премии без понимания риска: у проданного колла или пута убыток может быть во много раз больше полученной премии.
- Забывать про экспирацию: маржируемый опцион в деньгах на Мосбирже превращается в фьючерс, под который нужно обеспечение.
Ограничения метода
- Цены опционов в примерах посчитаны по модели Блэка для условных цифр. Реальные цены на бирже отличаются: другая волатильность по страйкам, спред между покупкой и продажей, комиссии.
- Результаты показаны на экспирацию. До экспирации стоимость позиции зависит ещё от времени и ожиданий рынка.
- Урок разбирает только базовые стратегии и не даёт рекомендаций, какую выбрать. Продажа опционов без покрытия здесь не рассматривается из-за высокого риска.
Примените на практике
Вопросы и ответы
Какая опционная стратегия самая простая?
Покупка колла или пута: одна сделка, убыток ограничен заплаченной премией. Но простая не значит выгодная — нужно угадать и направление, и силу, и срок движения.
Чем защитный пут лучше стоп-лосса?
Его не выбивает случайным уколом цены, и он работает даже при гэпе, когда стоп исполнился бы хуже заявленной цены. Минус — за него платят премию, даже если защита не понадобилась.
Можно ли сделать покрытый колл на фьючерс Si?
Да: купленный фьючерс плюс проданный колл. Нужно учитывать гарантийное обеспечение по проданному опциону и то, что при экспирации колл в деньгах исполнится и закроет фьючерс по страйку.
Когда покупать стрэддл?
Когда вы ждёте движения сильнее, чем уже заложено в цены опционов. Перед событиями опционы дорожают, поэтому стрэддл, купленный накануне, часто теряет после события, если движение было обычным.
Где посчитать свою стратегию?
В конструкторе опционных стратегий на этом сайте: он показывает график прибыли и убытка на экспирацию, точки безубытка и греки позиции в рублях.
Источники
Читайте по теме
Опционы простыми словами
Опцион простыми словами: право купить или продать по заранее известной цене. Колл и пут, страйк, премия, экспирация, опционы на Мосбирже, примеры на Si.
Греки опционов простыми словами
Греки опционов простыми словами: дельта, гамма, тета, вега и ро. Что показывает каждый, как меняется цена опциона, пример на опционе Si с цифрами.
Опционные уровни и Gamma Flip простыми словами
Что такое опционные уровни, гамма-экспозиция (GEX) и Gamma Flip простыми словами. Почему хедж маркет-мейкеров тормозит или разгоняет цену, пример на Si и ограничения.
Вариационная маржа простыми словами
Вариационная маржа по фьючерсам: что это, формула расчёта, пример по дням, когда начисляется после перехода Мосбиржи на единую сессию и чем отличается от ГО.
Экспирация фьючерсов простыми словами
Когда экспирация фьючерсов на Мосбирже и во сколько: даты, время 14:00 и 19:00 МСК по правилам 2026 года, что будет с позицией и как перейти в новый контракт.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Примеры с ценами условные. Торговля на финансовых рынках связана с риском потери капитала. Отказ от ответственности.