Инвестору: акции, облигации и фондыБазовыйУрок 36 из 53 · Дополнительные темы · Инвестору: с чего начать и облигации
Облигации компаний
Почему корпоративные облигации платят больше ОФЗ, что значит кредитный рейтинг, что бывает при дефолте и как не сложить все деньги в один риск
 Константин Ремезов
Коротко
Облигация компании — это долг компании перед владельцем бумаги. Обычно она платит больше ОФЗ с похожим сроком: дополнительная доходность — плата за риск, что компания не сможет расплатиться. Кредитный рейтинг помогает оценить этот риск, но не гарантирует выплат. Чем выше доходность по сравнению с похожими бумагами, тем больше риск видит рынок. Деньги в облигациях не застрахованы, поэтому вложения делят между многими эмитентами и следят за их отчётностью.
Корпоративная облигация — облигация, которую выпустила компания: компания занимает деньги у инвесторов и обязуется платить купоны и вернуть номинал по условиям выпуска.
Что нужно знать заранее:Облигации простыми словами
Чем облигации компаний отличаются от ОФЗ
Устроены они так же, как ОФЗ: номинал, купон, НКД, дата погашения. Как работают эти понятия, разобрано в уроке облигации простыми словами.
Главное отличие — кто должен. По ОФЗ должно государство, по корпоративной облигации — компания. Компания может заработать меньше, чем планировала, не суметь перезанять деньги или обанкротиться. Поэтому покупатели требуют за её облигации дополнительную доходность.
Разницу между доходностью облигации компании и доходностью ОФЗ с похожим сроком называют спредом к ОФЗ. Чем выше спред, тем больший риск закладывает рынок. У надёжных крупных компаний спред небольшой, у рискованных — большой.
При этом у облигаций компаний остаются и все риски ОФЗ: если ставки в экономике растут, цена облигаций с фиксированным купоном падает. Риск компании добавляется сверху.
Что такое кредитный рейтинг
Кредитный рейтинг — мнение рейтингового агентства о том, насколько вероятно, что компания вовремя и полностью заплатит по долгам. Агентство изучает отчётность, долги, бизнес и собственников и присваивает буквенную оценку.
В России рейтинги для финансового рынка присваивают агентства из реестра Банка России. Сейчас их четыре: АКРА, «Эксперт РА», НКР и НРА. У каждого своя запись шкалы, но логика общая: самые высокие оценки — AAA, дальше AA, A, BBB, BB, B и ниже. Внутри ступеней бывают плюсы и минусы.
Как пользоваться рейтингом:
- Смотрите, у кого и когда он присвоен. Рейтинг пересматривают, его могут понизить или отозвать.
- Обращайте внимание на прогноз. «Негативный» прогноз значит, что рейтинг могут понизить.
- Рейтинг компании и рейтинг конкретного выпуска могут отличаться.
- Нет рейтинга — значит, независимой оценки нет, и риск нужно оценивать самому.
Рейтинг — мнение, а не гарантия. Но статистика показывает, что он работает: по данным «Эксперт РА», все эмитенты, допустившие дефолт или технический дефолт в 2025 году, имели рейтинг BBB и ниже или не имели рейтинга вовсе.
Доходность и риск: почему высокий купон — это сигнал
Облигации компаний с низким рейтингом или без него называют высокодоходными (ВДО). Они платят заметно больше ОФЗ и крупных компаний. Но высокий купон — не подарок, а плата за риск, который рынок видит в компании.
Полезное правило: если облигация платит намного больше похожих бумаг с таким же рейтингом и сроком, у рынка есть причина. Сначала найдите эту причину, а потом решайте.
Важно понимать математику. Дополнительная доходность получается из купонов многих выпусков, а один дефолт может забрать большую часть номинала. Если в портфеле из десяти выпусков дефолт допустил один, его потери вычитаются из купонов остальных девяти. Насколько это больно — в примере ниже.
Поэтому в рискованных облигациях особенно важно делить деньги между многими эмитентами. Деление между несколькими выпусками одной компании не помогает: если она не платит, обычно не платит по всем.
Технический дефолт и дефолт
Технический дефолт — компания заплатила купон, номинал или выкуп по оферте с опозданием, но в пределах допустимого срока. По правилам Московской биржи это до 10 рабочих дней, если условиями выпуска не предусмотрен меньший срок.
Дефолт — компания не заплатила в течение этого срока или прямо отказалась платить.
Что бывает дальше:
- Компания договаривается с владельцами облигаций о новых условиях — реструктуризации: например, о переносе сроков или снижении купона.
- Интересы владельцев облигаций представляет представитель владельцев облигаций (ПВО), если он назначен. Важные решения принимает общее собрание владельцев.
- При банкротстве требования владельцев облигаций обычно попадают в третью очередь реестра кредиторов. Сколько удастся вернуть и когда, заранее неизвестно, часто это годы.
Облигации не застрахованы, как вклады. Биржа при дефолте может ограничить торги бумагой, а продать её получится только со скидкой.
Дефолтов в последние годы стало больше. По подсчётам «Эксперт РА», в 2025 году первые технические дефолты или дефолты допустили 35 эмитентов против 11 годом ранее. Другие аналитики считают иначе и получают меньшую цифру, но рост в несколько раз видят все. В основном это компании сегмента высокодоходных облигаций.
Условия выпуска, на которые стоит смотреть
У облигаций компаний больше особенностей, чем у ОФЗ. Перед покупкой посмотрите:
- Оферта. Пут-оферта — ваше право продать облигацию компании по заранее известной цене в определённую дату. Колл-оферта — право компании досрочно погасить выпуск. При колл-оферте высокий купон может закончиться раньше, чем вы рассчитывали.
- Амортизация. Номинал возвращают частями, а не в конце. Купон тогда начисляется на оставшийся номинал, и суммы выплат уменьшаются.
- Тип купона. Фиксированный, плавающий или с привязкой к ключевой ставке — про плавающий купон есть урок флоатеры.
- Субординированные и бессрочные облигации. По ним владельцы получают деньги позже других кредиторов, а по бессрочным выплаты могут отменить. Риск у них выше.
- Ближайшие погашения и оферты. Если компании скоро нужно вернуть много денег, а заработанных не хватает, ей придётся перезанимать — при высоких ставках это дорого.
Доходность к погашению или к оферте считают так же, как у ОФЗ, — это можно сделать в калькуляторе доходности облигаций.
Тест для неквалифицированных инвесторов
Если у облигации российской компании нет кредитного рейтинга или он ниже уровня, установленного Банком России, неквалифицированному инвестору брокер даст её купить только после теста. То же касается структурных облигаций. Такой порядок действует с 2021 года, тест бесплатный, пересдавать его можно.
Тест проверяет, понимаете ли вы, как устроен инструмент. Он не означает, что облигация надёжная, и не защищает от дефолта. Если брокер разрешил покупку без теста, это тоже не оценка качества компании.
Про брокерский счёт и ИИС — в уроке брокерский счёт и ИИС-3.
Как выбирать облигации компаний
Простой порядок для начинающего:
- Решите, сколько риска готовы взять. Деньги, которые точно понадобятся в срок, разумнее держать в ОФЗ, вкладе или облигациях компаний с высоким рейтингом.
- Проверьте рейтинг: у какого агентства, когда присвоен, какой прогноз.
- Сравните доходность с похожими бумагами — с тем же рейтингом и сроком. Слишком высокая доходность требует объяснения.
- Посмотрите на долг компании и её ближайшие погашения. Помогут показатели из урока мультипликаторы акций: чистый долг/EBITDA и расходы на проценты.
- Делите деньги. Чем ниже рейтинг, тем меньшую долю портфеля разумно отдавать одному эмитенту.
- Проверьте ликвидность. Если бумагой мало торгуют, продать её быстро можно только с большой скидкой.
- Покупайте лимитной заявкой и помните про НКД: при покупке вы доплачиваете продавцу накопленный купон.
И следите за новостями эмитента после покупки: понижение рейтинга, опоздание с отчётностью, переговоры с банками — поводы пересмотреть решение.
Налоги
Купоны по облигациям компаний облагаются НДФЛ так же, как по ОФЗ: для налогового резидента — 13% с инвестиционного дохода до 2,4 млн ₽ за год и 15% с превышения. Налог с купонов удерживает брокер.
Если вы продали облигацию дешевле, чем купили, убыток уменьшает налоговую базу по другим операциям с ценными бумагами в том же году по общим правилам. Как учитываются потери, если выпуск так и не погашен, зависит от конкретной ситуации — здесь лучше уточнить у брокера или налогового консультанта.
На ИИС-3 облигации компаний можно держать на общих основаниях. Подробнее о налогах на купоны — в уроке облигации простыми словами.
Пример: сколько стоит один дефолт
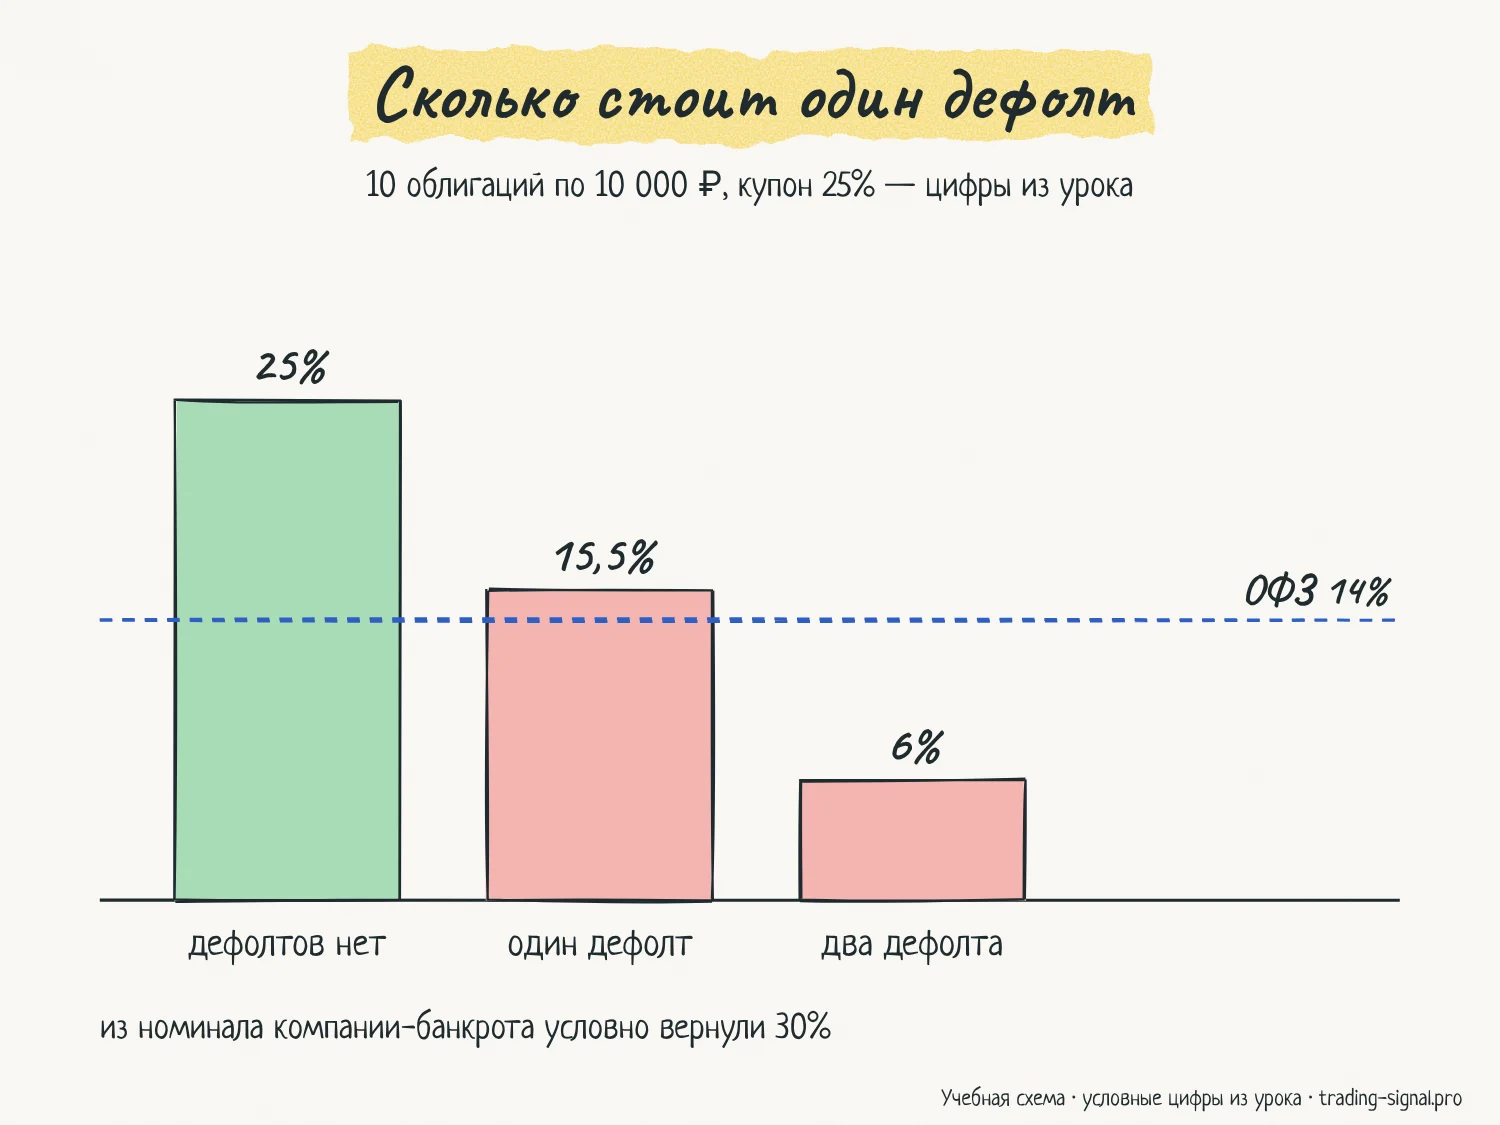
Условно: 100 000 ₽ поровну вложены в облигации десяти разных компаний, по 10 000 ₽ в каждую. Купон у всех 25% годовых. Для сравнения — ОФЗ с доходностью 14%. Налог, реинвестирование и изменение цен не учитываем.
Дефолтов нет: купоны за год — 25 000 ₽, доход 25%.
Один дефолт: девять компаний заплатили по 2 500 ₽ — это 22 500 ₽. Десятая не заплатила купон, а из её номинала удалось вернуть 30% — 3 000 ₽. Потеря по ней — 7 000 ₽. Итог: 22 500 − 7 000 = 15 500 ₽, или 15,5%.
Два дефолта: 8 × 2 500 = 20 000 ₽ купонов, потери 2 × 7 000 = 14 000 ₽. Итог — 6 000 ₽, или 6%, заметно меньше ОФЗ.
Вывод: высокий купон окупает риск, только пока дефолтов мало. Один лишний дефолт съедает большую часть премии. А если все деньги лежат в одной компании, её дефолт может унести почти весь вложенный номинал.
Цифры условные: реальные потери при дефолте бывают и больше, и меньше, а сроки возврата — долгими.
Частые ошибки
- Выбирать облигацию по самому высокому купону, не выясняя, почему он такой.
- Считать рейтинг гарантией выплат и не следить за его пересмотром.
- Вкладывать всё в одного эмитента или в несколько выпусков одной компании.
- Не замечать колл-оферту и рассчитывать на высокий купон до самого погашения.
- Путать технический дефолт с дефолтом и продавать в панике в первый день — или, наоборот, не следить за ситуацией.
- Покупать малоликвидную облигацию по рыночной заявке.
- Класть в высокодоходные облигации деньги, которые понадобятся в конкретную дату.
Ограничения метода
- Описание дефолта, реструктуризации и банкротства упрощено; каждый случай зависит от условий выпуска и решения суда.
- Статистика дефолтов зависит от методики подсчёта: разные аналитики получают разные цифры.
- Налоговые правила — для налогового резидента РФ, в упрощённом виде. Урок не является инвестиционной рекомендацией.
Примените на практике
Вопросы и ответы
Чем облигации компаний отличаются от ОФЗ?
По ОФЗ должно государство, по корпоративной облигации — компания. Компания может не расплатиться, поэтому её облигации обычно платят больше ОФЗ с похожим сроком. Эту разницу называют спредом к ОФЗ.
Что такое кредитный рейтинг облигации?
Мнение рейтингового агентства о том, насколько вероятно, что компания заплатит по долгам вовремя и полностью. В России рейтинги присваивают агентства из реестра Банка России: АКРА, «Эксперт РА», НКР и НРА. Рейтинг не гарантирует выплат и может быть понижен.
Что такое технический дефолт?
Выплата с опозданием в пределах допустимого срока — по правилам Московской биржи до 10 рабочих дней, если условия выпуска не предусматривают меньший срок. Если компания не заплатила в этот срок или отказалась платить, это уже дефолт.
Что будет с деньгами при дефолте облигации?
Компания может договориться с владельцами облигаций о новых условиях, а может обанкротиться. При банкротстве владельцы облигаций обычно становятся кредиторами третьей очереди; сколько и когда удастся вернуть, заранее неизвестно. Облигации не застрахованы, как вклады.
Нужен ли тест, чтобы купить облигации компаний?
Если у облигации нет рейтинга или он ниже уровня, установленного Банком России, неквалифицированному инвестору нужно пройти тест у брокера. Тест бесплатный и не означает, что облигация надёжна.
Источники
- Банк России: реестр кредитных рейтинговых агентств — АКРА, «Эксперт РА», НКР, НРА
- Московская биржа: дефолт и технический дефолт — просрочка более 10 рабочих дней
- «Эксперт РА»: рынок долгового капитала за 2025 год — 35 эмитентов с дефолтами, рейтинги BBB и ниже
- Коммерсантъ: высокодоходные облигации в центре дефолтного кризиса — 2025 год и прогнозы на 2026
- Банк России: тестирование неквалифицированных инвесторов — облигации без рейтинга или с рейтингом ниже установленного уровня
- Финуслуги: дефолт по облигации — что делать инвестору, ПВО, очередность при банкротстве (03.09.2026)
Читайте по теме
Облигации простыми словами
Облигации простыми словами: номинал, купон, НКД, погашение и доходность к погашению, почему меняется цена, виды ОФЗ, риски и налог с купонов.
Флоатеры простыми словами
Флоатеры простыми словами: как меняется плавающий купон от ключевой ставки или RUONIA, что такое надбавка и лаг, ОФЗ-ПК и корпоративные выпуски, риски.
Как купить ОФЗ
Как купить ОФЗ частному инвестору: брокерский счёт, выбор выпуска, заявка, НКД и комиссия, торги вечером и в выходные, купоны, налог и ИИС-3.
Мультипликаторы акций
Мультипликаторы акций простыми словами: капитализация, чистый долг и EV, P/E, EV/EBITDA, чистый долг/EBITDA, P/BV и ROE для банков, дивидендная доходность, МСФО и РСБУ, частые ошибки при сравнении.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Примеры с ценами условные. Торговля на финансовых рынках связана с риском потери капитала. Отказ от ответственности.