Рынки и инструментыБазовыйУрок 50 из 53 · Продвинутые темы · Опционы и опционные уровни
Опционы простыми словами: что такое колл и пут, страйк и премия и чем рискуют покупатель и продавец
 Константин Ремезов
Коротко
Опцион — это право, а не обязанность: купить или продать актив по заранее оговорённой цене до определённой даты. Колл даёт право купить, пут — право продать. За это право покупатель платит премию — цену опциона — и больше неё потерять не может. Продавец опциона получает премию, но обязан исполнить сделку, если покупатель захочет, и его убыток может быть намного больше полученного. На Мосбирже самые ликвидные опционы — на фьючерсы: Si, RTS, Brent и другие.
Что нужно знать заранее:Что такое фьючерс простыми словами,Вариационная маржа простыми словами
Опцион простыми словами
Вы присмотрели машину за 2 000 000 ₽, но решить готовы только через три месяца. Договариваетесь с продавцом: платите ему 30 000 ₽ сейчас, а он обещает три месяца продать машину вам именно за 2 000 000 ₽, если вы захотите. Эти 30 000 ₽ не возвращаются и в цену машины не засчитываются.
Дальше два сценария:
- Цены на такие машины выросли до 2 300 000 ₽. Вы пользуетесь правом и покупаете за 2 000 000 ₽. Выгода — 300 000 ₽ минус 30 000 ₽ за право, то есть 270 000 ₽.
- Цены упали до 1 800 000 ₽. Покупать по договорённой цене нет смысла — вы просто не пользуетесь правом. Потеряли только 30 000 ₽.
Это и есть опцион. У покупателя — право, у продавца — обязанность. 30 000 ₽ — премия, цена этого права. 2 000 000 ₽ — страйк, цена исполнения. Три месяца — срок до экспирации.
Продавец рассуждает наоборот: 30 000 ₽ он получил в любом случае, но если цена вырастет, он будет обязан продать дешевле рынка.
Колл и пут: в чём разница
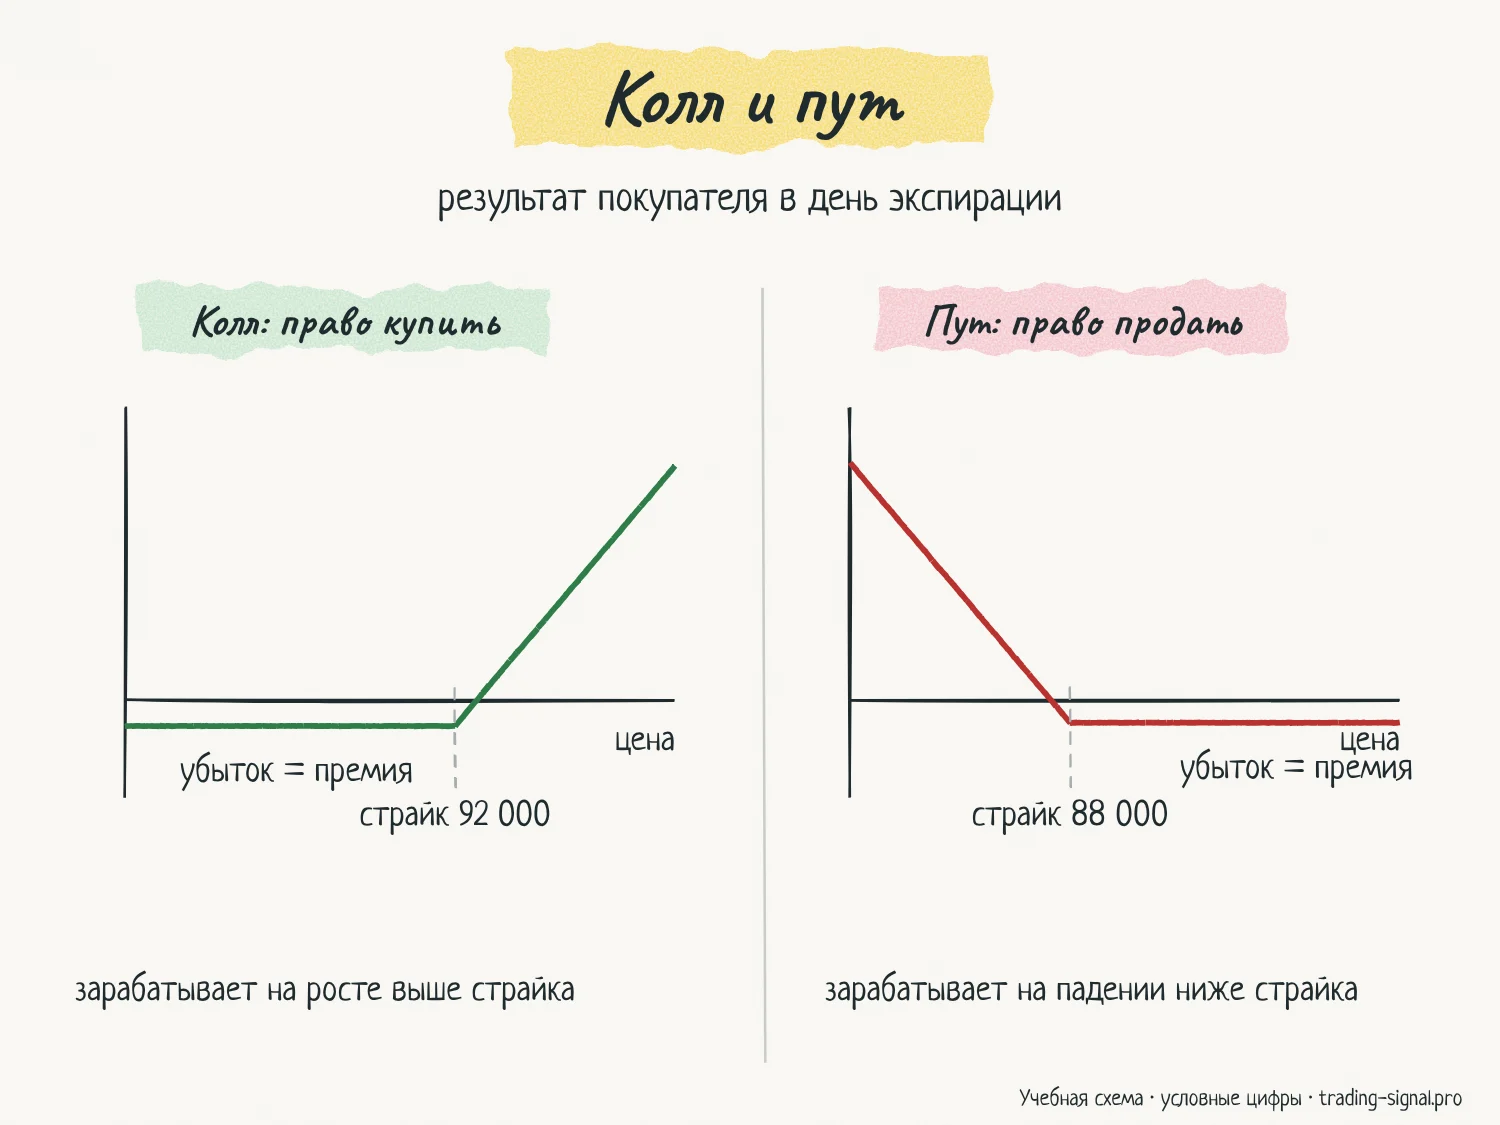
Опционов всего два вида.
- Колл (call) — право купить по страйку. Покупатель колла зарабатывает, когда цена растёт выше страйка.
- Пут (put) — право продать по страйку. Покупатель пута зарабатывает, когда цена падает ниже страйка.
У каждого опциона две стороны:
- Покупатель (на Мосбирже его называют держателем) платит премию и получает право. Его убыток ограничен премией.
- Продавец (подписчик) получает премию и берёт обязанность. Его доход ограничен премией, а убыток — нет, если цена ушла против него далеко.
Отсюда четыре базовые позиции:
- Купить колл — ставка на рост с ограниченным убытком.
- Купить пут — ставка на падение с ограниченным убытком или страховка от падения.
- Продать колл — заработать премию, если цена не вырастет выше страйка.
- Продать пут — заработать премию, если цена не упадёт ниже страйка.
Купленный пут часто сравнивают со страховым полисом: вы платите взнос, а если случится падение, опцион компенсирует часть убытка по основной позиции.
Страйк, премия, экспирация и другие слова
- Базовый актив — то, на что заключён опцион. На срочном рынке Мосбиржи это чаще всего фьючерс: один опцион на Si — это право на один фьючерс Si.
- Страйк — цена, по которой можно купить (колл) или продать (пут) базовый актив. У одного актива торгуются десятки страйков: шаг между ними задаёт биржа.
- Премия — цена опциона. Её показывают в стакане так же, как цену фьючерса. Покупатель платит премию, продавец её получает.
- Экспирация — последний день жизни опциона. После неё опцион либо исполнен, либо сгорел.
- В деньгах — опцион, по которому исполнение выгодно прямо сейчас: колл со страйком ниже текущей цены, пут со страйком выше. Вне денег — наоборот. На деньгах — страйк примерно равен текущей цене.
Премия складывается из двух частей:
- Внутренняя стоимость — сколько опцион дал бы, если бы его исполнили прямо сейчас. У колла со страйком 88 000 при цене 90 000 — это 2 000. У опциона вне денег внутренняя стоимость ноль.
- Временная стоимость — всё остальное: плата за шанс, что до экспирации цена ещё сдвинется в нужную сторону. К экспирации она тает до нуля.
От чего зависит цена опциона
На премию влияют четыре вещи:
- Где цена относительно страйка. Чем глубже опцион в деньгах, тем он дороже. Далеко вне денег — копейки.
- Сколько осталось до экспирации. Чем больше времени, тем больше шансов на нужное движение и тем дороже опцион. Временная стоимость тает каждый день, а в последние недели — особенно быстро.
- Ожидаемая волатильность. Если рынок ждёт сильных движений (перед заседанием ЦБ, отчётом компании, выборами), опционы дорожают. После события они часто резко дешевеют, даже если цена почти не изменилась. Ожидаемую волатильность рынка показывают индексы вроде RVI и VIX — о них в уроке «Индексы волатильности».
- Процентные ставки. Влияют, но для коротких опционов слабо.
Поэтому опцион может подешеветь, даже если вы угадали направление: цена пошла в вашу сторону, но медленно, и временная стоимость сгорела быстрее, чем росла внутренняя.
Как устроены опционы на Мосбирже
На Мосбирже два вида опционов.
Маржируемые опционы на фьючерсы. Это основная часть рынка: опционы на Si, RTS, Brent, золото, индекс МосБиржи и другие фьючерсы. Как они работают:
- Один опцион — право на один фьючерсный контракт.
- Премия не списывается целиком в момент покупки. Как и по фьючерсу, каждый день начисляется вариационная маржа: подорожал опцион — покупатель получает деньги, подешевел — платит. Брокер при этом блокирует гарантийное обеспечение. Итог по сделке тот же: максимальный убыток покупателя — уплаченная цена опциона.
- В день экспирации опцион в деньгах исполняется сам: колл превращается в купленный фьючерс по цене страйка, пут — в проданный. Если опцион точно на деньгах, исполняется половина позиции. Держатель может отказаться от исполнения в последний день торгов.
- Тип исполнения — американский (можно потребовать исполнения в любой день) или европейский (только в конце срока) — указан в коде и спецификации конкретного опциона.
Премиальные опционы на акции и индексы. Тут премия платится сразу целиком, как при покупке акции, и вариационной маржи нет. С ноября 2022 года Мосбиржа торгует недельными премиальными опционами на самые ликвидные акции — Сбербанк, Газпром, Лукойл и другие. При запуске это были расчётные опционы европейского типа: акции не поставляются, в дату исполнения стороны рассчитываются деньгами.
Нужен тест. Фьючерсы и опционы — производные финансовые инструменты. Неквалифицированному инвестору брокер откроет к ним доступ только после теста. Такой порядок действует с 1 октября 2021 года, тест бесплатный, пересдавать его можно.
Зачем нужны опционы
- Страховка. У вас портфель акций или купленный фьючерс. Купленный пут ограничивает убыток при падении: сколько бы ни упала цена, ниже страйка вы уже защищены. Плата за это — премия.
- Ставка с ограниченным риском. Купили колл вместо фьючерса: при росте зарабатываете, при падении теряете не больше премии, сколько бы цена ни упала.
- Заработок на продаже. Продавцы опционов зарабатывают на том, что временная стоимость тает. Большую часть времени это приносит небольшой доход, но одно резкое движение может забрать прибыль за месяцы. Это занятие для опытных и с жёстким контролем риска.
- Чтение рынка. На каких страйках открыто больше всего опционов, где сосредоточены интересы крупных продавцов, какой ожидаемый диапазон заложен в цены — всё это видно по опционной доске. На этом построены опционные уровни Remz Options и max pain.
Чем опционы опасны новичку
- Дешёвые опционы дешёвые не просто так. Опцион далеко вне денег стоит копейки, потому что шанс заработать на нём мал. Большинство таких опционов сгорает. Купить десять «лотерейных билетов» — частая ошибка первого месяца.
- Время работает против покупателя. Угадать направление мало — нужно угадать и скорость.
- Волатильность после события. Купили опционы перед заседанием ЦБ, ставку изменили, цена сдвинулась в вашу сторону — а опционы подешевели, потому что ожидаемая волатильность упала.
- Продажа без защиты. Продавец получает небольшую премию, а убыток может быть кратно больше. При сильном росте проданный колл теряет почти как проданный фьючерс.
- Исполнение в фьючерс. Маржируемый опцион в деньгах в день экспирации превращается в позицию по фьючерсу. Под неё нужно гарантийное обеспечение, и дальше она живёт по правилам фьючерса. Если денег на счёте мало, брокер может закрыть её принудительно.
- Ликвидность. На дальних страйках и сроках заявок мало, разница между покупкой и продажей большая. Выйти по справедливой цене бывает трудно.
Пример: опционы на Si на условных цифрах
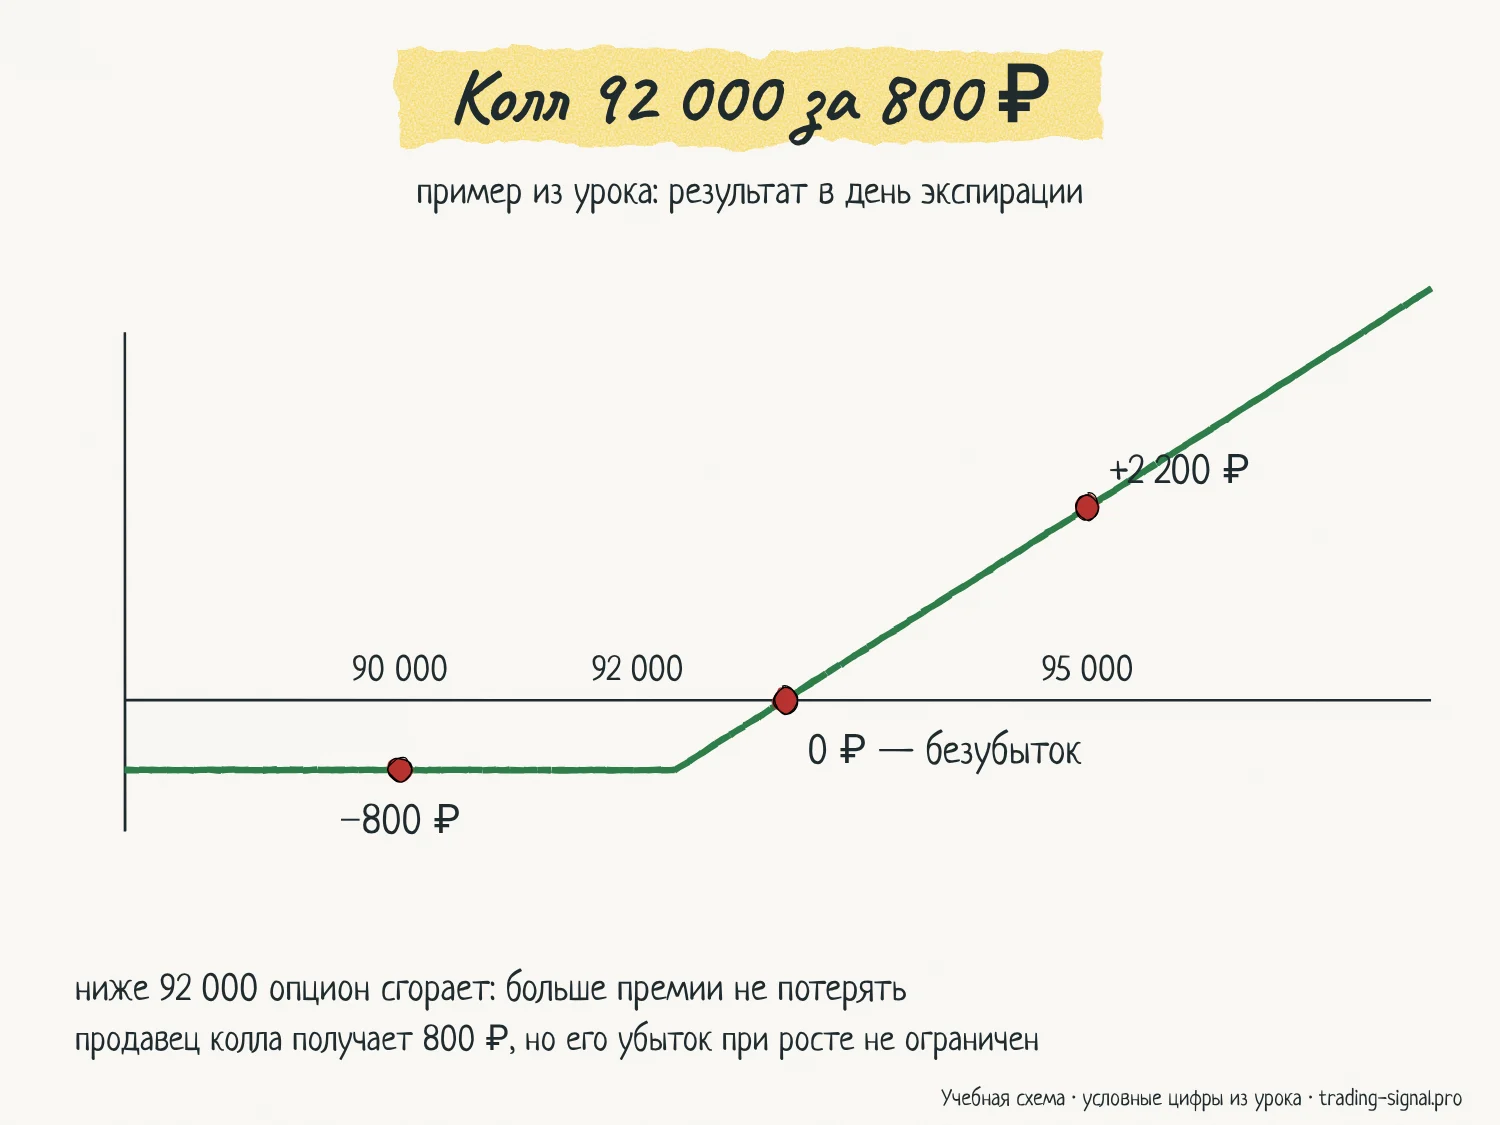
Фьючерс Si стоит 90 000 пунктов. Один пункт Si — 1 ₽, один опцион — право на один фьючерс. Комиссии не учитываем, цены опционов условные.
Купили колл со страйком 92 000 за 800 ₽. Что будет в день экспирации:
| Цена Si на экспирации | Результат покупателя колла |
|---|---|
| 95 000 | 95 000 − 92 000 − 800 = +2 200 ₽ |
| 92 800 | 0 ₽ — точка безубыточности |
| 92 000 и ниже | −800 ₽ — опцион сгорает, больше премии не потерять |
Продавец этого колла получил 800 ₽. При цене 92 000 и ниже он их оставляет себе. При 95 000 у него −2 200 ₽, при 100 000 — уже −7 200 ₽.
Купили пут со страйком 88 000 за 700 ₽.
| Цена Si на экспирации | Результат покупателя пута |
|---|---|
| 85 000 | 88 000 − 85 000 − 700 = +2 300 ₽ |
| 87 300 | 0 ₽ — точка безубыточности |
| 88 000 и выше | −700 ₽ |
Опцион не обязательно держать до экспирации: его можно продать в любой момент торгов по текущей цене. Нарисовать такой график и посчитать результат на реальных ценах можно в конструкторе опционных стратегий.
Частые ошибки
- Покупать опционы далеко вне денег, потому что они дешёвые. Чаще всего они сгорают.
- Угадать направление и всё равно потерять: цена шла слишком медленно, и временная стоимость сгорела быстрее.
- Покупать опционы перед заседанием ЦБ или отчётом компании и не учитывать, что после события они обычно дешевеют.
- Продавать опционы как «пассивный доход» без плана на случай сильного движения против позиции.
- Забыть про экспирацию: маржируемый опцион в деньгах превращается в фьючерс, под который не хватает обеспечения.
- Путать пункты и рубли. У Si один пункт — 1 ₽, у других контрактов стоимость пункта другая: её показывает спецификация.
Ограничения метода
- Все цены в примерах условные. Реальная премия зависит от ожидаемой волатильности и меняется каждую минуту.
- В уроке нет формул оценки опционов и «греков» (дельта, гамма, тета, вега) — это следующий шаг.
- Правила исполнения, тип опциона и размер обеспечения меняются. Перед сделкой проверяйте спецификацию конкретного опциона на сайте Мосбиржи.
Примените на практике
Конструктор опционных стратегий
График прибыли и убытка для колла, пута и их комбинаций на текущих ценах.
Опционные уровни Remz Options
Где сосредоточены опционы и как это влияет на цену фьючерса.
Опционы Мосбиржи и max pain
Открытый интерес по страйкам для Si, RTS, Brent, юаня, золота и Сбера.
Даты экспирации
Когда истекают ближайшие фьючерсы и опционы.
Вопросы и ответы
Сколько можно потерять, если купить опцион?
Не больше уплаченной цены опциона и комиссий. У маржируемых опционов премия списывается по частям через вариационную маржу, но итог тот же. Убыток больше премии возможен у продавца опциона и у того, чей опцион исполнился в фьючерс, который он не закрыл.
Чем опцион отличается от фьючерса?
Фьючерс — обязанность обеих сторон купить и продать. Опцион — право для покупателя и обязанность только для продавца. Поэтому у купленного опциона убыток ограничен премией, а у фьючерса — нет.
Нужен ли тест, чтобы торговать опционами?
Да. Опционы — производные финансовые инструменты, и неквалифицированному инвестору брокер даст к ним доступ только после теста. Тест бесплатный.
Обязательно держать опцион до экспирации?
Нет. Опцион можно продать в любой момент торгов, если на него есть покупатель. Многие так и делают, не доводя дело до исполнения.
Что будет в день экспирации, если опцион в деньгах?
Маржируемый опцион на фьючерс исполнится сам: колл станет купленным фьючерсом по цене страйка, пут — проданным. От исполнения можно отказаться в последний день торгов. Премиальные расчётные опционы на акции рассчитываются деньгами.
Какой опцион купить, если жду роста?
Колл — право купить. Если ждёте падения — пут. Но важно не только направление: какой страйк, сколько времени до экспирации и не слишком ли дорого стоит опцион из-за высокой ожидаемой волатильности.
Источники
- Опционы — срочный рынок Московской биржи
- Спецификация маржируемого опциона на фьючерсный контракт — Московская биржа
- Мосбиржа запускает премиальные недельные опционы на ликвидные акции — Интерфакс, 09.11.2022
- ЦБ утвердил порядок проверки опыта инвестора для покупки сложных инструментов — Интерфакс, 20.08.2021
Читайте по теме
Что такое фьючерс простыми словами
Фьючерс простыми словами: договор о цене в будущем. Как он работает на Мосбирже, что такое ГО, вариационная маржа и экспирация. Примеры на цифрах.
Вариационная маржа простыми словами
Вариационная маржа по фьючерсам: что это, формула расчёта, пример по дням, когда начисляется после перехода Мосбиржи на единую сессию и чем отличается от ГО.
Экспирация фьючерсов простыми словами
Когда экспирация фьючерсов на Мосбирже и во сколько: даты, время 14:00 и 19:00 МСК по правилам 2026 года, что будет с позицией и как перейти в новый контракт.
Индексы волатильности VIX, RVI и DVOL
VIX, RVI и DVOL — ожидаемая волатильность по ценам опционов. Как перевести индекс в ожидаемое движение цены, что значат высокие и низкие значения и где ограничения.
Кредитное плечо и маржинальная торговля простыми словами
Кредитное плечо и маржинальная торговля простыми словами: как работает торговля в долг, начальная и минимальная маржа, плата за заём, тест у брокера.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Примеры с ценами условные. Торговля на финансовых рынках связана с риском потери капитала. Отказ от ответственности.