Инвестору: акции, облигации и фондыДля новичковУрок 33 из 53 · Дополнительные темы · Инвестору: с чего начать и облигации
Облигации простыми словами
Что такое номинал, купон, НКД и доходность к погашению, почему меняется цена и какие бывают ОФЗ
 Константин Ремезов
Коротко
Облигация — это долг государства или компании перед владельцем бумаги. По обычной купонной облигации заёмщик платит проценты и возвращает долг по установленным правилам. Суммы выплат по облигации с фиксированным купоном известны заранее, но прибыль зависит от цены покупки и расходов. У облигаций с переменными выплатами будущие суммы могут меняться. Продать бумагу до погашения можно по рыночной цене — она бывает выше или ниже цены покупки.
Что нужно знать заранее:специальной подготовки не нужно.
Что такое облигация простыми словами
Сначала разберём обычную облигацию с фиксированным купоном и возвратом всего долга в конце срока. Другие виды — ниже, в разделе «Какие бывают ОФЗ».
Облигация — долговая бумага. Тот, кто её выпустил (эмитент), занимает деньги и обещает:
- платить проценты — купоны — по графику, например раз в полгода;
- в конце срока, в дату погашения, вернуть номинал — сумму долга по одной облигации.
Когда облигацию впервые размещают, деньги получает заёмщик. Позже её можно купить на бирже у другого владельца. Тогда вы платите продавцу, а право получать выплаты по долгу переходит к вам.
Кто выпускает облигации:
| Эмитент | Как называются | Пример |
|---|---|---|
| Государство (Минфин России) | ОФЗ — облигации федерального займа | ОФЗ 26238 |
| Регионы и города | субфедеральные и муниципальные | облигации Москвы |
| Компании | корпоративные | облигации банков, промышленных компаний |
Чем облигация отличается от акции: акция — доля в компании, облигация — право на выплаты по долгу. У обычной облигации с фиксированным купоном обязательства заёмщика определены заранее. Но результат владельца зависит ещё и от того, за сколько он купил и, если продаёт раньше погашения, за сколько продал бумагу.
Простой пример: сколько заплатили и сколько получили
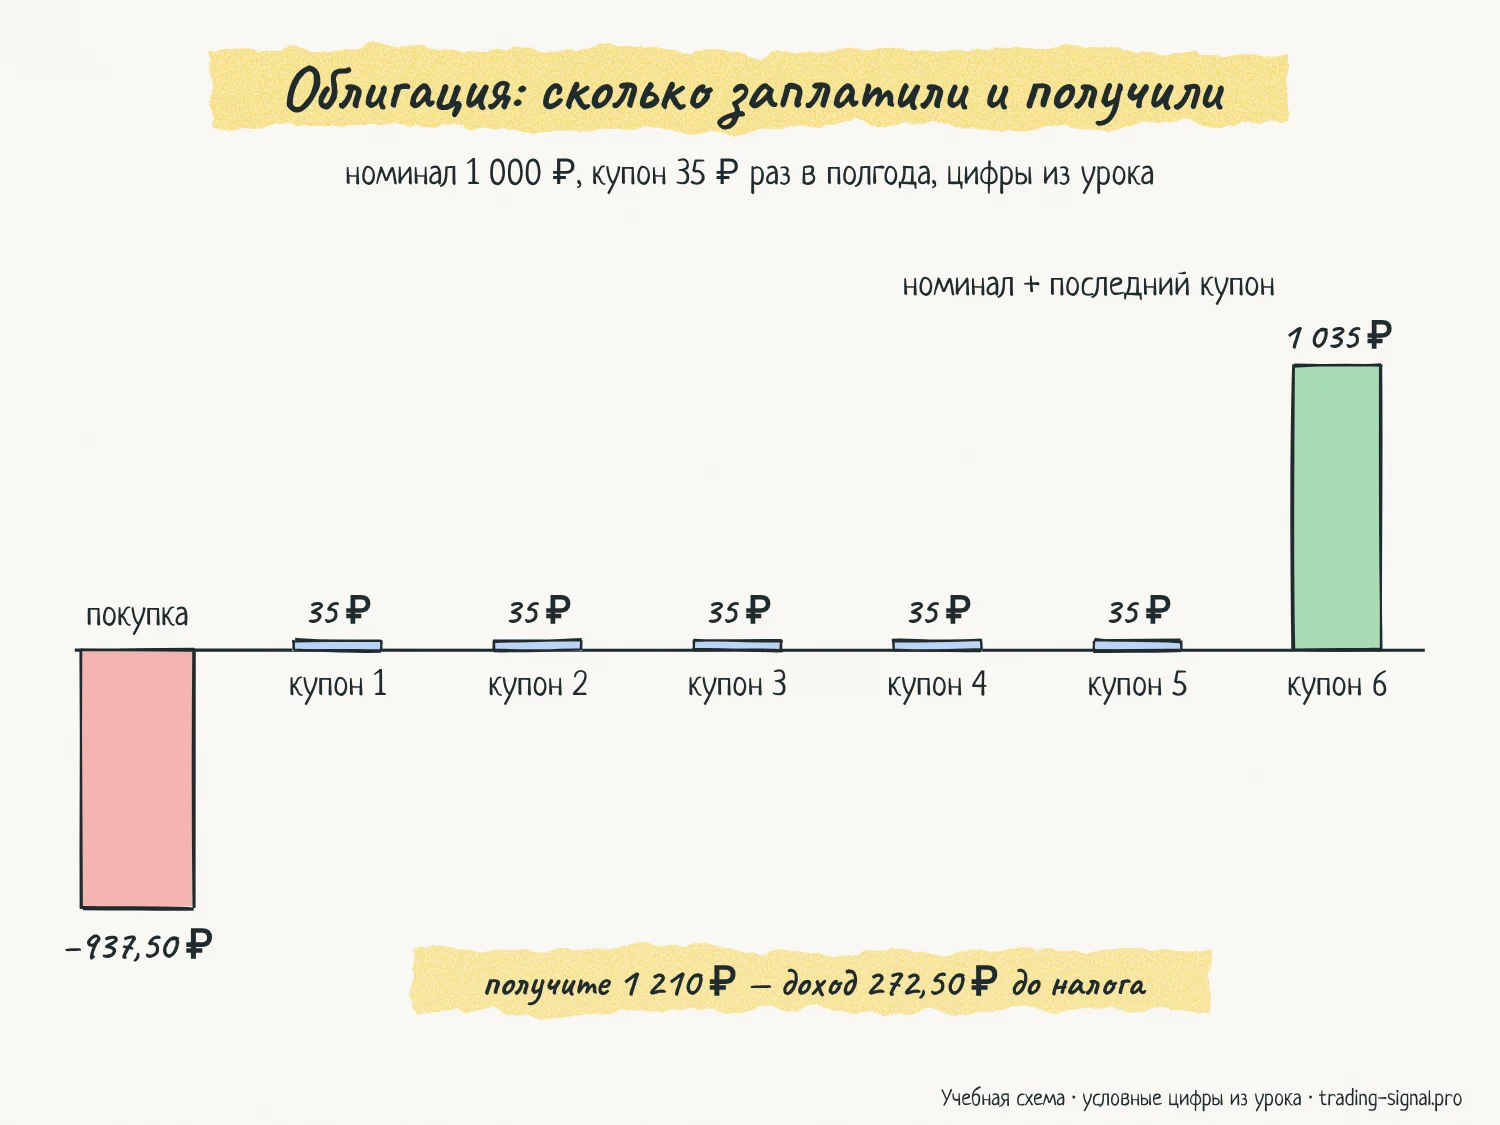
Условная облигация: номинал 1 000 ₽, купон 35 ₽ два раза в год. До погашения осталось шесть купонов, последний платят вместе с номиналом. Цена на бирже — 92% от номинала, с прошлой выплаты прошёл 91 день из 182.
| Что | Сумма |
|---|---|
| Заплатили: цена 920 ₽ + НКД 17,50 ₽ | 937,50 ₽ |
| Получите: шесть купонов по 35 ₽ | 210,00 ₽ |
| Получите: номинал в день погашения | 1 000,00 ₽ |
| Доход до налога и расходов | 272,50 ₽ |
Откуда 272,50 ₽: 80 ₽ — разница между номиналом и ценой покупки без НКД, ещё 192,50 ₽ — купоны за вычетом НКД, который вы доплатили продавцу. Комиссии и налог уменьшат этот результат. Цифры условные — это не расчёт реального выпуска.
Номинал, купон, НКД и погашение
| Термин | Что это | Пример |
|---|---|---|
| Номинал | сумма долга по одной облигации, её возвращают при погашении | у ОФЗ обычно 1 000 ₽ |
| Купон | процентный платёж владельцу | 35 ₽ два раза в год |
| Ставка купона | купоны за год в процентах от номинала | 70 ÷ 1 000 = 7% годовых |
| Дата погашения | день, когда эмитент возвращает номинал | указана в условиях выпуска |
| НКД | накопленный купонный доход — часть следующего купона за дни с прошлой выплаты | при покупке доплачивают продавцу |
Как работает НКД. Купон начисляется каждый день, а выплачивается раз в период. НКД делит купонный доход между продавцом и покупателем: продавец получает проценты за дни, когда бумага была у него, а покупатель — за свои дни. Пример по методике Мосбиржи: купон 30 ₽ раз в полгода (182 дня), с прошлой выплаты прошло 90 дней. НКД = 30 ÷ 182 × 90 ≈ 14,8 ₽.
Доплата продавцу не становится вашей прибылью: она уже входит в расходы на покупку. Расчёты здесь — до налога и комиссий.
Кто получает купон. Купон получает тот, за кем закреплено право на эту выплату по условиям выпуска. Для этого проверяют дату фиксации получателей и учитывают срок расчётов по сделке. Дата фиксации может отличаться от дня, когда деньги поступят на счёт. Даты купонов и фиксации каждой ОФЗ — на странице выпуска; список выпусков — на странице доходности ОФЗ.
Цена облигации на бирже указывается в процентах от номинала: 95% при номинале 1 000 ₽ — это 950 ₽. Это «чистая» цена. Цена вместе с НКД называется полной: именно её вы платите, плюс комиссия брокера.
Почему цена облигации меняется
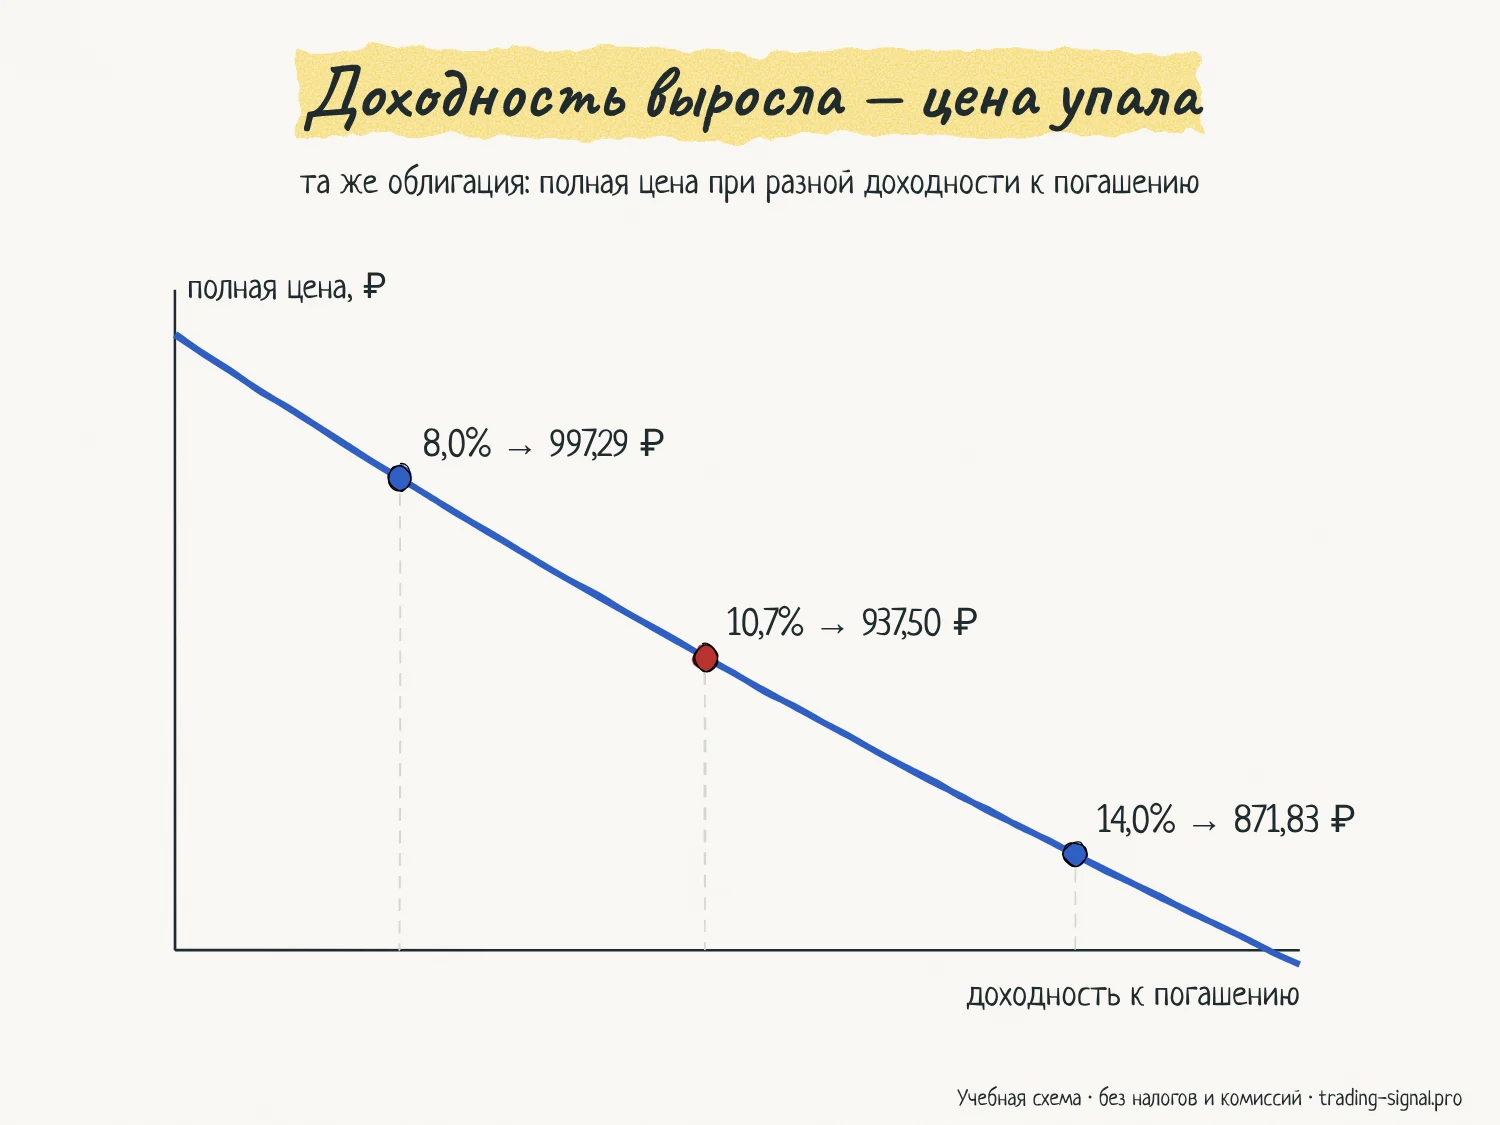
При прочих равных рост требуемой рынком доходности снижает цену облигации с фиксированными выплатами. Снижение доходности действует в обратную сторону. Логика простая: если новые облигации и вклады платят больше, старую бумагу с низким купоном купят только со скидкой.
Но на цену влияют и другие причины: ожидания по ставкам, ухудшение положения заёмщика, нехватка покупателей. Изменение ключевой ставки не означает, что цена конкретной облигации изменится сразу и на заранее известную величину.
Ближе к погашению. Если заёмщик должен вернуть весь оставшийся долг и рынок ожидает, что он это сделает, перед погашением чистая цена обычно приближается к сумме возврата. До этой даты она всё равно может колебаться — например, резко упасть, если появилась угроза невыплаты. При погашении выплачивают оставшийся номинал и предусмотренный условиями купон.
Дюрация помогает оценить, насколько цена облигации чувствительна к изменению доходности. Для такой оценки смотрят модифицированную дюрацию. Например, значение 3 означает: при росте доходности на один процентный пункт полная цена (цена вместе с НКД) снизится примерно на 3%. Это приближение для небольшого изменения доходности, а не гарантия.
Есть и дюрация Маколея — средневзвешенный срок до выплат с учётом их приведённой стоимости, в годах. Это не срок, за который купоны «окупят» покупку. У облигаций с фиксированным купоном модифицированная дюрация немного меньше дюрации Маколея.
Ставка купона, текущая доходность и доходность к погашению
У облигации три разных числа, и их часто путают.
| Показатель | Как считается | Что показывает |
|---|---|---|
| Ставка купона | годовые купоны ÷ номинал | условие выпуска, от цены не зависит |
| Текущая доходность | годовые купоны ÷ текущая цена | сколько приносят купоны относительно цены сейчас |
| Доходность к погашению | годовая ставка, при которой все будущие выплаты равны полной цене покупки | главная цифра для сравнения похожих выпусков |
Доходность к погашению — расчётная годовая ставка, которая учитывает полную цену покупки, сроки и суммы будущих выплат. Чтобы итоговый капитал рос именно таким сложным темпом, предполагают, что все платежи придут вовремя, а купоны будут реинвестированы — то есть вложены снова — под ту же ставку. На деле ставка для новых вложений может оказаться другой. Биржевая доходность не равна гарантированному доходу после налогов и комиссий.
Есть и оговорки:
- у флоатеров и линкеров будущие платежи заранее неизвестны, и доходность считают по допущениям;
- если у выпуска есть оферта — право досрочно предъявить или погасить бумагу, — Мосбиржа считает доходность к ближайшей дате оферты, а не к погашению.
Сравнивать доходность имеет смысл у похожих бумаг: одна валюта, сопоставимый риск заёмщика, похожий срок и условия выплат. Одинаковый срок и тип ещё не делают две облигации равнозначными. Доходность всех ОФЗ сразу — на странице «Доходность ОФЗ сегодня».
Какие бывают ОФЗ
Минфин выпускает несколько видов облигаций федерального займа. Тип указан в карточке выпуска; первые цифры номера помогают ориентироваться, но условия конкретного выпуска стоит проверять.
| Вид | Номера обычно | Что особенного |
|---|---|---|
| ОФЗ-ПД — постоянный доход | 26xxx, 25xxx | купон известен на весь срок |
| ОФЗ-ПК — переменный купон («флоатеры») | 29xxx, 24xxx | купон зависит от RUONIA — ставки денежного рынка; какой период берут для расчёта и есть ли надбавка, указано в условиях выпуска |
| ОФЗ-ИН — индексируемый номинал («линкеры») | 52xxx | номинал пересчитывают по официальной инфляции (индексу потребительских цен Росстата) с задержкой в три месяца, купон начисляется на проиндексированный номинал |
| ОФЗ-АД — с амортизацией долга | 46xxx, 48xxx | номинал возвращается частями до погашения |
Индексация ОФЗ-ИН учитывает официальную инфляцию и не повторяет личные расходы конкретного человека. Номинал линкера при погашении не ниже 1 000 ₽ — но это не защищает любую цену покупки: заплатив больше, можно получить меньше.
У флоатера цена обычно меньше зависит от изменения ставок — меняется сам купон. Поэтому доходность флоатеров и линкеров, которую показывает биржа, нельзя напрямую сравнивать с доходностью ОФЗ-ПД.
Какие риски у облигаций
- Процентный риск. Особенно заметен у облигаций с фиксированными выплатами: доходность на рынке растёт — цена падает. Чем больше дюрация, тем сильнее эффект.
- Кредитный риск. Заёмщик может не заплатить купон или не вернуть долг (дефолт). ОФЗ считаются ориентиром низкого кредитного риска в рублях. Корпоративные выпуски часто предлагают дополнительную доходность за риск — сравнивать нужно конкретные бумаги при сопоставимых условиях.
- Цена покупки. Если купить дороже, чем вернут при погашении, разница съест часть купонов или весь доход — даже когда заёмщик всё выплатит.
- Инфляция. Если цены растут быстрее, чем доходность облигации, деньги теряют покупательную способность.
- Ликвидность. По малоторгуемым выпускам трудно быстро продать без скидки.
- Реинвестирование. Когда ставки снижаются, полученные купоны приходится вкладывать снова под меньший процент.
Риск невыплаты зависит от заёмщика и условий выпуска. Страхование вкладов облигацию не покрывает.
Как купить облигацию и какие налоги
- Откройте брокерский счёт у брокера с лицензией Банка России.
- Найдите выпуск по номеру или коду, например ОФЗ 26238 или SU26238RMFS4.
- Посмотрите цену, доходность к погашению, дату погашения, купоны и даты фиксации — у брокера или на нашей странице доходности ОФЗ.
- Подайте заявку. Минимальный лот ОФЗ — одна облигация. Спишутся цена, НКД и комиссия брокера.
- Купоны и номинал придут на брокерский счёт.
Налог. Описание ниже — для обычного брокерского счёта и налогового резидента РФ, без льгот и ИИС: у них свои условия.
На обычном брокерском счёте купоны и положительный финансовый результат от облигаций обычно облагаются НДФЛ. Для налогового резидента применяются ставки 13% и 15%: повышенная ставка действует на превышение установленного порога налоговой базы 2,4 млн ₽ за год. Налог считают по правилам главы 23 НК РФ с учётом допустимых расходов — например, уплаченный при покупке НКД учитывают при расчёте дохода от продажи или погашения. Обычно налог удерживает налоговый агент — брокер или депозитарий; если доходы были у нескольких агентов, может потребоваться перерасчёт.
Оценить доходность конкретной облигации до и после налога можно в калькуляторе доходности облигации — он считает налог приблизительно.
Расчёт: доходность к погашению и что будет при росте доходности
Та же условная облигация, что в простом примере выше: полная цена 937,50 ₽, шесть купонов по 35 ₽ — первый через 91 день, дальше каждые 182 дня — и 1 000 ₽ номинала вместе с последним купоном. Расчёт без налогов и комиссий, годовая ставка эффективная, база — 365 дней.
| Показатель | Значение |
|---|---|
| Текущая доходность: 70 ÷ 920 | ≈ 7,6% годовых |
| Доходность к погашению | ≈ 10,7% годовых |
| Дюрация Маколея | ≈ 2,49 года |
| Модифицированная дюрация | ≈ 2,25 |
| Чистая цена, если доходность вырастет на 1 п.п. | ≈ 899 ₽ вместо 920 ₽ (−2,3%) |
Доходность к погашению выше текущей, потому что к купонам добавляется рост цены с 920 ₽ до номинала.
Что значит падение цены до 899 ₽. Рыночная стоимость бумаги снизилась. Если продать её по новой цене, это повлияет на результат сделки. Если сохранить облигацию с фиксированными выплатами до погашения, сами обещанные выплаты от изменения рыночной цены не поменяются — при условии, что заёмщик исполнит обязательства. Но итоговую прибыль всё равно считают от полной цены покупки и с учётом расходов.
Когда удержание до погашения не спасает. Человек купил бумагу за 1 100 ₽ в первый день купонного периода, получил за оставшийся год 70 ₽ купонов и 1 000 ₽ при погашении. Итог — минус 30 ₽ даже без налога и комиссий, хотя заёмщик выплатил всё.
Частые ошибки
- Путать ставку купона с доходностью к погашению: облигация с купоном 7% может приносить около 10% к погашению, если куплена дешевле номинала, и меньше 7%, если дороже.
- Считать НКД доходом: доплата продавцу — часть расходов на покупку, её возвращает следующий купон.
- Считать длинные ОФЗ с фиксированным купоном бумагами без риска: при росте доходности на рынке их цена падает сильнее всего.
- Думать, что удержание до погашения гарантирует прибыль: если купить намного дороже номинала, выплат может не хватить, чтобы окупить покупку.
- Сравнивать доходность флоатеров и линкеров с ОФЗ-ПД: у них купон или номинал меняются, и доходность считают по допущениям.
- Выбирать облигацию только по самой высокой доходности: дополнительная доходность корпоративных выпусков — обычно плата за риск.
Ограничения метода
- Доходность к погашению — расчётная ставка: она предполагает выплаты вовремя и реинвестирование купонов под ту же ставку. На деле ставки меняются.
- Оценка изменения цены через модифицированную дюрацию — приближение для небольших изменений доходности.
- Налоговый блок описывает обычный брокерский счёт налогового резидента; ставки и порог — на дату публикации. Точный расчёт делает налоговый агент, правила — в главе 23 НК РФ.
Примените на практике
Вопросы и ответы
Можно ли потерять деньги на ОФЗ?
Да. Если продать раньше погашения по цене ниже покупки — например, после роста доходности на рынке. Если купить слишком дорого: возврат номинала не означает возврата той суммы, которую вы заплатили на бирже. Ещё доход съедают комиссии, налог и инфляция. ОФЗ — ориентир низкого кредитного риска в рублях, но не бумага без риска.
Что такое НКД простыми словами?
Накопленный купонный доход — часть следующего купона за дни, прошедшие с прошлой выплаты. При покупке вы доплачиваете его продавцу, а потом получаете весь купон. Сам по себе НКД не прибыль, а расчёт между продавцом и покупателем.
Как часто платят купоны?
Зависит от выпуска: у большинства ОФЗ с постоянным купоном — два раза в год, у флоатера ОФЗ 29027 — четыре раза в год, у части корпоративных облигаций — каждый месяц. Даты указаны в условиях выпуска и на странице выпуска.
Облигации застрахованы, как вклады?
Нет. Облигация — ценная бумага, а не вклад, страхование вкладов её не покрывает. Риск невыплаты зависит от заёмщика и условий выпуска.
Сколько денег нужно, чтобы купить ОФЗ?
Хватит на одну облигацию: при номинале 1 000 ₽ это цена в процентах от номинала плюс НКД и комиссия брокера — обычно около тысячи рублей.
Источники
- Московская биржа: как рассчитать НКД
- Московская биржа: что такое дюрация облигаций
- Московская биржа: расчёт доходности к дате оферты с 24 июня 2025 года
- Московская биржа: ОФЗ с индексируемым номиналом (ОФЗ-ИН)
- Банк России: методологический комментарий по ОФЗ-ИН — индексация по ИПЦ с лагом три месяца
- Интерфакс: Минфин о купоне ОФЗ-ПК 29021 по ставке RUONIA
- Минфин России (на сайте ФНС): налогообложение доходов по облигациям, налоговые агенты
- ФНС России: ставки НДФЛ 13% и 15% с 2025 года
- CFA Institute: Interest Rate Risk and Return — источники дохода по облигации, дюрация
Читайте по теме
Флоатеры простыми словами
Флоатеры простыми словами: как меняется плавающий купон от ключевой ставки или RUONIA, что такое надбавка и лаг, ОФЗ-ПК и корпоративные выпуски, риски.
Управление риском в трейдинге
Риск-менеджмент для трейдера: почему рисковать 0,5–1% депозита, как стоп определяет объём, как пережить серию убытков. Расчёты, таблицы и калькулятор.
Как устроены биржа, брокер и котировки
Что делают биржа, брокер и клиринг, как читать котировку, стакан и спред, чем отличаются акции, фьючерсы, валюта и криптовалюта. Простым языком.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Примеры с ценами условные. Торговля на финансовых рынках связана с риском потери капитала. Отказ от ответственности.