Инвестору: акции, облигации и фондыДля новичковУрок 32 из 53 · Дополнительные темы · Инвестору: с чего начать и облигации
С чего начать инвестировать: пошагово для начинающих
Подушка, цель и срок, брокерский счёт или ИИС, облигации, акции и фонды, налоги и как не попасть к мошенникам
 Константин Ремезов
Коротко
Инвестировать — значит покупать облигации, акции или фонды надолго, чтобы со временем получить доход выше вклада. Гарантии нет: вложения могут дешеветь, а брокерский счёт, в отличие от вклада, не застрахован. Поэтому порядок такой: сначала запас денег на непредвиденные расходы и закрытые дорогие кредиты, потом цель и срок, от которых зависит, сколько риска вы можете себе позволить. Дальше — брокер с лицензией Банка России, обычный счёт или ИИС-3, первая покупка и регулярные пополнения. Чем дольше срок, тем больше в портфеле может быть акций; деньги, которые понадобятся через год, на бирже не держат.
Инвестирование — вложение денег в активы — облигации, акции, фонды — на годы ради дохода: купонов, дивидендов и роста цены. В отличие от трейдинга, инвестор почти не совершает сделок и не пытается угадать движение цены на днях и неделях.
Что нужно знать заранее:специальной подготовки не нужно.
Что значит инвестировать простыми словами
Когда вы кладёте деньги на вклад, банк обещает процент и возвращает сумму в срок. Когда вы инвестируете, обещаний нет. Вы покупаете долю в компании (акцию), долг государства или компании (облигацию) или долю в готовом наборе бумаг (паи фонда). Доход приходит из трёх источников: купоны по облигациям, дивиденды по акциям и рост цены. Но цена может и упасть — иногда надолго.
Плата за этот риск — ожидаемая доходность выше, чем у вклада, на длинном сроке. Слово «ожидаемая» здесь главное: ни один год не обязан быть прибыльным.
Инвестирование не то же самое, что трейдинг. Трейдер зарабатывает на движении цены за дни и недели и постоянно принимает решения. Инвестор покупает надолго и почти не трогает портфель. Если вам интересна именно торговля — начните с урока «Как торговать на бирже», а разница подробно разобрана в уроке «Что такое трейдинг».
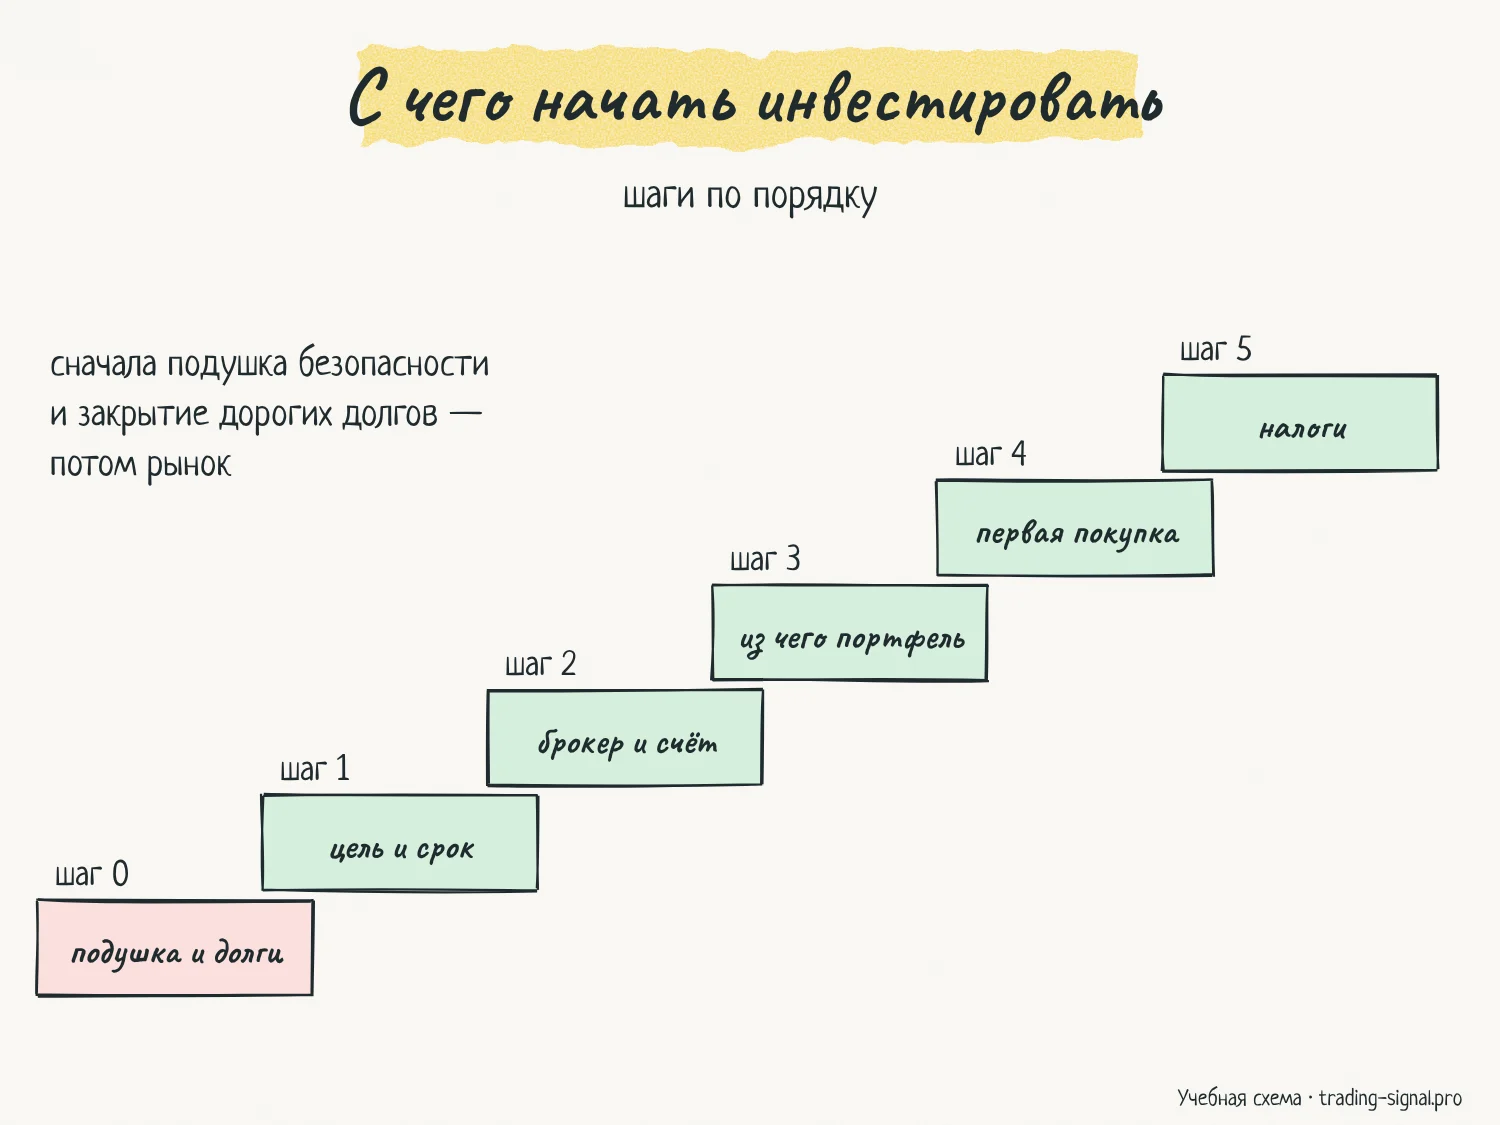
Шаг 0. Подушка безопасности и дорогие долги
Прежде чем покупать первую бумагу, ответьте на два вопроса.
Есть ли запас на непредвиденные расходы? Подушка безопасности — это деньги на случай потери работы, болезни или срочного ремонта. Обычно её считают в месяцах расходов: несколько месяцев, чтобы спокойно пережить сложный период. Держат подушку там, откуда её можно забрать в любой день и без потерь, — на накопительном счёте или вкладе. Вклады и накопительные счета застрахованы: при отзыве лицензии у банка Агентство по страхованию вкладов вернёт до 1,4 млн ₽ в одном банке. Брокерский счёт и ценные бумаги под это страхование не попадают.
Подушка нужна, чтобы вложения не пришлось продавать в самый неудачный момент. Рынок падает чаще всего тогда же, когда в экономике проблемы, — и именно тогда могут понадобиться деньги.
Нет ли дорогих кредитов? Досрочно погашенный кредит экономит вам ровно его ставку, без всякого риска. Если ставка по кредиту или кредитной карте выше, чем вы честно рассчитываете получать от вложений, выгоднее сначала погасить долг. Ипотека под низкий процент — другой случай, тут решение зависит от ставки.
Шаг 1. Определите цель и срок
Срок важнее всего. От него зависит, какую просадку вы можете пережить: если деньги нужны через год, у вложений нет времени восстановиться после падения.
| Когда понадобятся деньги | Что обычно рассматривают | Главный риск |
|---|---|---|
| До 1 года | вклад, накопительный счёт, короткие ОФЗ | инфляция съедает доход |
| 1–3 года | облигации с погашением к нужной дате | цена облигации до погашения может падать, у компаний — дефолт |
| 3–5 лет | облигации и часть акций | просадка акций может не успеть восстановиться |
| От 5 лет | акции и фонды — большая часть, облигации — меньшая | глубокие просадки, иногда на годы |
Таблица — общая логика «чем дольше срок, тем больше можно рисковать», а не рекомендация для вас. Кроме срока, важно, как вы переносите просадки. Если при минус 20% вы продадите всё, долю акций лучше сразу сделать меньше.
Запишите цель одной строкой: «200 000 ₽ к сентябрю 2028 года на первый взнос» или «пополнять 10 000 ₽ в месяц не меньше 10 лет». С такой строкой проще выбирать бумаги и не бросать план при первом падении.
Шаг 2. Выберите брокера и тип счёта
Купить облигации или акции на Московской бирже можно только через брокера. Брокер открывает счёт, передаёт ваши заявки на биржу, хранит бумаги через депозитарий и сам удерживает налоги.
Проверьте лицензию. Найдите компанию, указанную в договоре, в справочнике участников финансового рынка на сайте Банка России. Если лицензии нет — это не брокер.
Обычный счёт или ИИС-3. Обычный брокерский счёт не ограничивает вас по сроку: деньги можно вывести в любой день. ИИС-3 даёт налоговые льготы — вычет на взносы и освобождение дохода от операций, — но только если не закрывать счёт минимальный срок. Для счетов, открытых в 2024–2026 годах, это пять лет. Иметь можно и обычный счёт, и ИИС одновременно. Подробно, с примерами и подводными камнями, — в уроке «Брокерский счёт и ИИС-3».
Тесты. Для ОФЗ и для российских акций из котировальных списков биржи тест не нужен. Для части облигаций, сделок с плечом, фьючерсов и опционов — нужен. Тест проверяет, понимаете ли вы, как устроен инструмент; он не говорит, что бумага надёжная.
Тариф. Посмотрите комиссию за сделку, плату за обслуживание и депозитарий, условия вывода денег. При небольших суммах фиксированная ежемесячная плата может съесть всю доходность.
Шаг 3. Поймите, из чего собирают портфель
Новичку на Московской бирже доступны три основных кирпичика.
| Инструмент | Откуда доход | Главный риск | С какой суммы | Урок |
|---|---|---|---|---|
| ОФЗ — облигации Минфина | купоны и номинал при погашении | цена падает при росте ставок; инфляция | около 1 000 ₽ за облигацию | Облигации, Как купить ОФЗ |
| Облигации компаний | купоны выше ОФЗ | дефолт компании | обычно около 1 000 ₽ | Корпоративные облигации |
| Акции | дивиденды и рост цены | глубокие просадки, проблемы компании | от цены одного лота | Как купить акции, Дивиденды |
| Биржевые фонды (БПИФ) | рост пая — сразу много бумаг | падение всего рынка; расходы фонда | от цены одного пая | БПИФ на индекс МосБиржи |
Главная идея — не класть всё в одну бумагу. Одна компания может обанкротиться, а индекс из десятков компаний — практически нет. Распределить деньги между облигациями и акциями, между разными компаниями и отраслями — это диверсификация. Самый простой способ получить её на сумме в несколько тысяч рублей — фонд на индекс.
Доля акций — главный рычаг риска. Больше акций — выше ожидаемая доходность и глубже просадки. Больше облигаций — спокойнее, но и доход ниже. Что такое индекс и как он считается — в уроке «Индекс МосБиржи».
Шаг 4. Первая покупка и регулярные пополнения
Начните с небольшой суммы. Первая покупка нужна, чтобы разобраться с приложением: что такое лот, как выглядит стакан, чем лимитная заявка отличается от рыночной, когда придут купоны и дивиденды. Покупайте в основную сессию, когда в стакане много заявок, и ставьте лимитную заявку — так вы не переплатите. Как устроены заявки — в уроке «Виды заявок».
Пополняйте регулярно. Угадать лучший момент для покупки не получается даже у профессионалов. Удобнее покупать на одну и ту же сумму, например раз в месяц после зарплаты. Когда цены высокие, на эту сумму вы купите меньше бумаг, когда низкие — больше. Это называют усреднением.
Не проверяйте портфель каждый день. Ежедневные колебания цен для инвестора — шум. Раз в год сверьте, совпадают ли доли облигаций и акций с планом. Если акции сильно выросли и их доля стала больше задуманной, часть можно продать и докупить облигации. Это называют ребалансировкой.
Считайте результат правильно. Брокерский отчёт показывает, сколько вы внесли, сколько вывели и сколько стоит портфель. Как по нему посчитать реальную доходность — в уроке «Брокерский отчёт и доходность».
Шаг 5. Налоги: что нужно знать заранее
Делать почти ничего не придётся: российский брокер сам удерживает налог с прибыли от продажи и с купонов, а с дивидендов налог удерживают ещё до зачисления. Ставка для налогового резидента — 13%, с инвестиционного дохода выше 2,4 млн ₽ за год — 15%.
Налог платят с прибыли, а не с каждой покупки. Если вы продали бумаги дороже, чем купили, налог считается с разницы, за вычетом комиссий. Если не продаёте — налога с роста цены нет.
Две льготы, которые полезно знать с самого начала:
- Льгота долгосрочного владения. Если держать подходящие бумаги больше трёх лет на обычном счёте, прибыль от продажи можно не облагать налогом в пределах лимита. На купоны и дивиденды она не распространяется.
- ИИС-3. Вычет на взносы — до 52 000 ₽ в год при ставке 13% и подходящем доходе, например с зарплаты, — и освобождение дохода от операций при соблюдении срока.
Подробно — в уроках «Брокерский счёт и ИИС-3» и «Как купить акции». Оценить налог за год поможет калькулятор налога.
Как не попасть к мошенникам
Новые инвесторы — главная цель финансовых пирамид и лжеброкеров. Признаки почти всегда одни и те же:
- обещают гарантированную доходность, особенно высокую — «от 5% в месяц»;
- торопят: «предложение действует до вечера», «осталось три места»;
- просят перевести деньги на карту частного лица или в криптовалюте;
- «брокер» не находится в справочнике Банка России или работает через иностранную компанию с непонятной лицензией;
- «персональный менеджер» сам звонит и предлагает «инвестиции», которых нет на бирже.
Перед любым переводом проверьте компанию в справочнике участников финансового рынка и в списке компаний с выявленными признаками нелегальной деятельности на сайте Банка России. Настоящий брокер не обещает доход и не просит переводить деньги на чужую карту.
Отдельно — «сигналы» и «закрытые клубы» в мессенджерах. Даже если это не мошенничество, покупка по чужим советам без понимания, зачем и на какой срок, обычно заканчивается продажей в минус при первом падении.
Пример: как доля акций определяет просадку портфеля
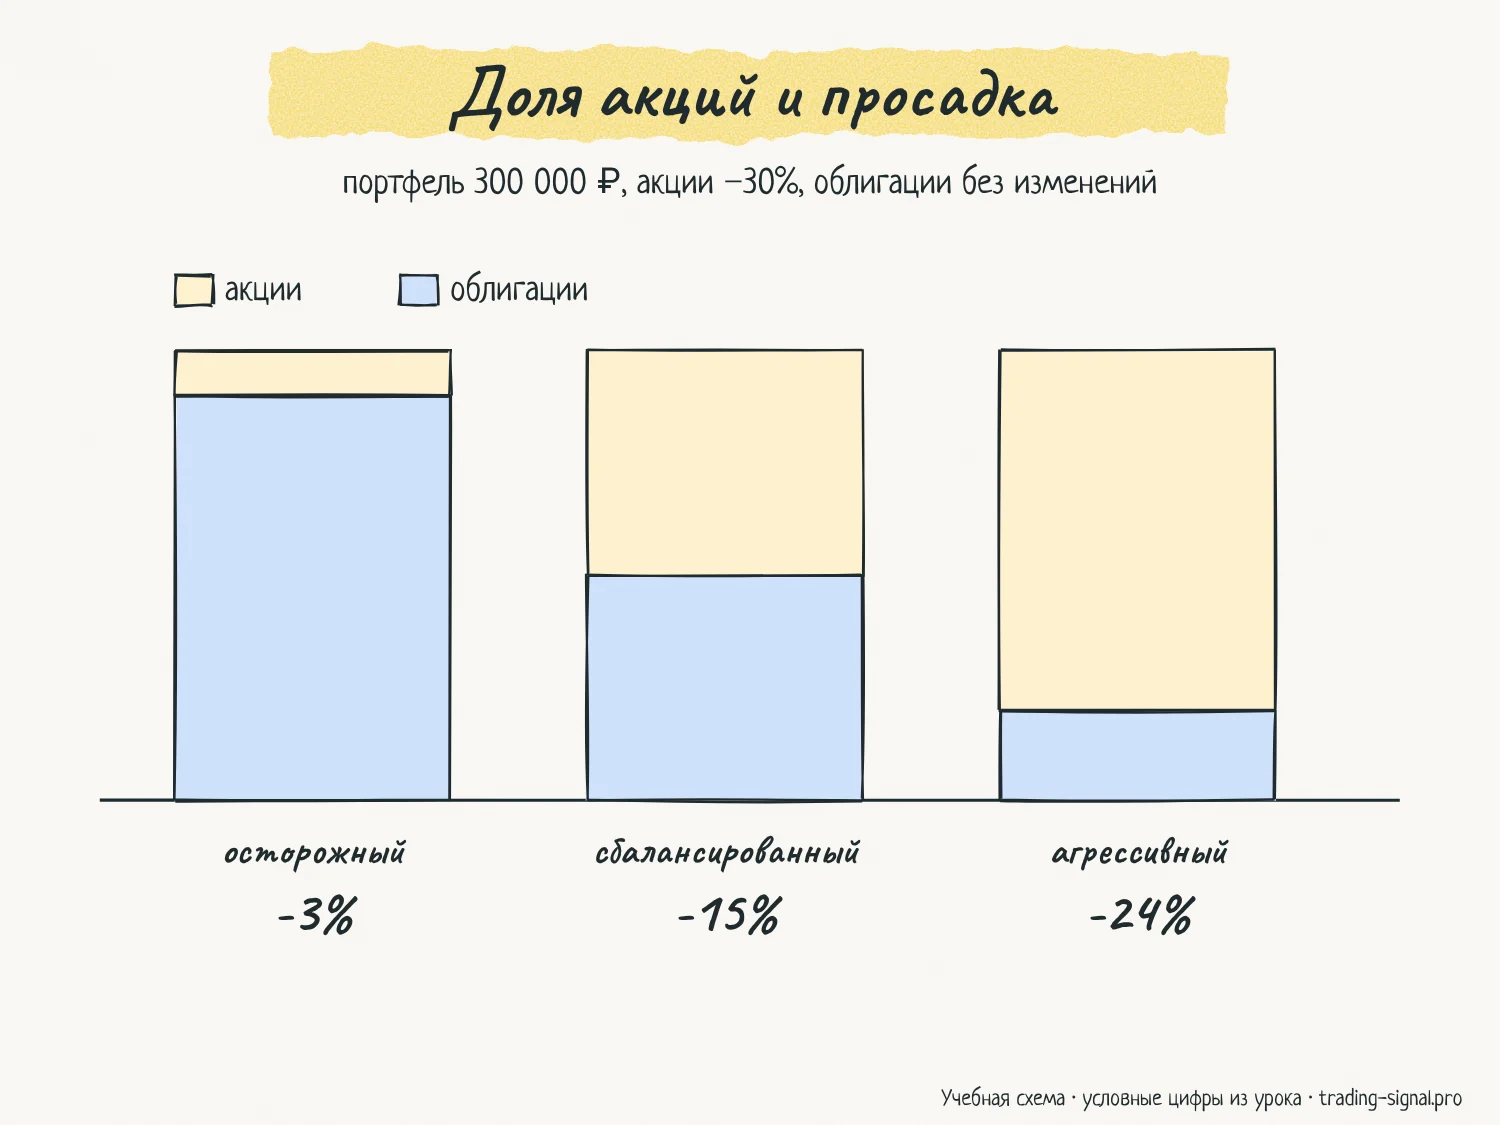
Портфель — 300 000 ₽. Допустим, за год акции подешевели на 30%, а облигации не изменились в цене. Цифры условные, они нужны, чтобы показать расчёт.
| Портфель | Облигации | Акции | Потеря на акциях | Портфель после падения | Изменение |
|---|---|---|---|---|---|
| Осторожный | 270 000 ₽ | 30 000 ₽ | −9 000 ₽ | 291 000 ₽ | −3% |
| Сбалансированный | 150 000 ₽ | 150 000 ₽ | −45 000 ₽ | 255 000 ₽ | −15% |
| Агрессивный | 60 000 ₽ | 240 000 ₽ | −72 000 ₽ | 228 000 ₽ | −24% |
Одно и то же падение рынка, а результат отличается в восемь раз. Поэтому долю акций выбирают заранее — под срок и под то, какую просадку вы готовы пережить, не продавая.
В жизни облигации при таком падении тоже могут подешеветь — например, если в это же время растут ставки, — так что настоящие потери могут быть больше.
И про ИИС-3. Если пополнять ИИС-3 на 10 000 ₽ в месяц, за год получится 120 000 ₽ взносов. При ставке 13% и достаточном НДФЛ с зарплаты вычет на взносы вернёт 15 600 ₽ — это не доход от рынка, а возврат налога, который придёт независимо от того, выросли бумаги или нет.
Частые ошибки
- Инвестировать деньги, которые понадобятся в ближайший год, или единственные сбережения без подушки.
- Класть всё в одну-две бумаги, потому что «эта компания точно вырастет».
- Покупать на эмоциях после сильного роста и продавать в панике после падения.
- Верить в гарантированную доходность и переводить деньги «брокеру», которого нет в справочнике Банка России.
- Начинать с плеча, фьючерсов или маржинальной торговли, не научившись считать риск.
- Открывать ИИС-3 на деньги, которые могут понадобиться раньше пяти лет.
- Не учитывать комиссии и фиксированную плату за обслуживание при небольшой сумме на счёте.
Ограничения метода
- Урок объясняет порядок действий и не говорит, какие бумаги покупать. Это не инвестиционная рекомендация.
- Цифры в примере условные: реальные просадки акций и облигаций бывают и меньше, и больше.
- Налоговые правила и условия ИИС-3 — на дату публикации, в упрощённом виде для обычного случая.
Примените на практике
Доходность ОФЗ сегодня
Все выпуски: цена, доходность к погашению, купон и дата погашения.
Индекс МосБиржи сегодня
Как изменился рынок акций за день, лидеры роста и падения.
Календарь дивидендов
Ближайшие отсечки, дивиденд на акцию и доходность.
Ключевая ставка
От неё зависят ставки по вкладам и доходность облигаций.
Калькулятор налога
Оценка НДФЛ по итогам года.
Вопросы и ответы
С какой суммы можно начать инвестировать?
Технически — с нескольких сотен или тысяч рублей: одна ОФЗ стоит около 1 000 ₽, пай фонда или лот акций — от цены одной бумаги. Важнее не стартовая сумма, а регулярные пополнения и тариф брокера, который не съест доход на небольших суммах.
Куда лучше вложить деньги новичку?
Универсального ответа нет: всё зависит от срока, цели и того, какую просадку вы готовы пережить. Общая логика — деньги на короткий срок держат во вкладе или коротких облигациях, на длинный можно добавлять акции и фонды. Конкретные бумаги этот урок не советует.
Что выбрать: брокерский счёт или ИИС?
Если деньги могут понадобиться в ближайшие пять лет — обычный брокерский счёт. Если нет — стоит посмотреть на ИИС-3 с налоговыми льготами. Можно открыть оба.
Можно ли потерять деньги на инвестициях?
Да. Цены акций и облигаций падают, компании могут обанкротиться, а брокерский счёт не застрахован как вклад. Риск снижают срок, диверсификация, отсутствие плеча и подушка, которая позволяет не продавать в падение.
Нужно ли платить налог с инвестиций?
Да, с прибыли от продажи, купонов и дивидендов — 13%, с инвестиционного дохода выше 2,4 млн ₽ за год — 15%. Российский брокер удерживает налог сам. Есть льготы: долгосрочного владения и ИИС-3.
Как отличить брокера от мошенника?
Найдите компанию из договора в справочнике участников финансового рынка на сайте Банка России и проверьте, нет ли её в списке компаний с признаками нелегальной деятельности. Обещания гарантированного дохода и перевод на карту частного лица — верные признаки мошенничества.
Источники
- Финуслуги (Мосбиржа): Агентство по страхованию вкладов — лимит 1,4 млн ₽, брокерские счета и ценные бумаги не застрахованы
- Финансовая культура (Банк России): зачем нужна финансовая подушка безопасности и где её хранить
- Банк России: справочник участников финансового рынка — проверка лицензии брокера
- Банк России: список компаний с выявленными признаками нелегальной деятельности на финансовом рынке
- Московская биржа: бумаги, доступные неквалифицированным инвесторам без тестирования, в том числе ОФЗ (25.02.2025)
- Банк России: базовый стандарт защиты прав инвесторов, п. 6.1 — какие сделки требуют тестирования
- Т—Ж: ИИС третьего типа — срок, вычет на взносы, освобождение дохода
- ФНС России: ставки НДФЛ 13% и 15% с 2025 года
Читайте по теме
Брокерский счёт и ИИС-3
Брокерский счёт и ИИС-3 простыми словами: что делают брокер и депозитарий, обычный счёт или ИИС, вычет на взносы и льгота по доходу, досрочный вывод и трансформация старого ИИС, система возмещения, тарифы.
Облигации простыми словами
Облигации простыми словами: номинал, купон, НКД, погашение и доходность к погашению, почему меняется цена, виды ОФЗ, риски и налог с купонов.
Как купить ОФЗ
Как купить ОФЗ частному инвестору: брокерский счёт, выбор выпуска, заявка, НКД и комиссия, торги вечером и в выходные, купоны, налог и ИИС-3.
Как купить акции
Как купить акции на Московской бирже частному инвестору: брокерский счёт, лоты, выбор акции, заявка по шагам, время торгов, расчёты T+1, комиссия и налог при продаже.
Фонды на индекс МосБиржи (БПИФ)
Что такое БПИФ на индекс МосБиржи простыми словами: как устроен фонд, куда идут дивиденды, расходы и отставание от индекса полной доходности, цена пая и маркет-мейкер, налоги, ЛДВ и ИИС, как выбрать фонд.
Дивиденды простыми словами
Дивиденды простыми словами: кто решает о выплате, дата закрытия реестра и когда купить акции, дивидендный гэп, доходность, сроки выплаты и НДФЛ.
Брокерский отчёт и доходность
Как читать брокерский отчёт и считать доходность инвестиций: результат в рублях, внешние и внутренние операции, функция ЧИСТВНДОХ (XIRR), правильное сравнение с индексом полной доходности, вкладом и инфляцией.
Что такое трейдинг
Трейдинг простыми словами: откуда берутся прибыль и убыток, чем спекуляция отличается от инвестиций, какие риски у новичка и с чего начать обучение.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Примеры с ценами условные. Торговля на финансовых рынках связана с риском потери капитала. Отказ от ответственности.