Инвестору: акции, облигации и фондыБазовыйУрок 37 из 53 · Дополнительные темы · Инвестору: с чего начать и облигации
Облигации с ежемесячным купоном: дают ли они больше денег и на что смотреть
Почему частота выплат почти не меняет доход, когда ежемесячный купон полезен, амортизация и оферта, и как получать деньги каждый месяц без ежемесячного купона
 Константин Ремезов
Коротко
Ежемесячный купон не увеличивает доход: при ставке 18% годовых 100 000 ₽ приносят 18 000 ₽ в год и при ежемесячных выплатах, и при выплатах раз в полгода. Разница появляется, только если каждый купон сразу вкладывать обратно, — и даже тогда за три года она около 2 300 ₽ на 100 000 ₽ в идеальном случае. Ежемесячные купоны встречаются в основном у облигаций компаний, ОФЗ обычно платят дважды в год. Частота выплат ничего не говорит о надёжности: смотрите на рейтинг, доходность к погашению, амортизацию и оферту. Ежемесячный денежный поток можно собрать и из облигаций с редкими купонами, если подобрать разные даты выплат.
Облигация с ежемесячным купоном — облигация, по которой проценты — купоны — выплачивают 12 раз в год. Годовая ставка делится на 12 частей: при купоне 18% годовых и номинале 1 000 ₽ каждый месяц приходит 15 ₽ до налога.
Что нужно знать заранее:Облигации простыми словами
Что такое облигации с ежемесячным купоном
Купон — это процент, который заёмщик платит владельцу облигации. У каждого выпуска свой график: раз в год, раз в полгода, раз в квартал или каждый месяц. Ставка купона указывается в годовых, а при выплате делится на число платежей в году.
Большинство ОФЗ платят купоны два раза в год. Ежемесячные выплаты встречаются в основном у облигаций компаний: так эмитенты привлекают частных инвесторов, которым нравится получать деньги каждый месяц. Как устроены сами облигации — номинал, купон, НКД, доходность к погашению — разобрано в уроке «Облигации простыми словами».
Главное, что нужно понять: частота выплат — это удобство, а не доходность и не надёжность.
Дают ли они больше денег
Возьмём 100 000 ₽ в облигациях с купоном 18% годовых и посмотрим, как приходят деньги при разной частоте выплат.
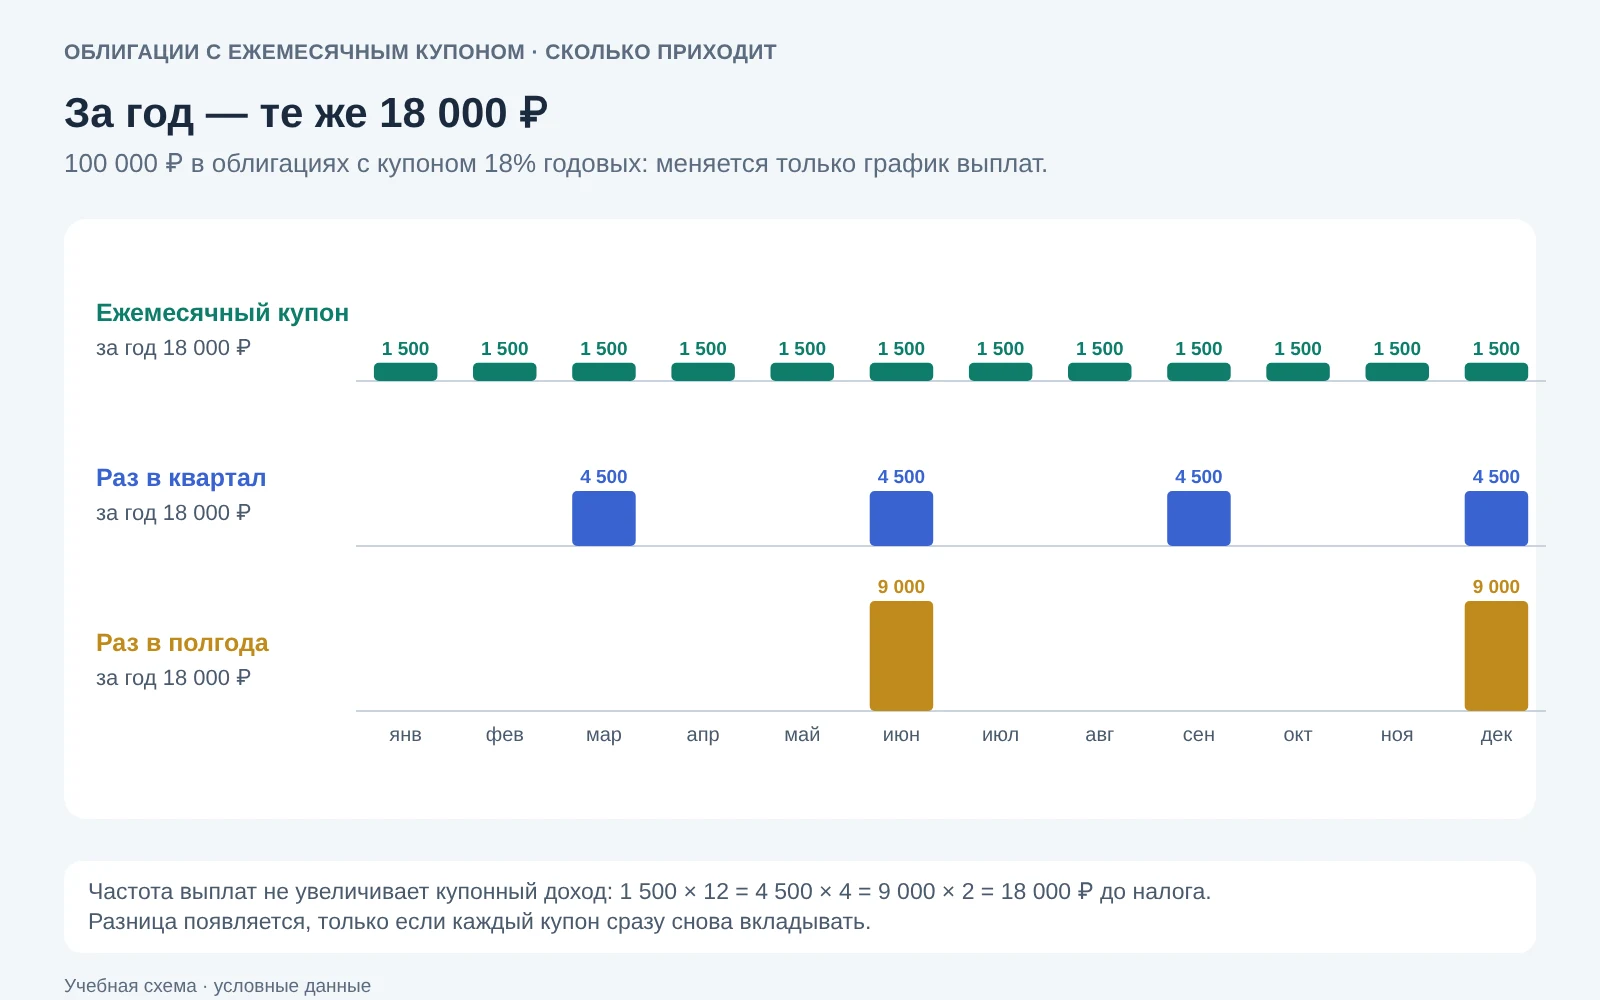
За год сумма одна и та же: 1 500 × 12 = 4 500 × 4 = 9 000 × 2 = 18 000 ₽ до налога. Ежемесячный купон не платит больше — он платит чаще.
Когда частота всё-таки важна. Если каждый купон сразу вкладывать обратно, проценты начинают начисляться и на них. Чем чаще выплаты, тем раньше деньги снова работают. Эффективная годовая ставка при купоне 18% получается такой:
| Частота | Эффективная ставка до налога | После налога 13% |
|---|---|---|
| Раз в полгода | 18,81% | 16,27% |
| Раз в квартал | 19,25% | 16,60% |
| Каждый месяц | 19,56% | 16,83% |
Разница между ежемесячным и полугодовым купоном — около 0,6 процентного пункта в год после налога. Это потолок: он достигается, только если каждый купон без задержки вложен под ту же ставку.
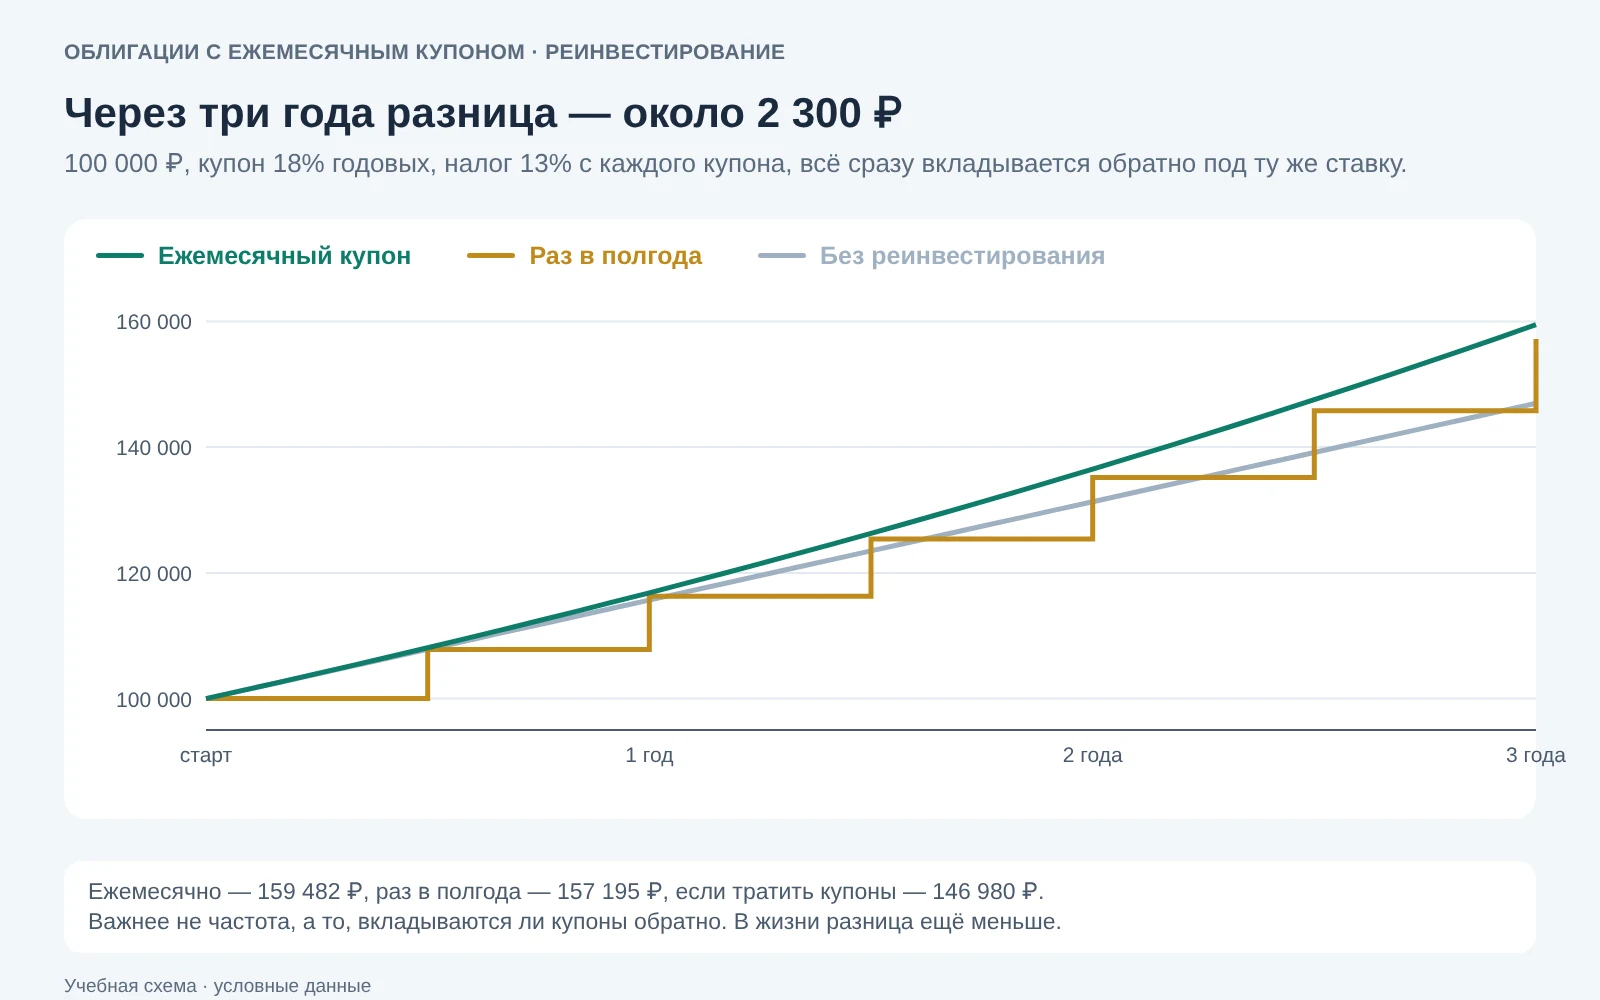
Вывод из графика: гораздо важнее не частота, а то, вкладываете ли вы купоны обратно вообще. Разница между «реинвестировать» и «тратить» — больше 12 000 ₽, а между «каждый месяц» и «раз в полгода» — около 2 300 ₽.
Почему на практике разница ещё меньше
Расчёт выше предполагает, что каждый купон можно вложить целиком и сразу. В жизни мешают три вещи.
Купон меньше цены облигации. 50 000 ₽ под 18% с ежемесячным купоном приносят 750 ₽ в месяц, после налога — 652,50 ₽. Одна облигация стоит около 1 000 ₽ плюс НКД. Значит, купить новую бумагу на купон можно только раз в два месяца, а остальное время деньги лежат без дела. Ежемесячная частота помогает реинвестировать только при достаточно большой сумме.
Налог удерживают с каждого купона. Брокер как налоговый агент удерживает НДФЛ при выплате, поэтому вкладывать обратно можно только 87% купона.
Ставка меняется. Если ключевая ставка снижается, новые выпуски выходят с меньшим купоном, и вложить купоны под прежние 18% уже не получится. Это называют риском реинвестирования.
Комиссия брокера за каждую маленькую покупку тоже съедает часть выгоды. Поэтому ежемесячный купон ценен прежде всего как удобство — если вы тратите эти деньги на жизнь.
Амортизация и оферта: что проверить в выпуске
У облигаций с ежемесячным купоном часто есть условия, которые меняют денежный поток.
Амортизация — номинал возвращают не в конце, а частями по графику. Купон считают от непогашенной части номинала, поэтому после каждой амортизации он уменьшается.
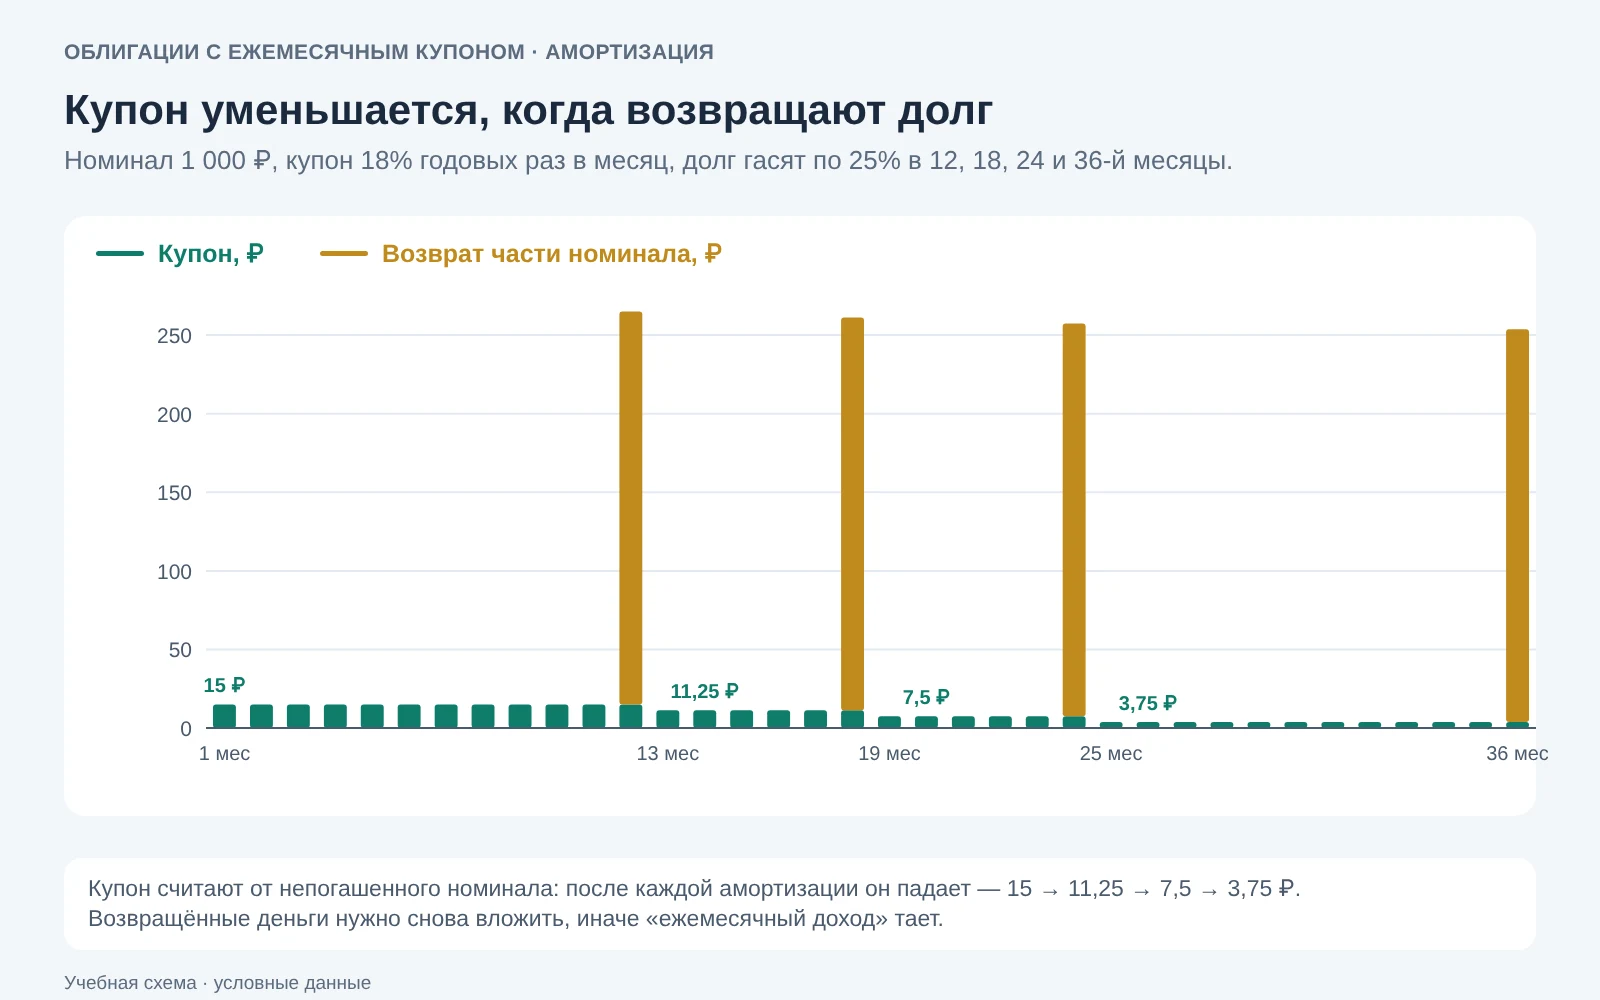
Если вы рассчитывали на «15 ₽ в месяц с каждой облигации», через год окажется 11,25 ₽, а ещё через полгода — 7,5 ₽. Деньги не пропали — часть долга вернули, — но их нужно снова вкладывать, иначе ежемесячный доход тает.
Оферта — дата, когда эмитент может пересмотреть купон или выкупить облигации. Высокий купон может быть зафиксирован только до оферты, а после неё стать ниже.
Плавающий купон. Если купон привязан к ключевой ставке или RUONIA, его размер меняется вместе со ставкой. Подробно — в уроке «Флоатеры».
Все эти условия указаны в карточке выпуска у брокера и на сайте биржи. Смотрите доходность к погашению или к оферте — она учитывает и амортизацию, и график выплат.
Частота выплат ничего не говорит о надёжности
Ежемесячный купон — маркетинговое удобство. Его может предложить и крупная компания с высоким рейтингом, и небольшой заёмщик, которому нужно заинтересовать частных инвесторов. Поэтому оценивайте выпуск так же, как любую облигацию компании:
- Кредитный рейтинг — чем он ниже, тем выше риск, что компания не заплатит.
- Доходность по сравнению с ОФЗ такого же срока. Чем больше разница, тем больший риск видит рынок.
- Доля в портфеле. Даже надёжный эмитент может столкнуться с проблемами, поэтому деньги делят между многими выпусками.
Подробно — в уроке «Облигации компаний: кредитный рейтинг и риск дефолта». Если высокий купон кажется слишком хорошим, скорее всего, за ним стоит высокий риск.
Ежемесячный доход без ежемесячного купона
Получать деньги каждый месяц можно и без облигаций с ежемесячным купоном. Достаточно собрать несколько выпусков с купонами раз в полгода или раз в квартал так, чтобы их даты выплат не совпадали.
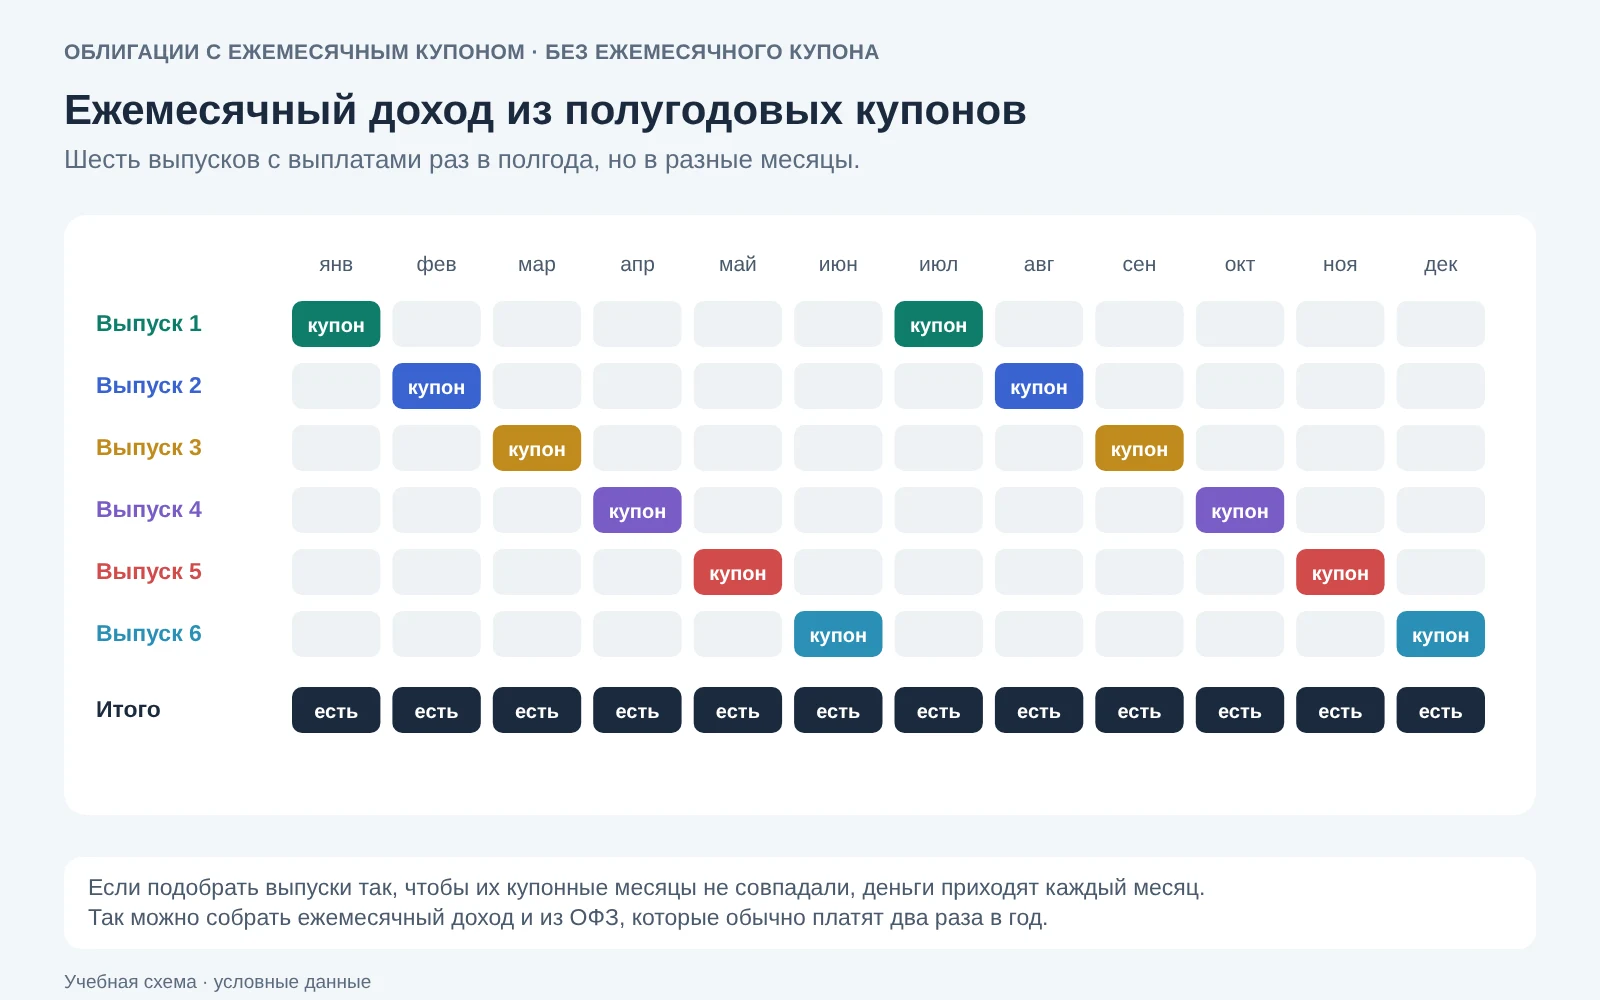
Шести выпусков с полугодовым купоном достаточно, чтобы закрыть все 12 месяцев; с квартальным — трёх. Так можно получать ежемесячный доход и из ОФЗ, у которых купоны обычно дважды в год. Даты купонов по каждому выпуску ОФЗ — на странице «Доходность ОФЗ сегодня».
Суммы в разные месяцы будут неодинаковыми — у выпусков разные купоны и разное количество бумаг. Если нужна ровная сумма, это проще сделать покупкой разных количеств или подбором выпусков с похожим купоном.
Пример: 300 000 ₽ — один выпуск с ежемесячным купоном или три с квартальным
Задача: получать около 4 000 ₽ в месяц после налога. Ставка купона в обоих вариантах — 18% годовых, цены облигаций — около номинала. Цифры условные.
Вариант 1. Один выпуск с ежемесячным купоном. 300 облигаций по 1 000 ₽. Каждый месяц: 300 × 15 ₽ = 4 500 ₽ до налога, 3 915 ₽ после. Ровный поток — но все деньги у одного эмитента. Если у него проблемы, проблемы и у всего дохода.
Вариант 2. Три выпуска с квартальным купоном от разных эмитентов, по 100 облигаций в каждом, с выплатами в разные месяцы квартала. Каждый месяц приходит купон одного из выпусков: 100 × 45 ₽ = 4 500 ₽ до налога, 3 915 ₽ после.
| Один ежемесячный | Три квартальных | |
|---|---|---|
| Доход в месяц после налога | 3 915 ₽ | 3 915 ₽ |
| Эмитентов | 1 | 3 |
| Если один эмитент не заплатит | пропадает весь доход | пропадает треть |
Доход одинаковый, а риск во втором варианте разделён на три части. Частота выплат стала следствием подбора, а не причиной выбора облигации.
Частые ошибки
- Выбирать облигацию из-за ежемесячного купона, не глядя на рейтинг и доходность к погашению.
- Думать, что ежемесячный купон даёт больше денег: годовая ставка та же, разница — только от реинвестирования.
- Не замечать амортизацию и удивляться, что купон через год стал меньше.
- Ориентироваться на ставку купона, а не на доходность к погашению или к оферте.
- Складывать все деньги в один выпуск ради ровного ежемесячного потока.
- Тратить возвращённый по амортизации номинал как доход: это возврат долга, а не прибыль.
Ограничения метода
- Цифры условные: реальные купоны, цены и графики выплат у выпусков свои.
- Расчёт реинвестирования идеальный — без лотов, комиссий и изменения ставок.
- Урок не советует конкретные выпуски. Это не инвестиционная рекомендация.
Примените на практике
Вопросы и ответы
Выгоднее ли облигации с ежемесячным купоном?
По годовому доходу — нет: при той же ставке за год приходит та же сумма. Небольшое преимущество появляется, только если каждый купон сразу вкладывать обратно: при купоне 18% это около 0,6 процентного пункта в год после налога в идеальном случае, на практике меньше.
Есть ли ОФЗ с ежемесячным купоном?
Большинство ОФЗ платят купоны два раза в год. Ежемесячные купоны встречаются в основном у облигаций компаний. Ежемесячный доход из ОФЗ можно собрать, купив несколько выпусков с разными датами выплат.
Как платится налог с ежемесячного купона?
С каждого купона: брокер как налоговый агент удерживает НДФЛ при выплате — 13%, с инвестиционного дохода выше 2,4 млн ₽ за год — 15%. На счёт приходит купон за вычетом налога.
Почему купон по облигации уменьшился?
Чаще всего из-за амортизации: часть номинала вернули, а купон считают от оставшейся части. Другая причина — плавающий купон, который снизился вслед за ставкой, или пересмотр купона после оферты.
Сколько нужно денег, чтобы получать доход каждый месяц?
Зависит от желаемой суммы и ставки. При купоне 18% годовых и налоге 13% каждые 100 000 ₽ дают около 1 305 ₽ в месяц. Чтобы получать 10 000 ₽ в месяц, понадобится около 770 000 ₽.
Источники
Читайте по теме
Облигации простыми словами
Облигации простыми словами: номинал, купон, НКД, погашение и доходность к погашению, почему меняется цена, виды ОФЗ, риски и налог с купонов.
Облигации компаний
Корпоративные облигации простыми словами: чем отличаются от ОФЗ, кредитный рейтинг и рейтинговые агентства, спред к ОФЗ, высокодоходные облигации, технический дефолт и дефолт, оферта и амортизация, тест для неквалифицированных инвесторов.
Флоатеры простыми словами
Флоатеры простыми словами: как меняется плавающий купон от ключевой ставки или RUONIA, что такое надбавка и лаг, ОФЗ-ПК и корпоративные выпуски, риски.
Как купить ОФЗ
Как купить ОФЗ частному инвестору: брокерский счёт, выбор выпуска, заявка, НКД и комиссия, торги вечером и в выходные, купоны, налог и ИИС-3.
С чего начать инвестировать
Как начать инвестировать с нуля: подушка и долги, цель и срок, брокерский счёт или ИИС-3, облигации, акции и фонды, налоги, мошенники. Без советов что купить.
Брокерский отчёт и доходность
Как читать брокерский отчёт и считать доходность инвестиций: результат в рублях, внешние и внутренние операции, функция ЧИСТВНДОХ (XIRR), правильное сравнение с индексом полной доходности, вкладом и инфляцией.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Примеры с ценами условные. Торговля на финансовых рынках связана с риском потери капитала. Отказ от ответственности.